KIWOOM 미국AI테크하이베타 분석 - 높은 수익률은 알파일까, 하이베타일까? (TIME 비교)
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224415197636
최근 새로 상장한 ETF 중에 흥미가 가는 상품이 있어서 한번 소개해봅니다.
KIWOOM 미국AI테크하이베타 ETF(0190M0)입니다.
TIME 미국나스닥100액티브 vs QLD, 연금저축에서 레버리지를? : 네이버 블로그
TIME 미국나스닥100액티브 vs QLD, 연금저축에서 레버리지를?
예전에 TIME 미국나스닥100액티브의 높은 수익률을 분석하면서, 이 성과가 운용사의 특별한 종목선택 능력, 즉 알파라기보다는 나스닥보다 높은 베타를 가져간 결과가 아닐까라는 가설을 세운 적이 있습니다.
그런데 이 KIWOOM 미국AI테크하이베타는 아예 이름부터 '하이베타'죠. 그러면 이 ETF와 TIME 나스닥 액티브를 비교해보면 하이베타가 실제 성과와 얼마나 연관이 있는지를 볼 수 있겠죠?
만약 그냥 룰에 따라 베타가 높은 종목을 기계적으로 담고 리밸런싱하는 ETF와 펀드 매니저가 연구해서 매매하는 ETF가 성과가 비슷하다면 굳이 액티브 ETF에 비싼 수수료를 내고 투자할 필요가 없는거잖아요.
2026년 5월에 상장한 ETF라서 분석하기에는 너무 기간이 짧은데 다행히 2015년부터 최근까지 추종하는 지수의 데이터가 공개되어 있어서 확인이 가능했습니다.
그래서 이번에는 이 ETF가 추종하는 Akros U.S. AI & Frontier Tech High Beta Index(AUAIFTHB, 이하 AUAI)를 중심으로 QQQ, QLD, TQQQ, TIME과 비교해봤습니다.
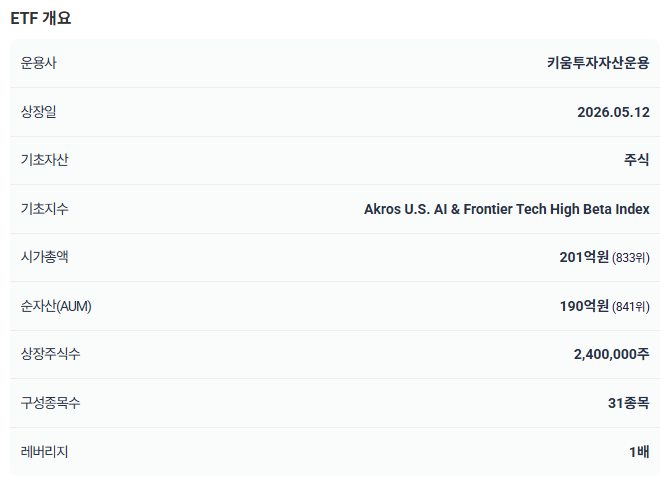
2026.05.12에 상장했고 순자산은 200억도 안되는 작은 ETF 입니다. 30종목을 담고 있죠.
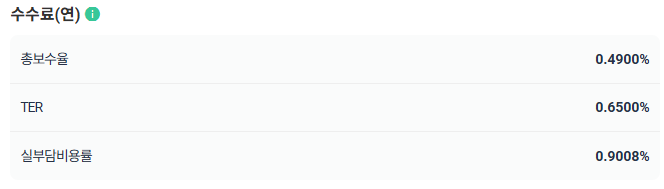
총보수는 0.49%인데 실부담비용률은 0.9% 정도입니다. 싸다고 볼 수는 없죠. 아마도 종목이 자주 바뀌는게 원인이 아닐까 싶네요. 거래비용이 실부담비용에 추가되니까요.
가장 중요한 기초지수의 구조부터 살펴보겠습니다.
기초지수를 살펴보면 핵심은 단순히 AI 기업을 모은 ETF가 아니라는 점입니다.
AI, 우주, 원자력, 양자컴퓨팅 등 이른바 프론티어 기술과 관련성이 높은 기업을 먼저 찾고, 그중에서 최근 1년 베타가 높은 30개 종목을 골라냅니다. (베타의 기준은 S&P500을 사용하는 것 같군요.)
가중치도 시가총액 50%와 베타 50%를 섞어서 정하고, 한 종목당 최대 10%로 제한합니다. 3개월마다 다시 종목을 고릅니다.
즉 이 상품은 '좋은 기술기업을 오래 들고 간다'기보다는 그 시점에 시장에서 가장 민감하게 움직이는 혁신기업을 계속 찾아가는 전략에 가깝습니다.
과거의 성과는 어땟을까요?
다만 본격적으로 분석하기 전에 짚고 넘어가야할 게 있습니다.
Akros 공식 페이지에서 AUAI의 Published 날짜는 2025년 12월 31일로 표시됩니다. 반면 지수값은 2015년 4월 6일부터 제공됩니다.
따라서 2015년부터 2025년 말까지의 긴 성과는 실제 투자자가 그대로 경험한 운용실적이 아니라, 현재의 지수 규칙을 과거 데이터에 적용해 계산한 소급 성과입니다.
2026년부터는 실제 산출된 지수이고, 국내 ETF가 상장된 것은 2026년 5월 12일입니다. 이 차이는 뒤의 숫자를 볼 때 꼭 기억해야 합니다.
장기 성과만 보면 생각보다 애매하다
|
자산 |
누적수익률 |
CAGR |
변동성* |
MDD* |
Sharpe* |
|
AUAI |
+847.5% |
21.9% |
31.2% |
-55.4% |
0.80 |
|
QQQ |
+756.7% |
20.9% |
17.8% |
-28.6% |
1.16 |
|
QLD |
+2,160.4% |
31.7% |
36.2% |
-58.2% |
0.95 |
|
TQQQ |
+3,566.8% |
37.4% |
56.1% |
-77.8% |
0.85 |
* 월말 자료 기준 위험지표. 따라서 실제 일중/일별 MDD보다는 작게 나타납니다.
이 자료는 AUAI의 2015-05 ~ 2026-09, 배당 포함, 원화 환산 기준으로 돌려본 월간 테스트 결과 입니다.
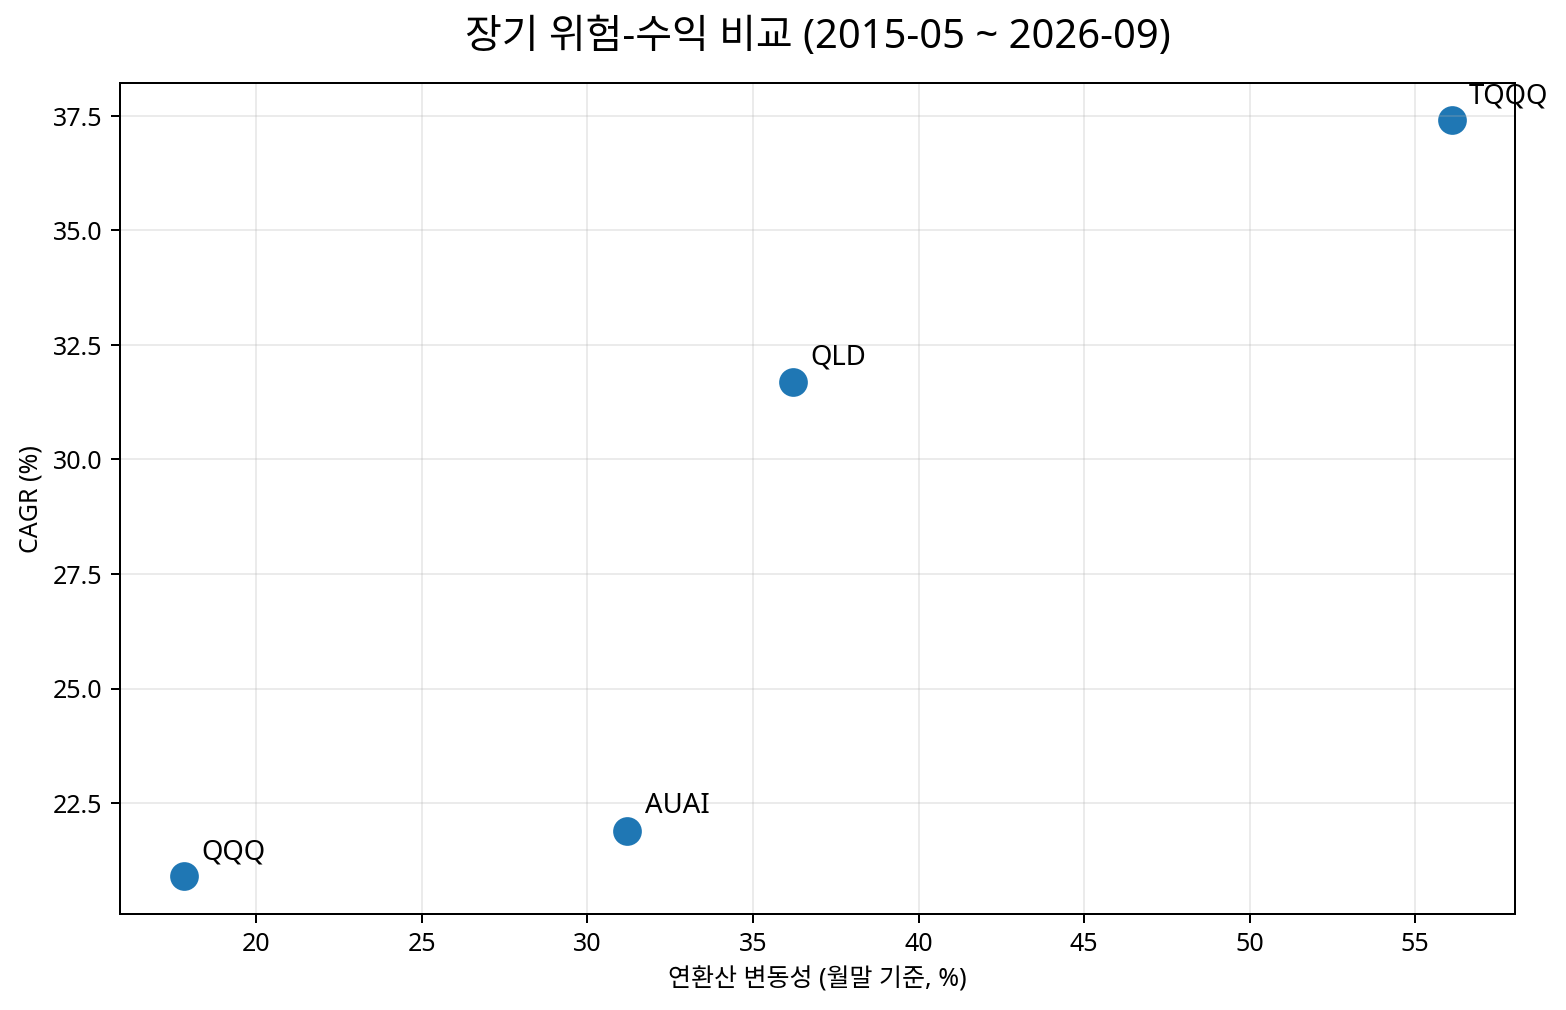
전체 기간에서 AUAI의 CAGR은 21.9%였습니다.
QQQ가 20.9%였으니 연평균 수익률 차이는 겨우 1%p 정도입니다.
그런데 변동성은 QQQ 17.8%에 비해 AUAI가 31.2%로 훨씬 높았고, 최대낙폭도 QQQ -28.6%에 비해 AUAI는 -55.4%였습니다.
더 눈에 띄는 것은 QLD와의 비교입니다.
AUAI의 위험은 사실상 QLD에 가까웠습니다.
월간 기준 MDD가 AUAI -55.4%, QLD -58.2%였는데 CAGR은 AUAI 21.9%, QLD 31.7%였습니다.
이 백테스트만 놓고 보면 상당히 애매합니다.
QQQ보다 훨씬 많이 흔들리는데 장기수익률은 조금 높을 뿐이고, QLD만큼 아픈데 수익률은 QLD보다 상당히 낮습니다.
참고로 AUAI의 달러 기준 일간자료로 계산한 최대낙폭은 약 -62.1%였습니다.
그런데 'High Beta'가 항상 High Beta였던 것은 아니다
구간별로 보면 구조를 좀 더 알 수 있습니다.
|
구간 |
AUAI 수익률 |
QQQ |
QLD |
TQQQ |
AUAI β |
회귀 α(연율) |
|
2015~2019 |
CAGR 12.6% |
17.7% |
29.9% |
40.3% |
0.83 |
-1.8% |
|
2020~2021 |
CAGR 42.8% |
39.5% |
73.4% |
98.9% |
1.06 |
+2.1% |
|
2022 |
-53.8% |
-28.6% |
-58.2% |
-77.8% |
1.15 |
-33.1% |
|
2023~2024 |
+210.1% |
+126.3% |
+261.9% |
+449.0% |
1.91 |
-10.7% |
|
2025 |
+54.0% |
+18.3% |
+27.7% |
+31.7% |
2.48 |
+3.7% |
|
2026 YTD |
+22.4% |
+9.0% |
+17.2% |
+22.7% |
2.52 |
+0.5% |
이 표의 베타값은 QQQ를 베타 1로 놓고 분석한 값입니다.
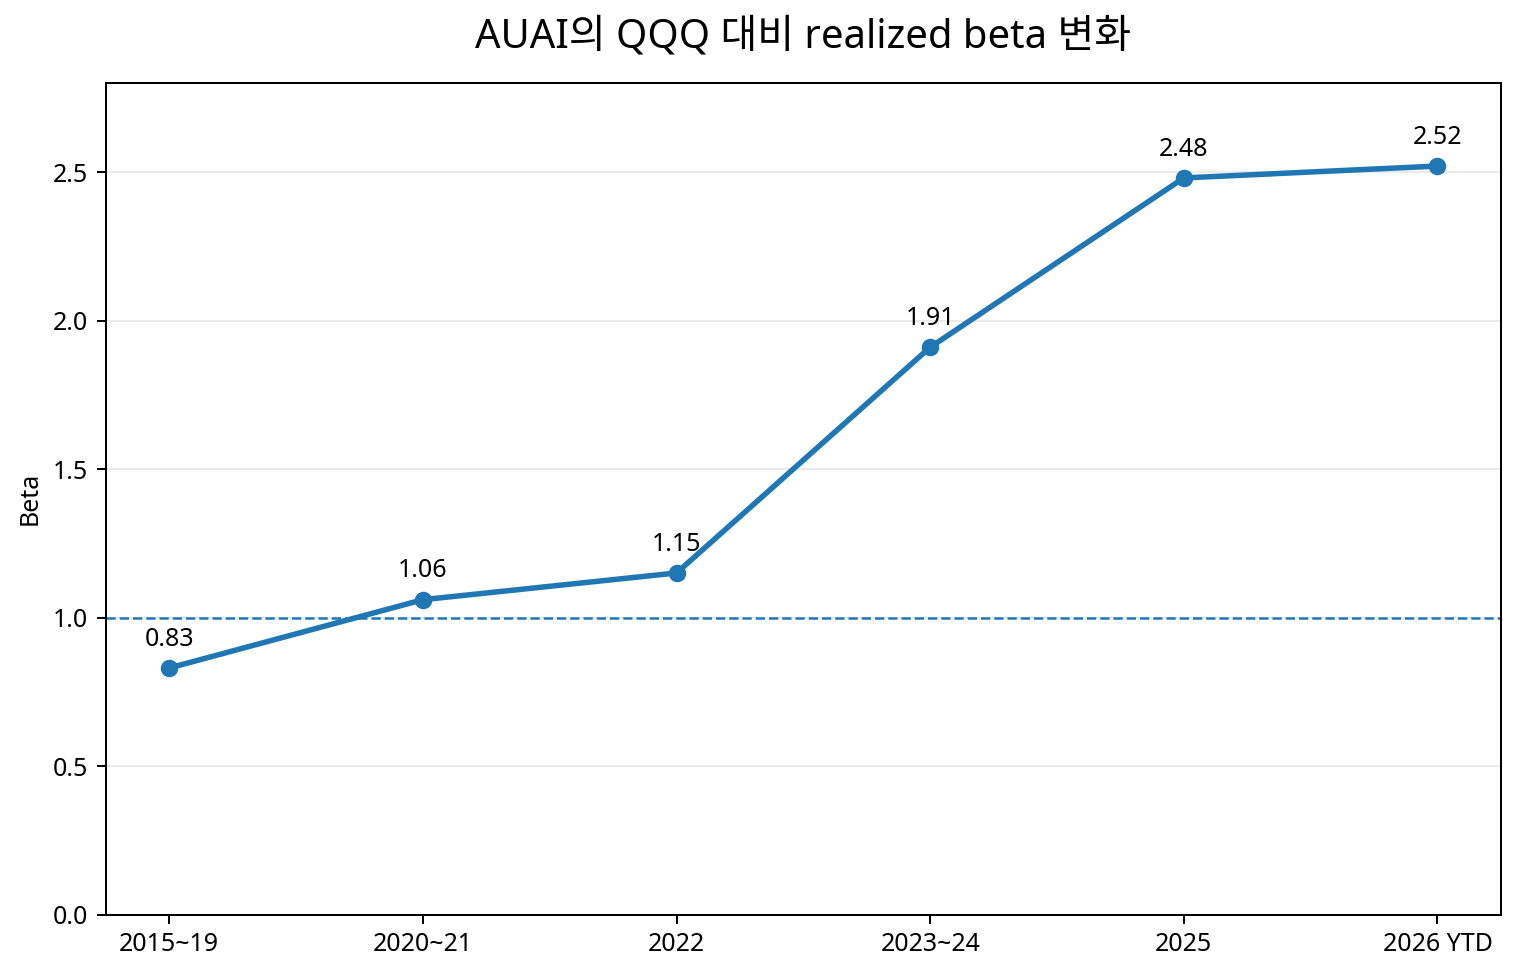
AUAI의 beta는 시간이 지나면서 크게 변했습니다.
2015~2019년에는 약 0.83이었고, 2020~2021년에도 1.06 정도였습니다.
그런데 2023~2024년에는 약 1.9까지 올라갔고, 2025년에는 2.48, 2026년에는 2.5 안팎까지 높아졌습니다.
이름은 High Beta지만 처음부터 QQQ의 2배씩 움직이는 전략은 아니었던 셈입니다.
베타 노출만 놓고 보면 초기에는 오히려 QQQ보다 시장 민감도가 낮았고, 최근 들어 QLD 이상의 공격성을 보이는 전략으로 변했습니다.
QLD가 월간 기준으로 대체로 beta 2 전후, TQQQ가 3 전후라는 점을 생각하면 최근 AUAI의 2.5라는 숫자는 상당히 높습니다.
장기 성과가 왜 QQQ보다 조금 높은데 MDD는 QLD 수준까지 내려갔는지도 어느 정도 설명됩니다.
초기에는 비교적 낮은 beta로 움직이다가 최근 몇 년 동안 갑자기 공격성이 크게 높아졌기 때문입니다.
그런데 2022년은 beta만으로 설명되지 않는다
그렇다고 AUAI의 위험을 beta 하나로만 설명할 수 있는 것도 아닙니다.
대표적인 것이 2022년입니다.
2022년 QQQ는 -28.6% 하락했습니다.
AUAI는 -53.8%, QLD는 -58.2%였습니다.
그런데 당시 AUAI의 월간 beta는 약 1.15에 불과했습니다.
QQQ보다 beta가 겨우 15% 높은 수준인데 실제 손실은 거의 두 배였습니다.
이 시기의 하락은 단순한 시장 beta보다는 테마와 종목 집중에 따른 위험이 크게 작용한 것으로 보입니다.
AUAI는 2021년 11월 고점에서 2022년 12월 저점까지 달러 기준 약 -62% 하락했고, 이전 고점을 다시 회복한 것은 2024년 11월이었습니다.
하이베타 전략의 위험은 단순히 '시장이 10% 빠지면 나는 20% 빠진다' 정도로만 생각해서는 안 된다는 이야기입니다.
특정 테마에 집중된 고변동성 종목을 담고 있기 때문에 시장 beta로 설명되지 않는 손실도 발생할 수 있습니다.
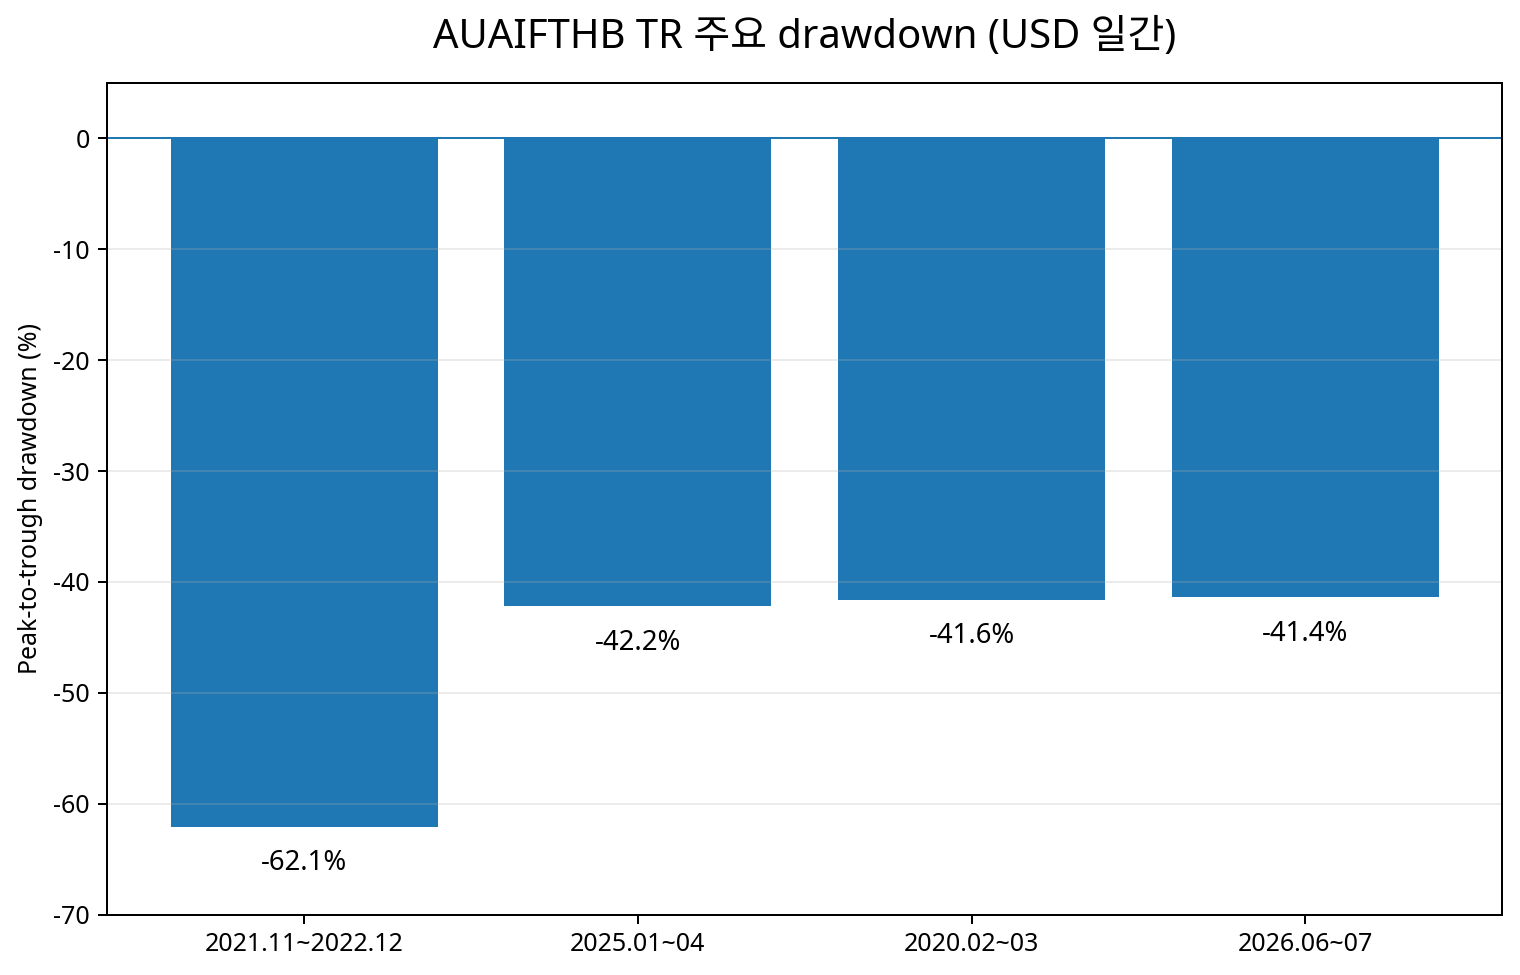
|
Peak |
Trough |
최대낙폭 |
회복 |
|
2021-11-16 |
2022-12-28 |
-62.1% |
2024-11-07 |
|
2025-01-22 |
2025-04-04 |
-42.2% |
2025-06-26 |
|
2020-02-19 |
2020-03-18 |
-41.6% |
2020-06-08 |
|
2026-06-22 |
2026-07-29 |
-41.4% |
아직 미회복 |
그렇다고 QQQ를 꾸준히 이긴 것도 아니다
위험을 많이 감수했으니 QQQ를 꾸준히 이겼을까?
그것도 아닙니다.
Rolling relative return으로 비교해봤습니다.
12개월 구간에서 AUAI가 QQQ를 이긴 비율은 전체 관측기간의 약 48.8%였습니다.
36개월 rolling에서는 그 비율이 26.7%까지 떨어집니다.
즉 역사적으로는 대부분의 3년 구간에서 QQQ를 이기지 못했습니다.
대신 최근 몇 년 동안의 폭발적인 상승이 장기 누적수익률을 크게 끌어올렸습니다.
36개월 상대성과의 최악은 2022년 말 기준 -32.2%였고, 최고는 2026년 4월 기준 +128.0%였습니다.
성과의 편차가 굉장히 큽니다.
일관되게 QQQ보다 조금씩 잘하는 전략이라기보다는 특정 시장 환경에서 매우 강하게 터지는 전략에 가깝습니다.
이제 TIME과 비교해보자
여기서 처음의 질문으로 돌아가보겠습니다.
TIME 미국나스닥100액티브의 높은 성과는 운용사의 알파일까, 아니면 높은 beta 때문일까?
AUAI는 이 질문을 확인해보기 좋은 비교 대상입니다.
QQQ, QLD, TQQQ는 배당과 분할을 반영한 조정주가에 USD/KRW 환율을 적용했고, AUAI는 Total Return 지수에 환율을 곱했습니다.
TIME은 원화 상장 ETF 가격을 그대로 사용했습니다.
공통기간은 TIME 상장일인 2022년 5월 11일부터 2026년 9월 16일까지입니다.
한국과 미국의 장 마감 시간이 다르기 때문에 일간 수익률로 beta를 계산하면 시차 때문에 값이 왜곡될 수 있습니다.
그래서 beta와 alpha는 월간 수익률을 기준으로 계산했습니다.
역시 QQQ의 beta를 1로 놓았습니다.
|
자산 |
누적수익률 |
CAGR |
변동성 |
MDD |
Sharpe |
|
QQQ |
+164.8% |
25.3% |
25.0% |
-23.8% |
1.03 |
|
QLD |
+310.5% |
38.6% |
45.9% |
-43.5% |
0.94 |
|
TQQQ |
+429.5% |
47.0% |
67.2% |
-59.3% |
0.91 |
|
AUAI |
+370.7% |
43.1% |
49.1% |
-44.4% |
0.98 |
|
TIME |
+336.6% |
40.6% |
31.9% |
-35.0% |
1.23 |
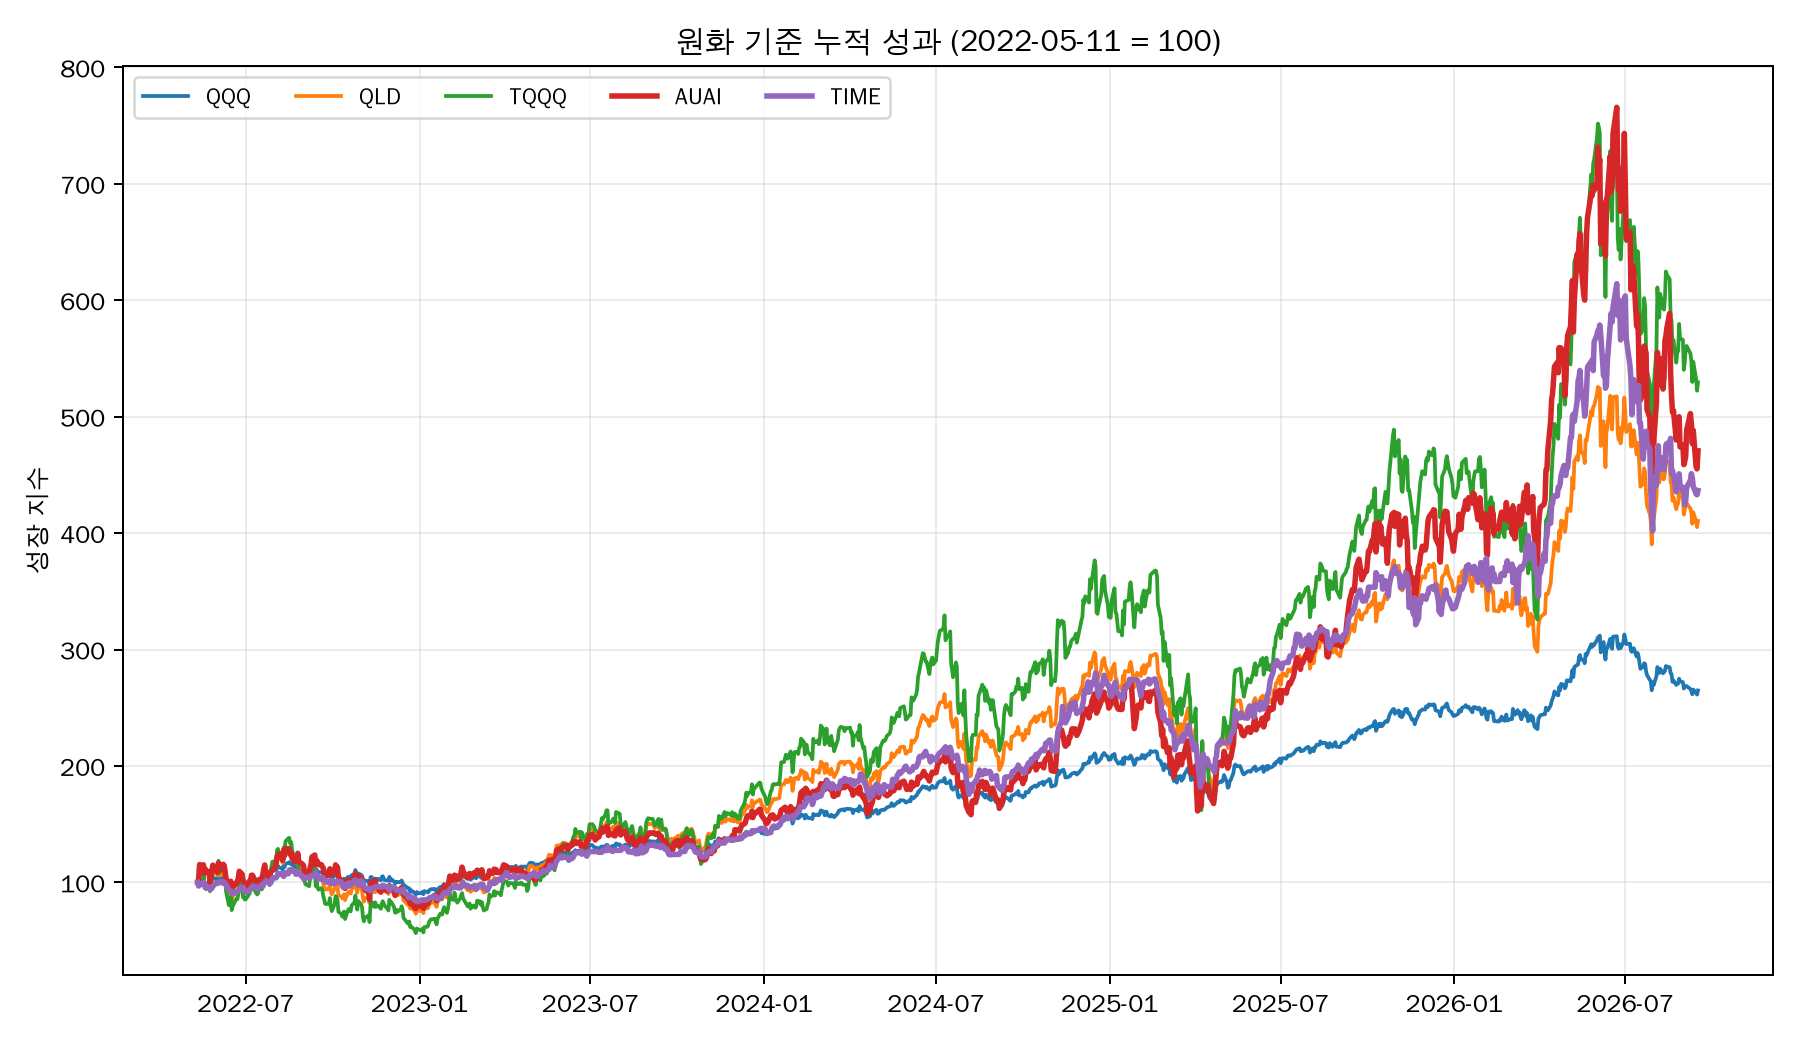
공통기간 누적수익률을 보면 TQQQ가 가장 높았고, 그다음이 AUAI, TIME, QLD, QQQ 순이었습니다.
AUAI는 실제로 상당히 공격적인 성과를 보였습니다.
한때는 TQQQ에 근접하는 누적성과를 기록하기도 했습니다.
다만 위험을 같이 보면 이야기가 달라집니다.
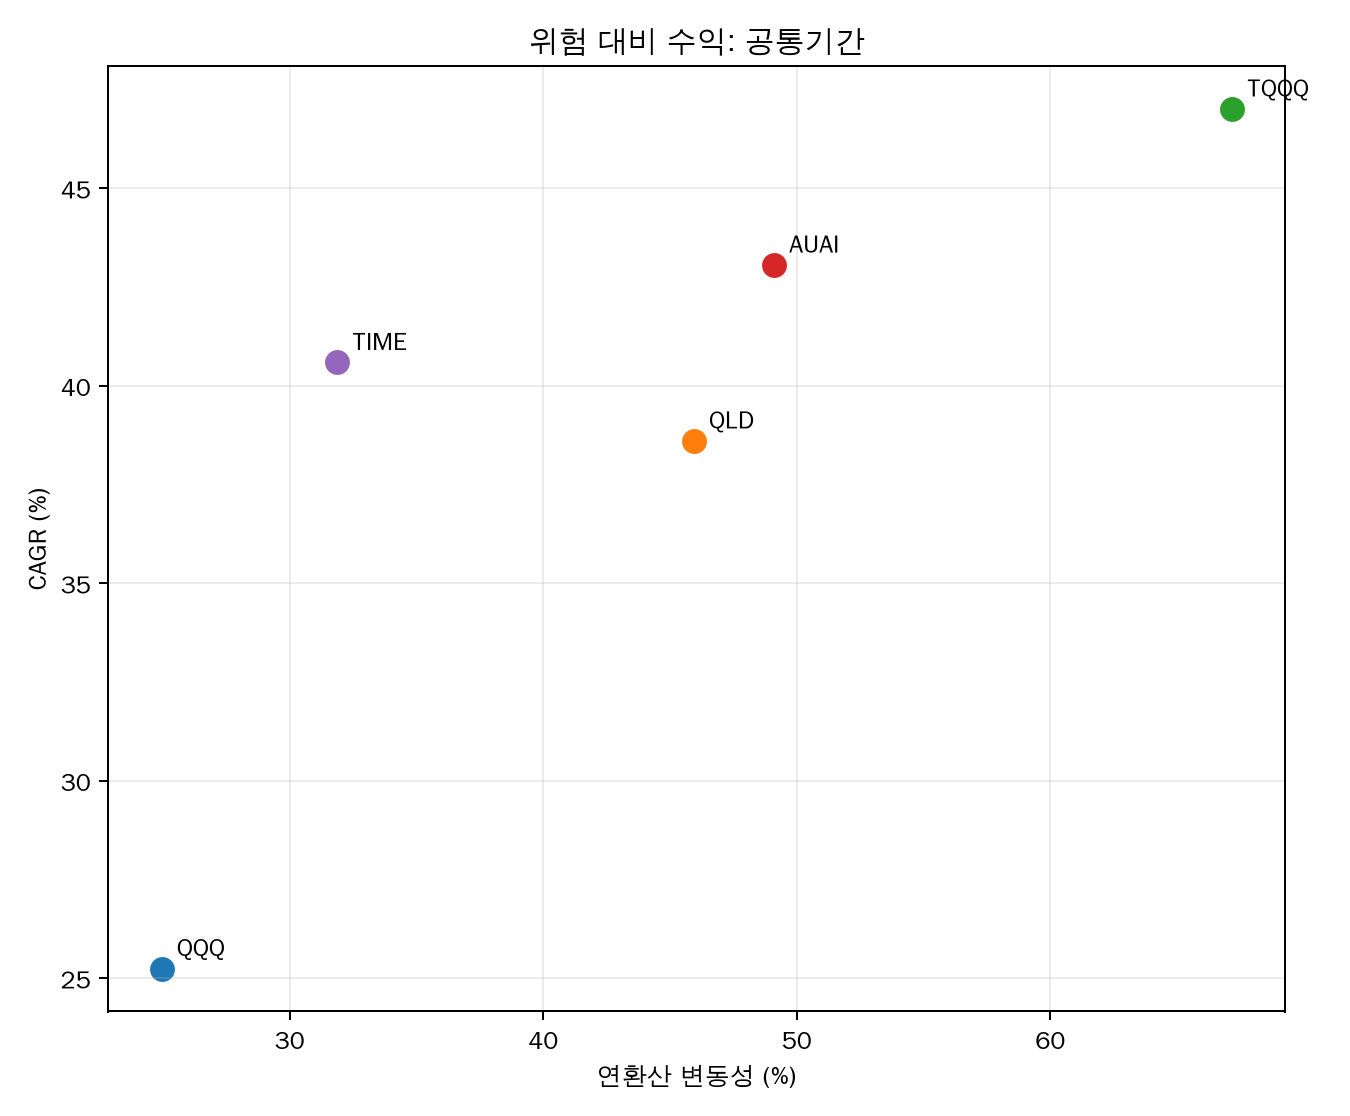
공통기간 CAGR은 AUAI 43.1%, TIME 40.6%였습니다.
AUAI가 연평균 약 2.5%p 높았습니다.
그런데 변동성은 AUAI 49.1%, TIME 31.9%였습니다.
MDD도 AUAI -44.4%, TIME -35.0%였습니다.
QLD의 변동성이 45.9%였으니 AUAI는 QLD보다도 더 많이 흔들린 셈입니다.
그에 비해 TIME은 훨씬 낮은 변동성으로 AUAI와 상당히 비슷한 CAGR을 기록했습니다.
Sharpe도 AUAI 0.98, TIME 1.23으로 차이가 났습니다.
단순히 수익률만 보면 AUAI가 조금 앞섰지만, 그 수익을 얻기 위해 감수한 위험은 훨씬 컸습니다.
결국 둘 다 beta가 높았다
|
구분 |
AUAI |
TIME |
|
QQQ 대비 beta |
1.92 |
1.50 |
|
회귀 alpha(연환산) |
-3.2% |
+3.8% |
|
alpha p-value |
0.77 |
0.65 |
|
상승 Capture |
176% |
155% |
|
하락 Capture |
171% |
139% |
|
상승 beta |
2.35 |
1.78 |
|
하락 beta |
2.24 |
1.35 |
이번에는 회귀분석으로 beta와 alpha를 살펴봤습니다.
공통기간에서 AUAI의 QQQ 대비 beta는 약 1.92였습니다.
TIME은 약 1.50이었습니다.
TIME도 평범한 나스닥100 ETF와 비교하면 상당히 공격적이었지만, AUAI는 그보다 한 단계 더 높은 beta를 가져갔습니다.
회귀 alpha는 AUAI가 연환산 -3.2%, TIME이 +3.8%였습니다.
다만 두 값 모두 p-value가 높아 통계적으로 유의하다고 보기 어려웠습니다.
쉽게 말하면 TIME의 수익률이 높았던 것은 맞지만, 현재까지의 데이터만으로 '운용사가 지속적으로 alpha를 만들어냈다'고 증명할 수는 없습니다.
반대로 AUAI 역시 높은 수익률의 상당 부분이 높은 시장 민감도로 설명됩니다.
Capture ratio도 비슷한 이야기를 보여줍니다.
AUAI는 상승장에서 QQQ의 약 176% 움직였고, 하락장에서도 약 171% 움직였습니다.
올라갈 때만 공격적인 것이 아니라 내려갈 때도 거의 비슷하게 공격적이었습니다.
TIME은 상승 Capture가 약 155%, 하락 Capture가 139%였습니다.
지금까지의 데이터에서는 TIME 쪽이 조금 더 비대칭적이었습니다.
상승장에서는 공격적으로 움직였지만 하락장에서의 민감도는 상대적으로 덜했습니다.
최근에는 TIME도 상당히 공격적으로 변했다
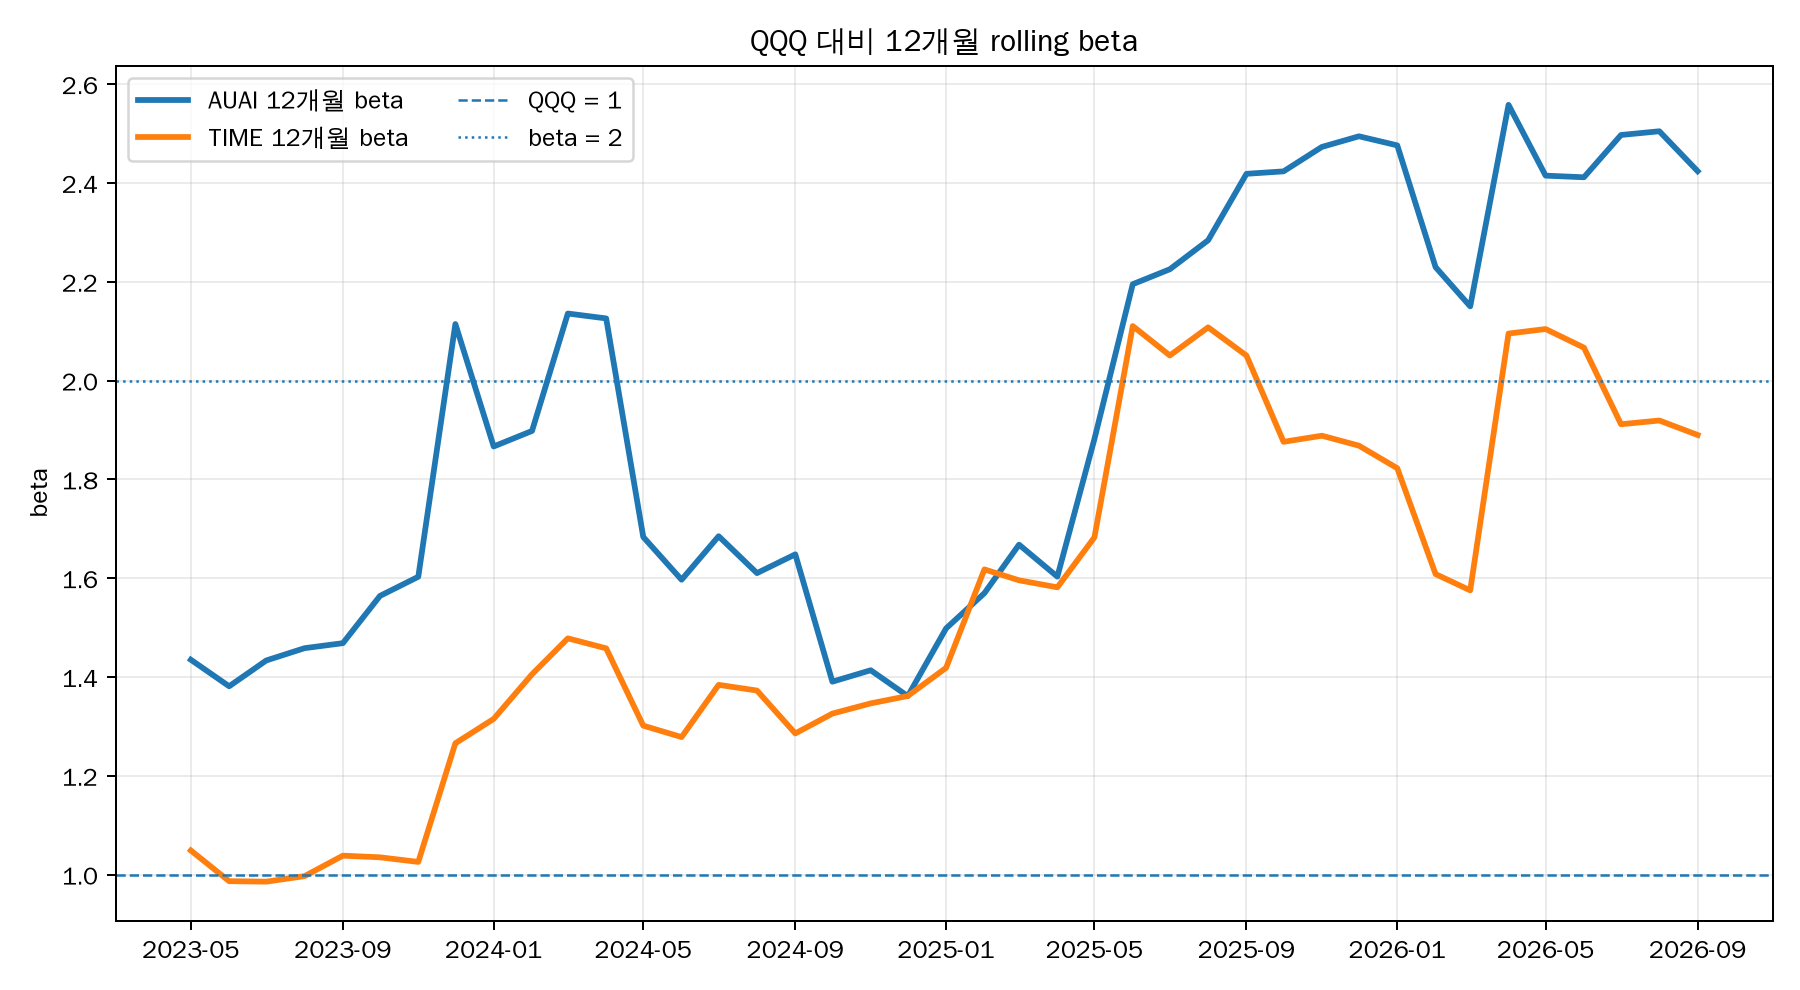
12개월 rolling beta를 보면 두 전략 모두 시간이 지나면서 점점 공격적으로 변했습니다.
AUAI는 2023년 초 1.4 전후에서 시작해 2025년 이후 2.4~2.5 수준까지 올라왔습니다.
TIME도 초기에는 1에 가까웠지만 최근에는 1.9 안팎까지 높아졌습니다.
즉 TIME 역시 처음부터 지금까지 같은 성격의 ETF였던 것은 아닙니다.
최근 몇 년 동안 포트폴리오가 상당히 공격적으로 변했습니다.
다만 AUAI가 그보다 한 단계 더 높은 beta를 가져가고 있습니다.
2024년은 재미있는 예외다
|
기간 |
QQQ-KRW |
AUAI |
TIME |
AUAI beta |
TIME beta |
|
2022.05~12 |
-9.4% |
-19.5% |
-16.6% |
1.14 |
0.92 |
|
2023 |
+57.0% |
+96.1% |
+75.3% |
2.11 |
1.27 |
|
2024 |
+44.2% |
+58.2% |
+84.1% |
1.36 |
1.36 |
|
2025 |
+18.3% |
+54.0% |
+24.4% |
2.49 |
1.87 |
|
2026 YTD |
+9.0% |
+22.4% |
+30.3% |
2.48 |
1.97 |
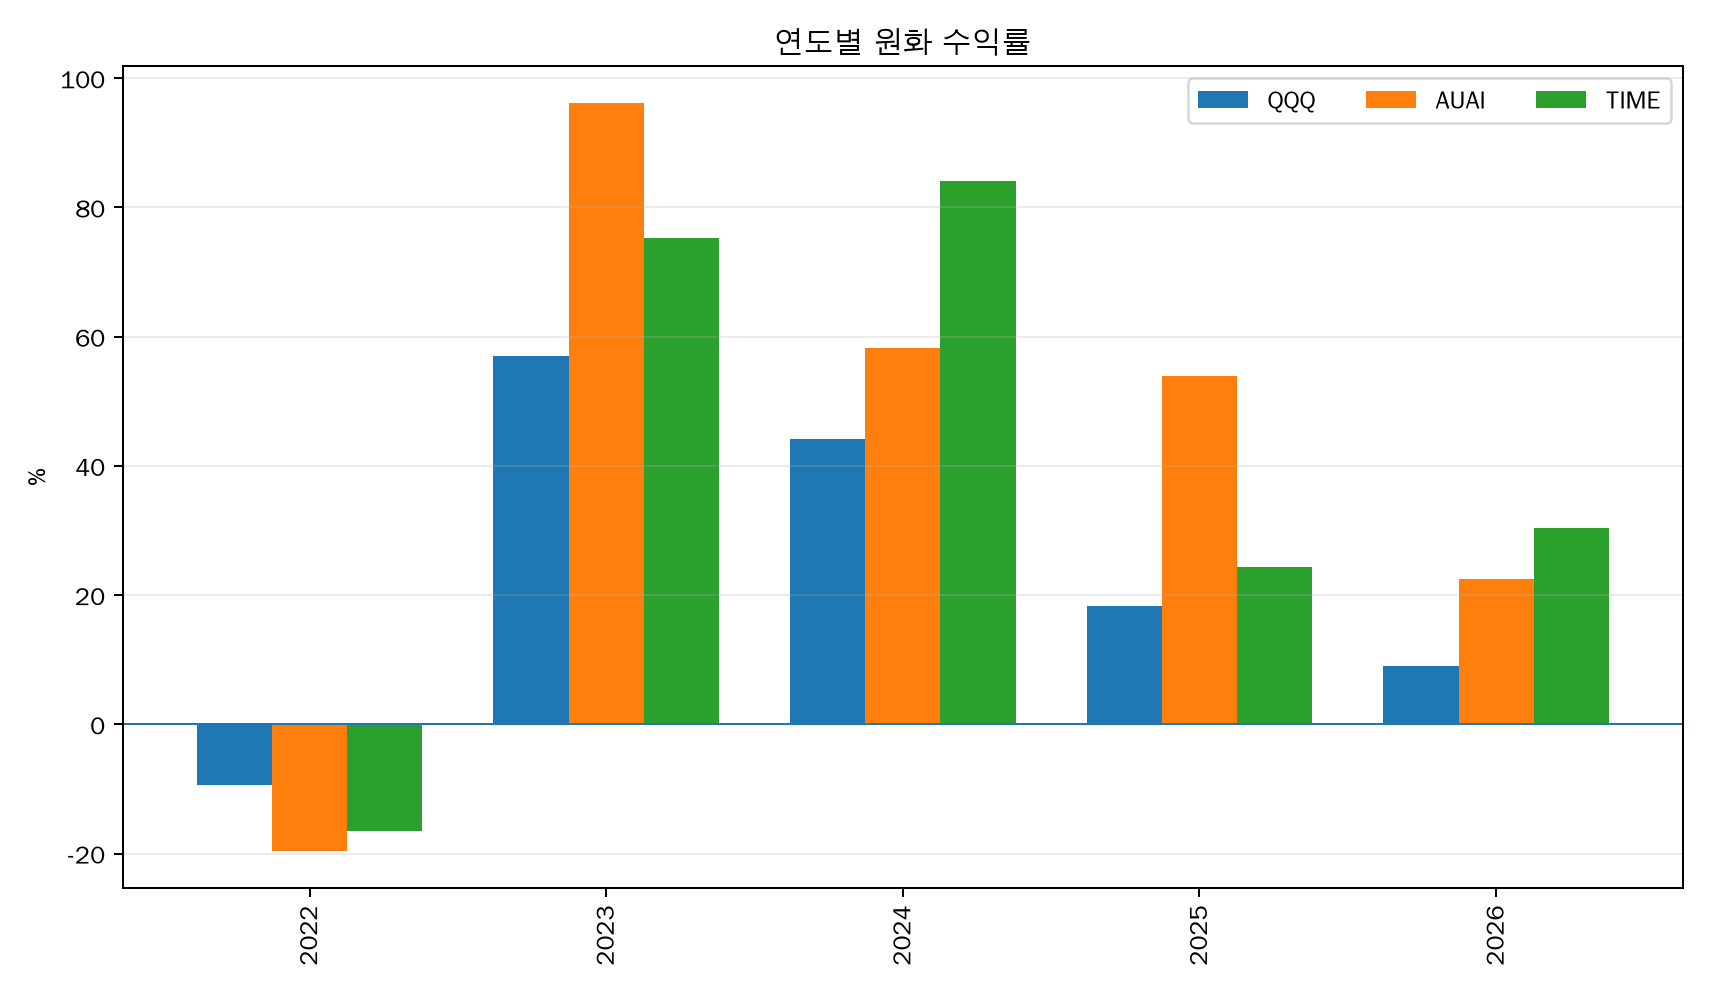
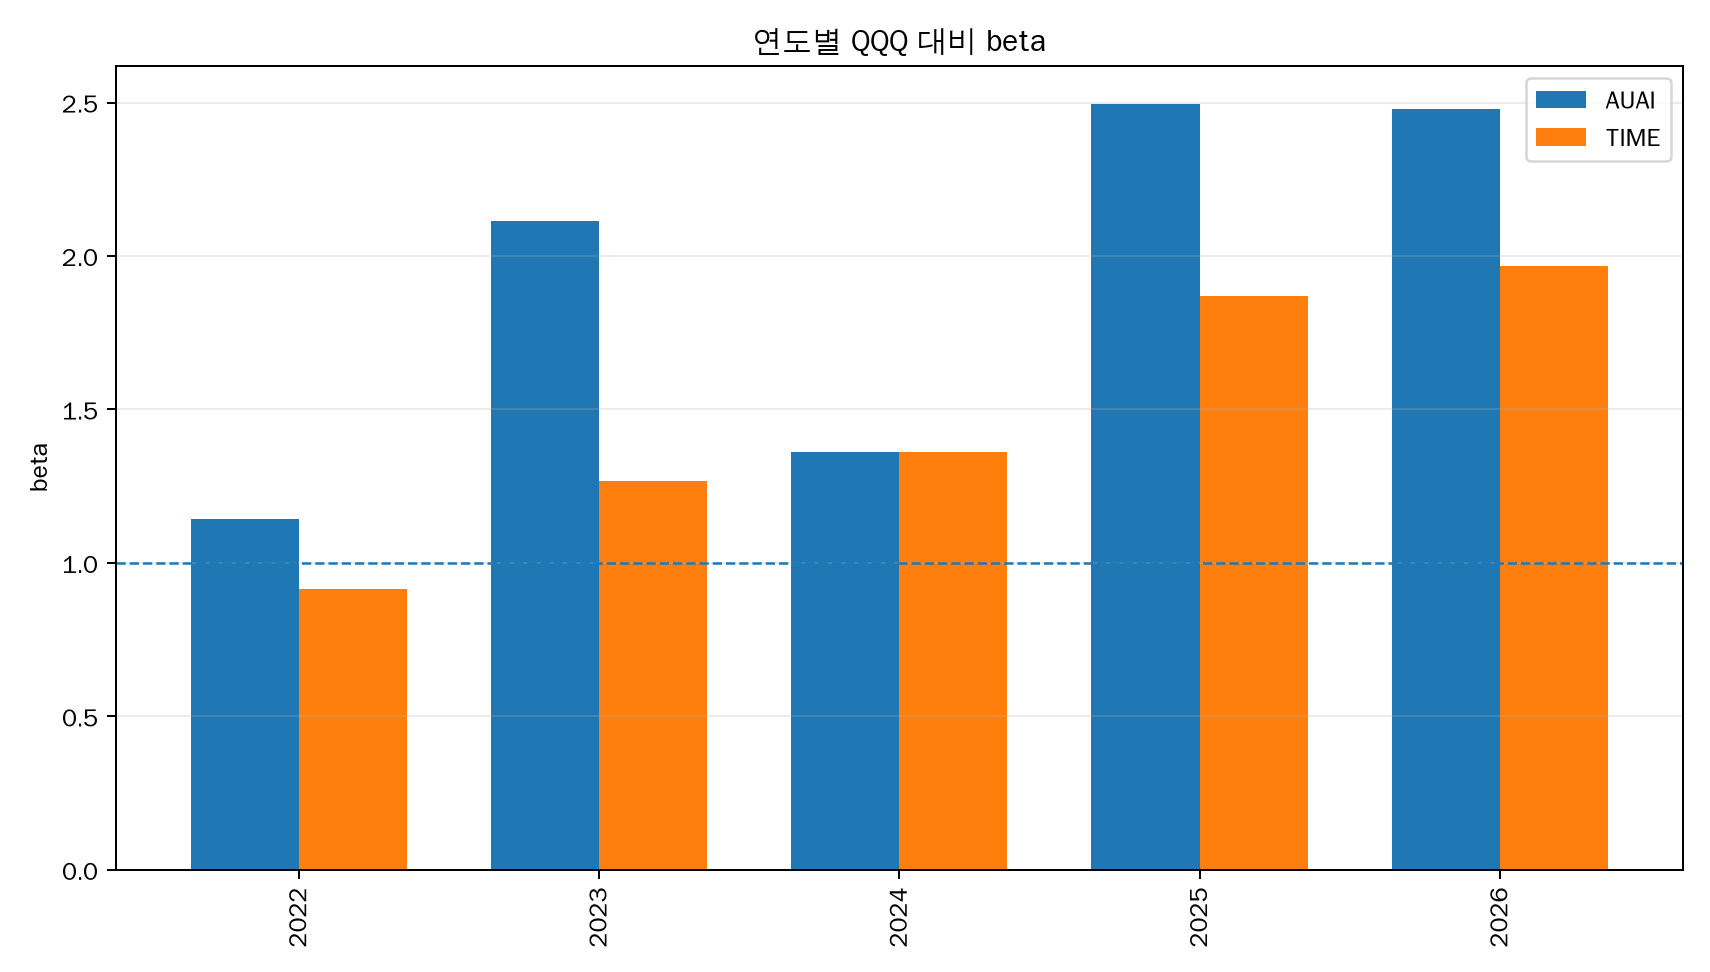
연도별 수익률과 beta를 같이 분석해보았습니다.
AUAI의 성과가 특히 좋았던 2023년과 2025년에는 beta도 각각 약 2.1, 2.5로 높았습니다.
최근 높은 수익률과 beta 상승이 상당히 같이 움직인 셈입니다.
그런데 2024년은 예외였습니다.
AUAI와 TIME의 beta가 모두 약 1.36으로 거의 같았는데 수익률은 AUAI +58.2%, TIME +84.1%였습니다.
이 해만 놓고 보면 TIME의 성과를 단순히 'beta가 높아서'라고 설명하기 어렵습니다.
비슷한 시장 민감도를 가지고도 TIME이 훨씬 높은 수익률을 기록했기 때문입니다.
물론 1년의 결과만 가지고 이것을 지속적인 운용 alpha라고 부를 수는 없습니다.
다만 적어도 TIME의 성과를 전부 beta 하나로 설명할 수 없다는 사례 정도로는 볼 수 있겠습니다.
레버리지 ETF와는 완전히 다른 구조다
여기서 한 가지 구분해야 할 것이 있습니다.
AUAI의 최근 beta가 2.5라고 해서 QLD나 TQQQ와 같은 레버리지 ETF라고 생각하면 안 됩니다.
QLD와 TQQQ는 파생상품 등을 이용해 하루 수익률을 각각 나스닥100의 2배, 3배로 추종하도록 설계됩니다.
반면 AUAI는 레버리지를 쓰는 것이 아닙니다.
원래 주가가 시장보다 크게 움직이는 종목을 골라 담아서 높은 beta를 만드는 구조입니다.
그래서 beta가 고정되어 있지도 않습니다.
시장 환경과 편입 종목에 따라 1에 가까워질 수도 있고, 최근처럼 2.5 수준까지 올라갈 수도 있습니다.
이 차이는 꽤 중요합니다.
레버리지 ETF는 구조적으로 정해진 배율을 추종하지만, AUAI는 어떤 종목이 편입되느냐에 따라 포트폴리오의 공격성이 계속 달라집니다.
하락장에서는 역시 만만치 않았다
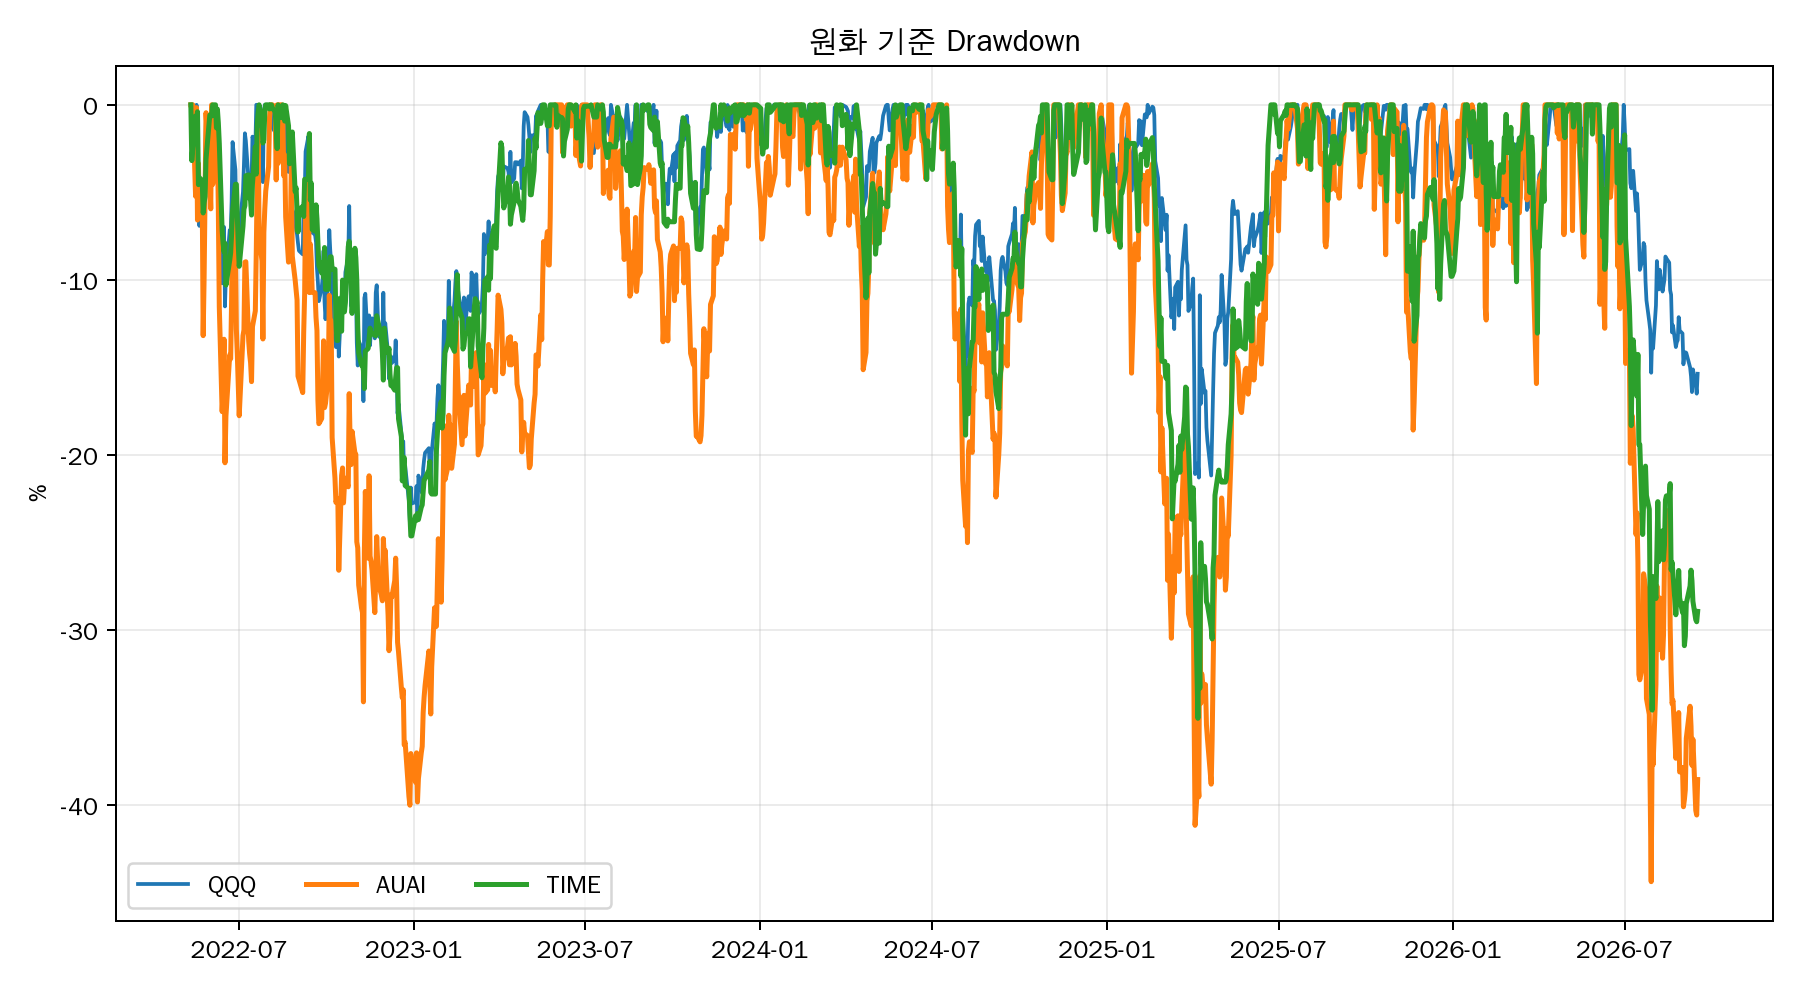
공통기간 원화 기준 최대낙폭은 QQQ -23.8%, TIME -35.0%, AUAI -44.4%였습니다.
TIME도 QQQ보다 상당히 공격적이었지만 AUAI의 낙폭은 그보다 훨씬 깊었습니다.
더 긴 AUAI 지수 역사를 보면 2021년 11월부터 2022년 12월까지 약 -62%의 낙폭도 있었습니다.
그리고 이전 고점을 회복하기까지 거의 3년이 걸렸습니다.
2026년에도 6월 고점 이후 한때 -40%가 넘게 하락했습니다.
최근 상승장에서 보여준 높은 탄력만 보면 매력적으로 보이지만, 반대편에서는 이 정도의 손실과 회복기간을 감수해야 하는 전략입니다.
그래서 TIME의 성과는 결국 beta였나?
처음의 질문으로 돌아가보겠습니다.
TIME의 높은 수익률은 alpha가 아니라 높은 beta 때문이었을까?
이번 분석을 보면 상당 부분은 맞는 이야기라고 생각합니다.
공통기간 TIME의 QQQ 대비 beta는 약 1.50이었고 최근에는 2에 가까워졌습니다.
평범한 나스닥100 ETF보다 훨씬 공격적인 노출을 가져온 것은 분명합니다.
따라서 TIME의 높은 수익률을 이야기하면서 높은 beta를 빼놓기는 어렵습니다.
그렇다고 전부 beta라고 보기도 어렵습니다.
AUAI는 공통기간 beta가 1.92로 TIME보다 훨씬 높았지만 CAGR 차이는 약 2.5%p에 불과했습니다.
TIME은 훨씬 낮은 변동성과 더 얕은 MDD로 비슷한 수준의 수익률을 기록했습니다.
2024년처럼 두 전략의 beta가 거의 같았는데 TIME이 훨씬 높은 수익률을 기록한 시기도 있었습니다.
현재까지의 데이터만으로 TIME이 지속적인 alpha를 만들어내는 운용사라고 단정할 수는 없습니다.
실제 회귀 alpha도 통계적으로 유의하지 않았습니다.
다만 적어도 'TIME은 그냥 QQQ보다 beta를 높인 것뿐이다'라고 정리하기에도 조금 부족해 보입니다.
AUAI는 AI ETF라기보다 고베타 전략에 가깝다
KIWOOM 미국AI테크하이베타 ETF도 이름에 AI가 들어가지만 이 상품의 핵심은 AI 자체보다는 High Beta라고 보는 것이 더 정확해 보입니다.
AI, 우주, 원자력, 양자컴퓨팅 등 프론티어 기술 기업 가운데 최근 주가가 시장에 민감하게 반응한 종목을 찾아 계속 갈아타는 전략입니다.
최근 몇 년 동안은 이 방식이 강하게 작동했습니다.
특히 2025~2026년 beta가 2.5 수준까지 올라가면서 매우 높은 수익률을 기록했습니다.
하지만 장기 백테스트를 보면 항상 그랬던 것은 아닙니다.
초기 beta는 1에도 못 미쳤고, 대부분의 3년 구간에서는 QQQ를 이기지 못했습니다.
2022년에는 beta로 설명하기 어려운 -60% 수준의 대규모 낙폭도 경험했습니다.
결국 이 상품을 볼 때는 'AI 성장주 ETF'라기보다는 프론티어 기술주를 이용해 높은 시장 민감도를 만들어내는 전략이라고 보는 편이 맞겠습니다.
그리고 그 beta 자체도 고정되어 있지 않습니다.
결론
예전에도 한번 이야기 했지만 TIME의 높은 성과는 알파라고 보기에는 근거가 부족합니다.
높은 베타에 의한 성과라는 것은 확실하지만요.
하지만 기계적으로 고베타 종목을 골라 담는 KIWOOM 미국AI테크하이베타와 비교해보면 차이가 확실히 보입니다.
KIWOOM 미국AI테크하이베타는 훨씬 높은 beta와 변동성을 감수했지만 TIME보다 수익률이 압도적으로 높지는 않았습니다.
TIME은 지금까지 더 낮은 변동성과 MDD로 비슷한 성과를 냈고, 2024년처럼 beta만으로 설명하기 어려운 구간도 있었습니다.
TIME의 경우 운용기간이 늘어나면서 앞으로도 장기간 좋은 성과를 낸다면 알파의 근거가 늘어나겠죠.
KIWOOM 미국AI테크하이베타의 경우에는 과거와 현재가 너무 다른 지수고 실제 운용기간이 너무 짧아서 뭐라고 말하기가 힘듭니다.
KIWOOM 미국AI테크하이베타 ETF가 실제 운용에서도 지금처럼 beta 2~2.5 수준을 계속 유지할 것인가.
그리고 그렇게 높은 beta와 큰 낙폭을 감수하고도 장기적으로 QQQ나 QLD보다 더 나은 결과를 만들어낼 수 있을 것인가.
TIME 역시 최근의 높은 beta를 계속 유지할지, 그리고 앞으로도 단순 beta 이상의 성과를 보여줄 수 있을것인가.
그럼 끝!