몬테카를로와 딱 한 번 사는 인생 — 평균 말고 하위 5%를 봐야 하는 이유
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224434236481
은퇴 계산기나 투자 시뮬레이터를 켜면 보통 이렇게 묻습니다. "현재 자산 얼마, 매달 적립액 얼마, 기대수익률 연 몇 %?"
숫자 몇 개를 넣고 엔터를 누르면 예쁜 곡선 하나가 나옵니다. 20년 뒤, 30년 뒤 계좌에 수십억 원이 찍힌 완벽한 우상향 그래프입니다. 보고 있으면 마음이 편해집니다. '연 8%씩만 꾸준히 벌면 내 은퇴는 계획대로 되겠구나.'
그런데 실제 투자는 그렇게 흘러가지 않습니다. 이번 글에서는 그 이유를 몬테카를로 시뮬레이션으로 직접 확인해 봅니다.
연평균 8%는 '매년 8%'가 아닙니다
연평균 8%는 매년 정직하게 8%씩 불려준다는 뜻이 아닙니다. 어떤 해는 +35%, 어떤 해는 −25%를 찍습니다. 그걸 전부 뭉뚱그려 평균을 냈더니 대충 8%가 나왔다는 뜻이죠.
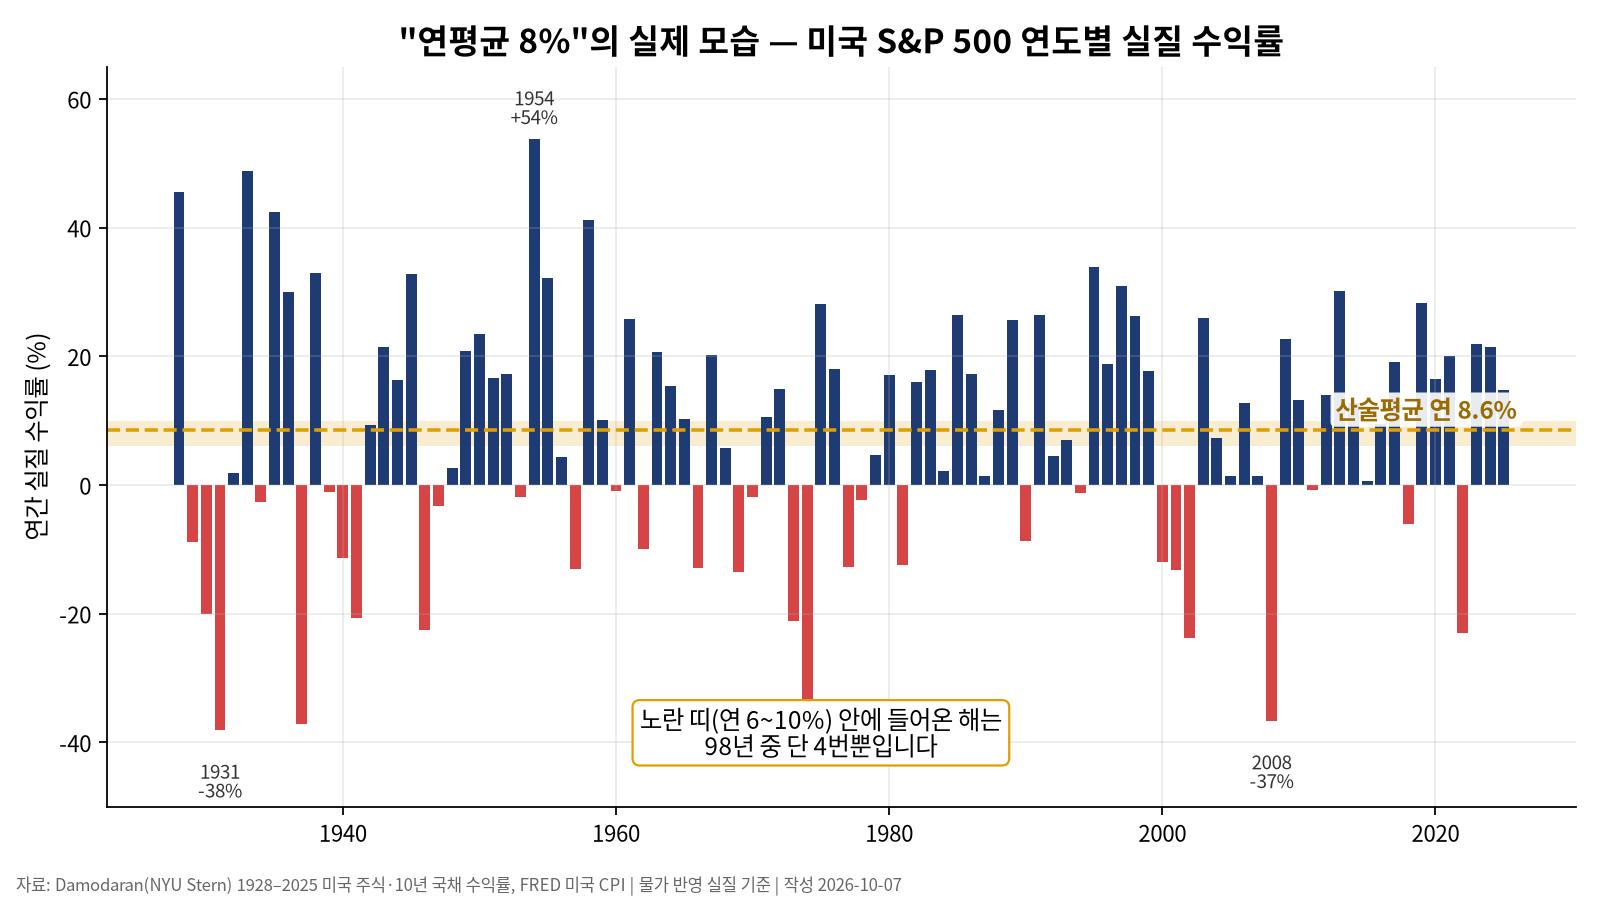
1928–2025년 S&P 500의 물가 반영 실질 수익률 산술평균은 연 8.6%입니다. 그런데 노란 띠(연 6–10%) 안에 들어온 해는 98년 중 단 4번뿐입니다. 평균은 '실제로 자주 일어나는 해'가 아니라 계산 결과일 뿐입니다.
참고로 같은 기간 실제로 복리로 불어난 속도(기하평균)는 연 6.8%로, 산술평균보다 1.8%p 낮습니다.
같은 평균, 정반대의 결과 — 경로의존성
중요한 문제중 하나는 그 수익률을 어떤 순서로 겪느냐입니다. 이걸 경로의존성(Path Dependency)이라고 부릅니다. 은퇴 설계에서는 '수익률 순서 위험(Sequence of Returns Risk)'이라고도 하죠.
실제 데이터로 확인해 봤습니다. 1969년에 10억 원을 들고 은퇴한 사람을 가정합니다. 1969–1998년 S&P 500의 30년 실제 수익률을 그대로 겪은 경우와, 같은 30개 숫자를 거꾸로 겪은 경우를 비교했습니다.
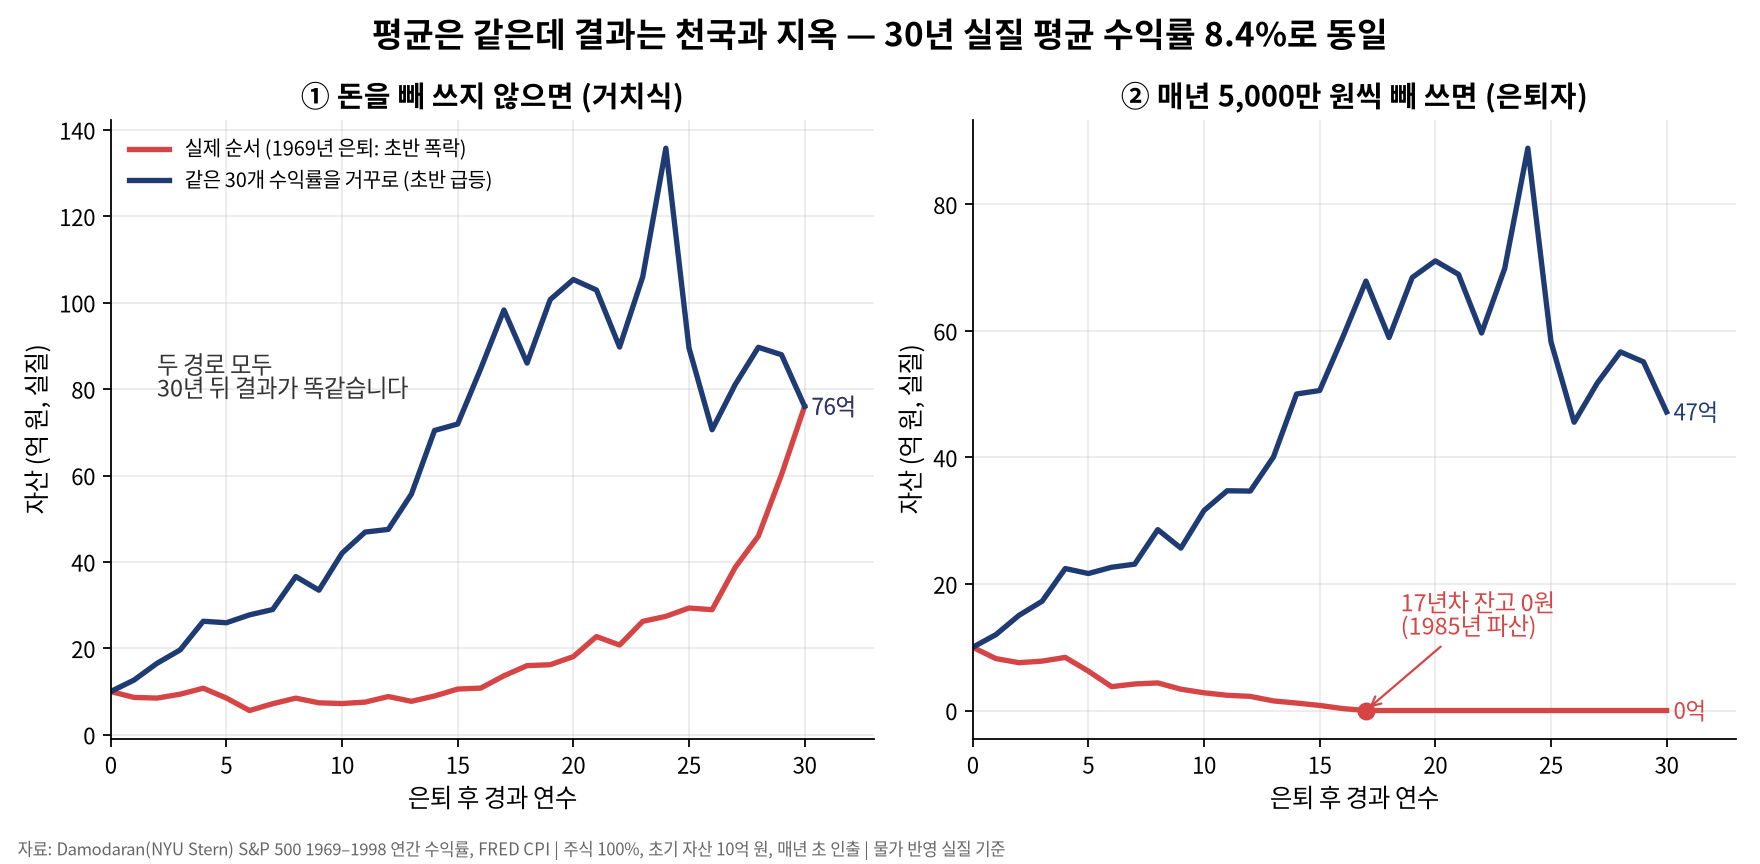
왼쪽은 10억을 그대로 묻어두고 돈을 빼 쓰지 않은 경우입니다. 이 경우는 순서가 달라도 파란색과 빨간색 경로 모두 30년 뒤 결과는 76억 원입니다. 곱셈은 순서를 바꿔도 답이 같기 때문이죠.
반면에 오른쪽은 매년 5,000만 원씩 생활비로 빼 쓴 경우입니다. 이때부터는 순서가 운명을 가릅니다.
|
구분 |
30년 실질 평균 수익률 |
결과 |
|
실제 순서 (초반 1973–74년 폭락) |
8.4% |
17년차(1985년) 잔고 0원 |
|
거꾸로 (초반 1990년대 급등) |
8.4% |
30년 뒤 47억 원 |
겪은 숫자의 평균은 완전히 같습니다. 그런데 한 사람은 70대에 파산하고, 다른 사람은 평생 쓰고도 47억 원이 남습니다. 은퇴 직후 하락장은 원금이 가장 클 때 '팔아서 쓰는' 손실을 확정시킵니다. 나중에 시장이 회복해도 이미 팔아버린 주식은 돌아오지 않습니다.
몬테카를로 시뮬레이션이란
그래서 나온 도구가 몬테카를로 시뮬레이션(Monte Carlo Simulation)입니다. 이름은 카지노로 유명한 모나코의 몬테카를로에서 따왔습니다. 2차 세계대전 무렵 수학자 스타니스와프 울람과 존 폰 노이만이 핵물리 계산에 쓰려고 고안했죠. 도박을 좋아하던 울람의 삼촌 이야기에서 이름이 나왔다고 합니다.
원리는 거창하지 않습니다. 미래 수익률을 반듯한 선 하나로 그리지 않습니다. 컴퓨터로 주사위를 수천, 수만 번 던져 봅니다. 과거 시장의 수익률을 재료로 가상의 30년 시나리오를 1만 개쯤 만듭니다.
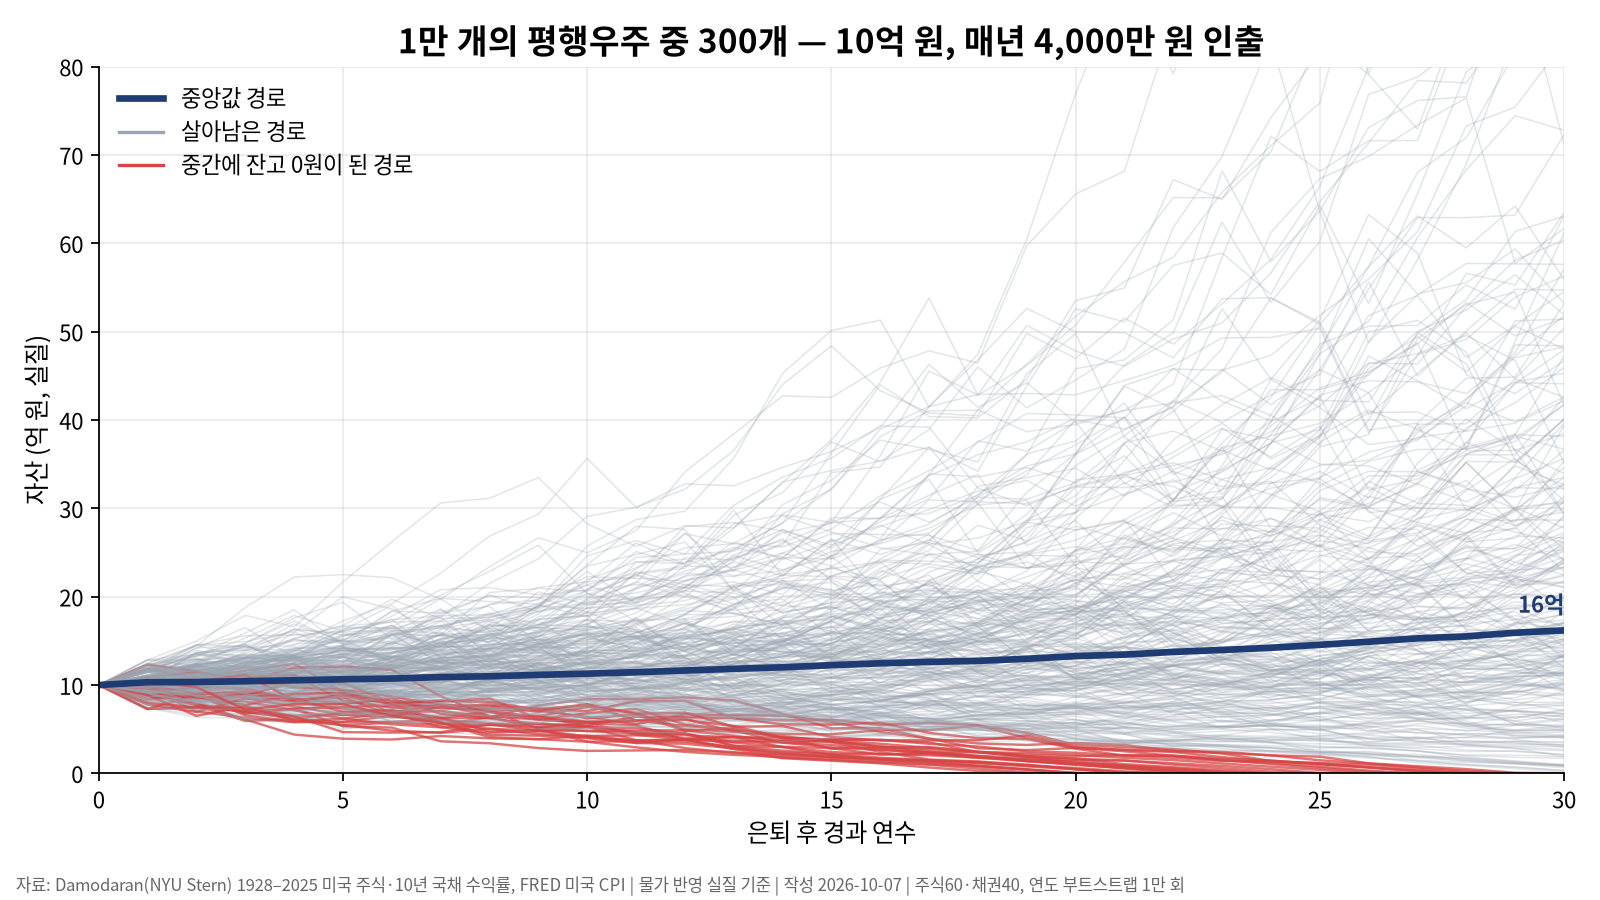
그러면 예쁜 선 하나 대신, 거미줄처럼 사방으로 뻗은 1만 개의 인생 경로가 뜹니다. 어떤 우주에서는 대박이 나서 70억 원 넘게 남습니다. 어떤 우주에서는 초반에 하락장을 연달아 맞고 잔고가 0원이 됩니다. 빨간 선이 그런 경로들입니다.
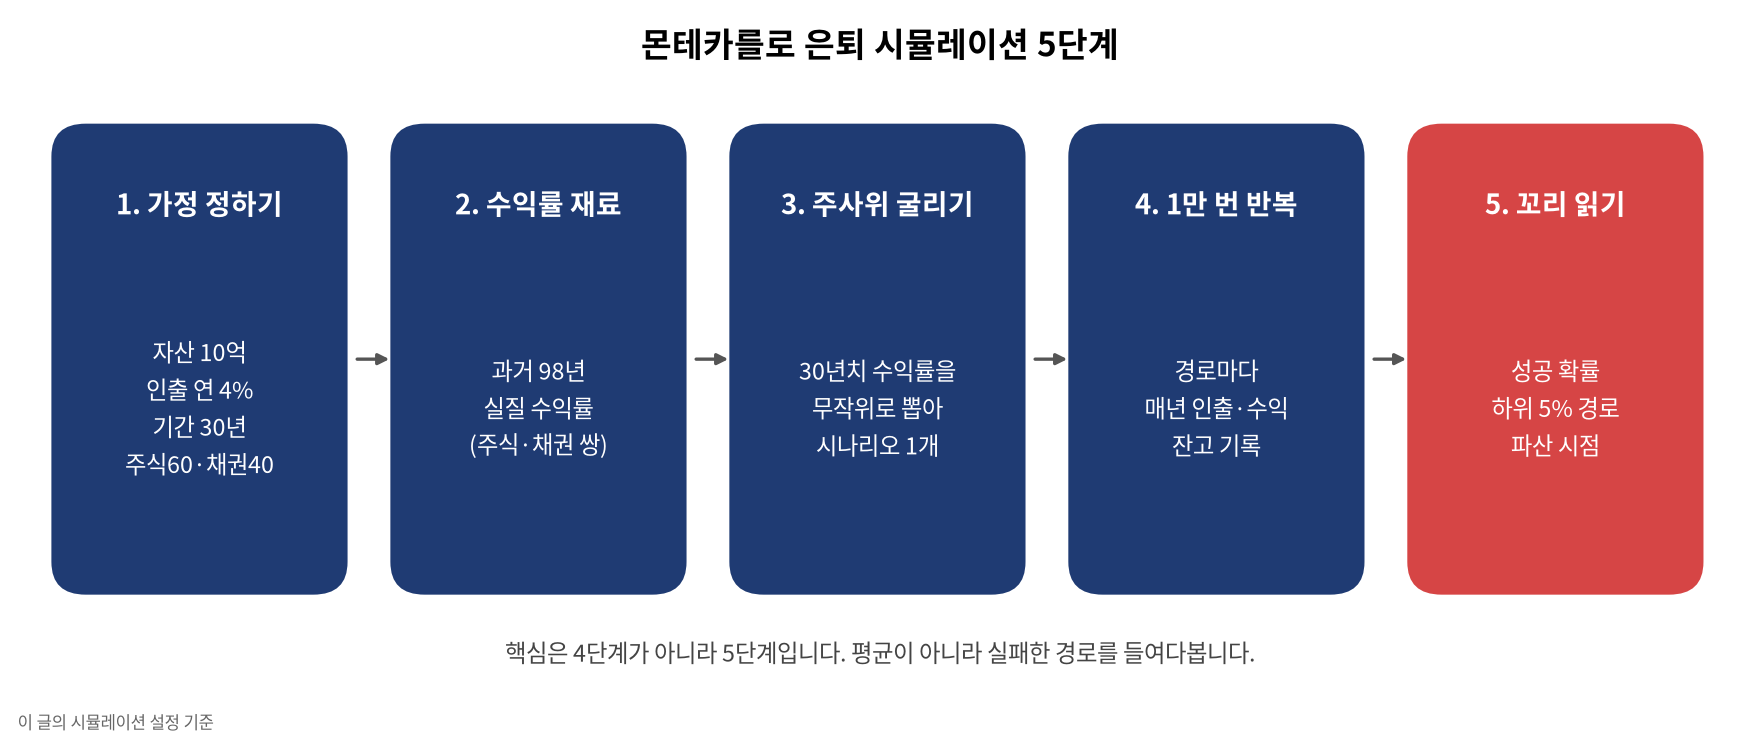
실제로 위 차트를 만든 과정은 이렇습니다.
1단계. 가정 정하기
시뮬레이션의 결과는 가정을 넘지 못합니다. 이번 글의 기본 설정은 아래와 같습니다.
|
항목 |
설정 |
|
초기 자산 |
10억 원 |
|
인출 |
첫해 4,000만 원(4%), 이후 물가만큼 인상 |
|
기간 |
30년 |
|
자산 배분 |
미국 주식(S&P 500) 60% + 미국 10년 국채 40%, 매년 리밸런싱 |
|
실패 정의 |
30년 안에 그해 생활비를 다 못 빼는 순간 |
|
시행 횟수 |
1만 회 |
'물가만큼 인상'은 4%룰의 원래 정의입니다. 윌리엄 벤젠이 1994년 제시했고, 1998년 트리니티 연구가 '성공 확률'이라는 개념으로 유명하게 만들었습니다.
2단계. 수익률 재료 준비하기
1928–2025년 미국 주식, 10년 국채의 연간 수익률을 NYU 스턴의 다모다란 교수 자료에서 가져왔습니다. 여기에 미국 소비자물가(CPI)를 반영해 실질 수익률로 바꿨습니다.
실질 수익률 = (1 + 명목 수익률) ÷ (1 + 물가상승률) − 1
실질로 계산하면 결과가 모두 '오늘 돈의 가치'로 나옵니다. 30년 뒤 16억 원은 지금 물가 기준 16억 원이라는 뜻입니다.
주식과 채권은 같은 해끼리 짝을 지어 보관합니다. 둘이 함께 움직이는 관계(상관관계)를 살리기 위해서입니다.
3단계. 주사위 고르기 — 수익률을 뽑는 3가지 방법
몬테카를로의 핵심은 '어떤 주사위를 던지느냐'입니다. 대표적인 방법은 세 가지입니다.
|
방법 |
원리 |
장점 |
약점 |
|
① 정규분포 가정 |
평균·표준편차로 종 모양 분포를 만들어 뽑기 |
간단, 엑셀로도 가능 |
폭락이 실제보다 드물게 나옴 |
|
② 부트스트랩 |
과거 98개 연도 중 무작위로 30개를 뽑기(중복 허용) |
실제 분포 모양을 그대로 씀 |
연도 간 흐름(하락장 연속)이 끊김 |
|
③ 블록 부트스트랩 |
연속된 5년을 한 묶음으로 뽑기 |
하락장·상승장의 흐름을 일부 보존 |
묶음 길이를 정하는 기준이 주관적 |
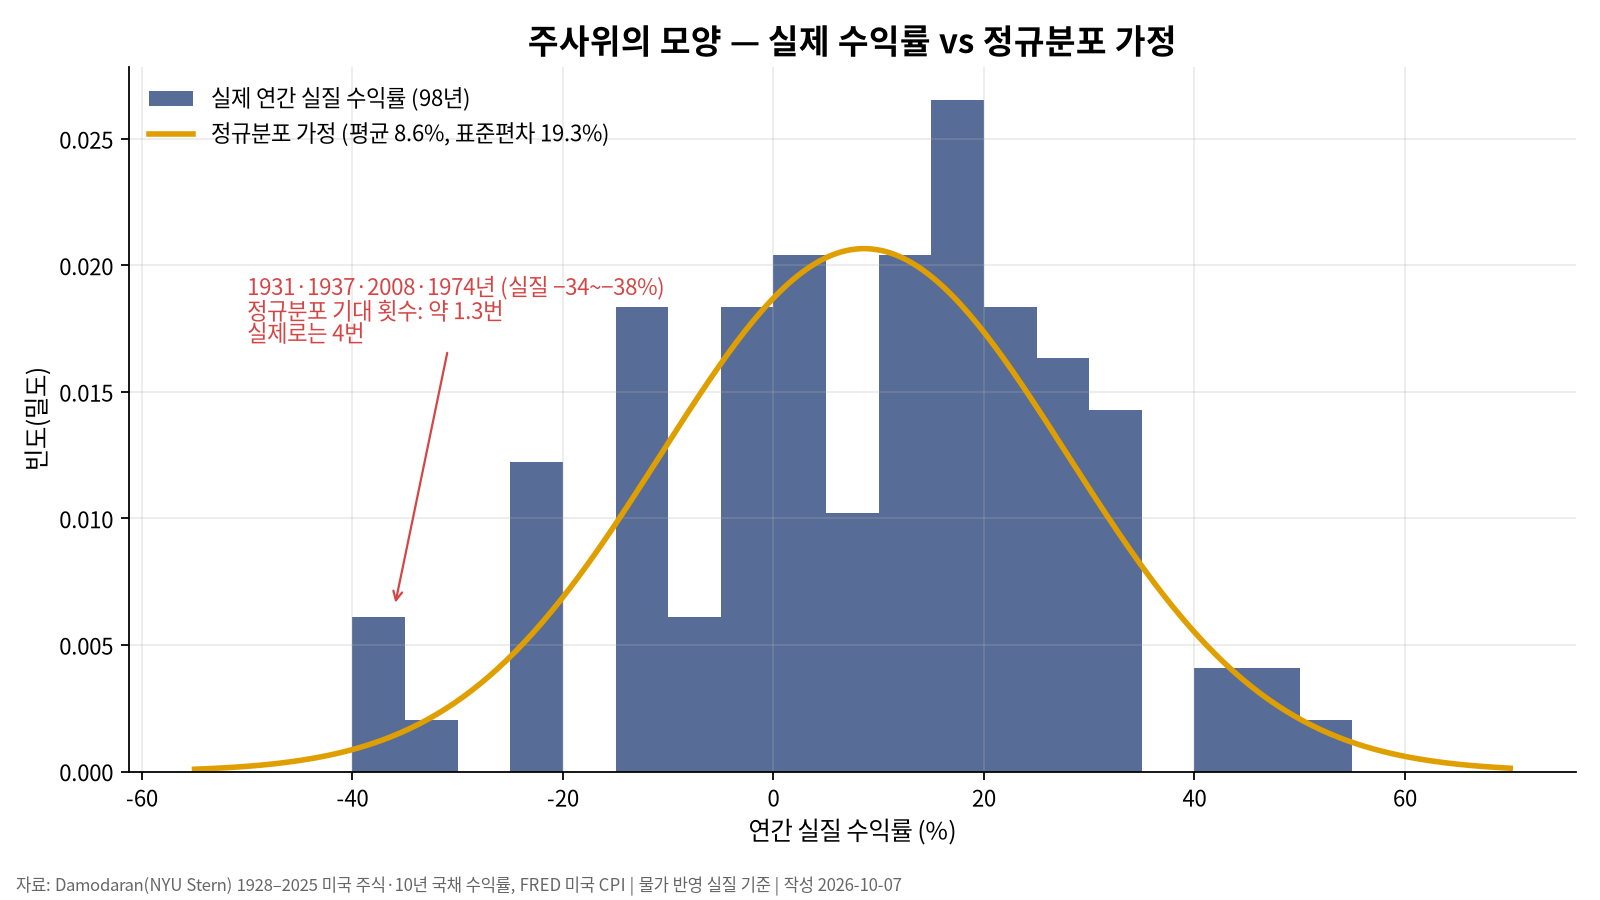
정규분포는 깔끔하지만 현실과 다릅니다. 실질 −34% 이하로 떨어진 해는 정규분포라면 98년에 약 1.3번 나와야 합니다. 실제로는 4번(1931, 1937, 1974, 2008년)이었습니다. 이렇게 극단값이 자주 나오는 걸 '두꺼운 꼬리(Fat Tail)'라고 합니다. 이 글에서는 ② 부트스트랩으로 계산했습니다.
4단계. 1만 번 반복하기
시나리오 하나는 이렇게 굴러갑니다. 매년 초 생활비를 빼고, 남은 돈에 그해 수익률을 곱합니다. 이걸 30번 반복하면서 잔고를 기록합니다. 그리고 이 과정을 1만 번 되풀이합니다. 아래 차트는 시행 횟수에 따라 성공 확률 추정치가 어떻게 흔들리는지 보여줍니다.
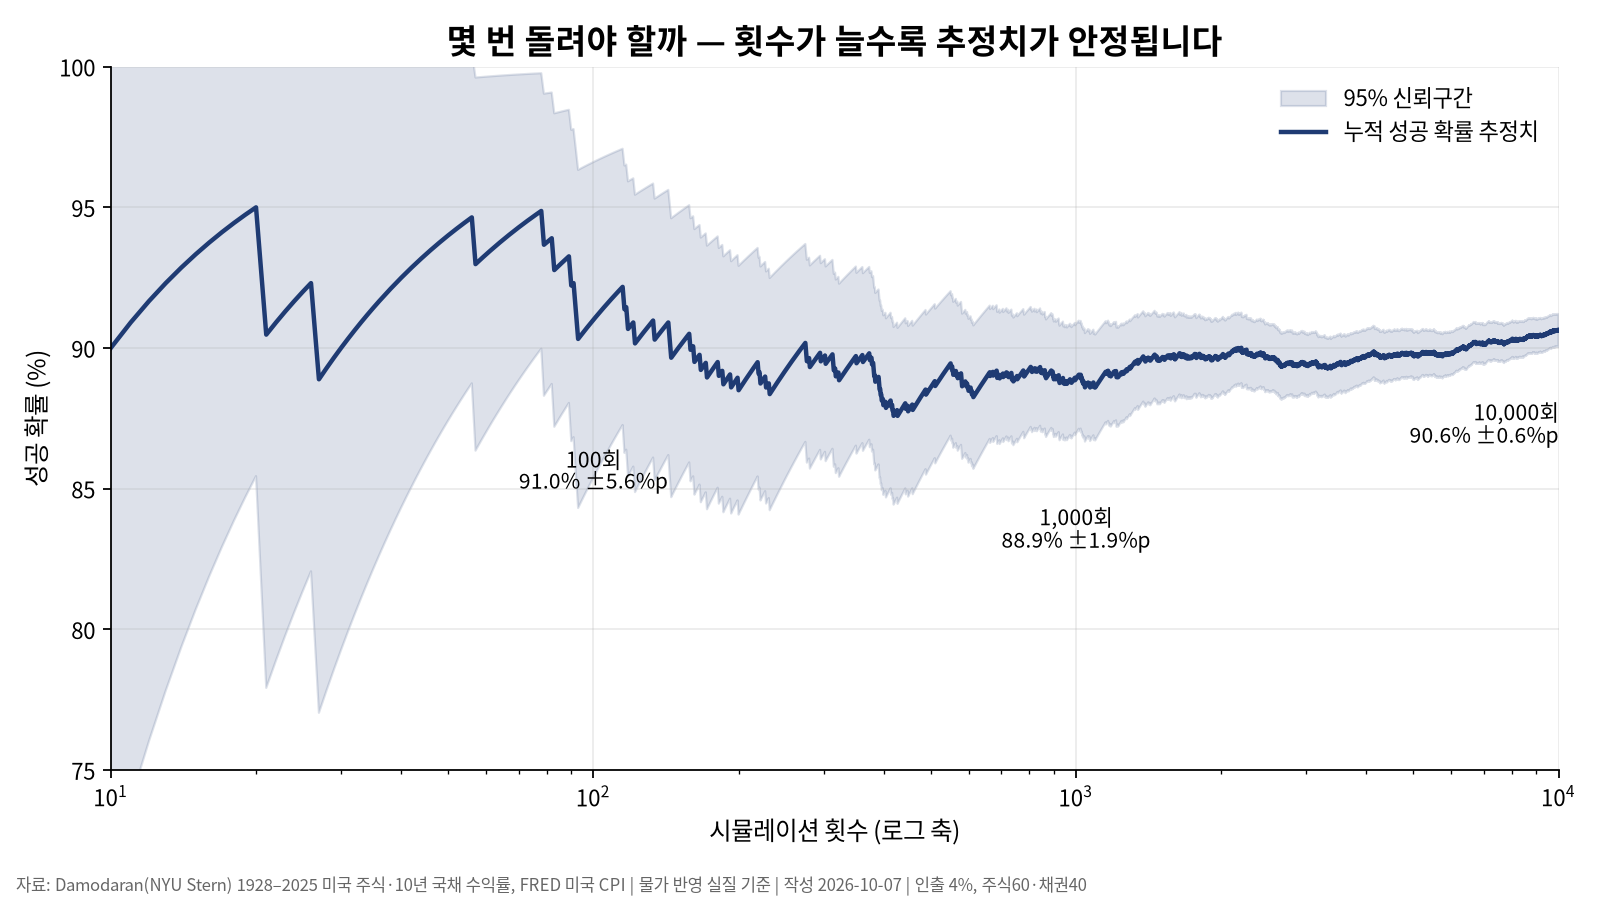
100번만 돌리면 오차가 ±5.6%p나 됩니다. 1,000번이면 ±1.9%p, 1만 번이면 ±0.6%p로 줄어듭니다. 개인 은퇴 설계라면 1만 번이면 충분합니다.
5단계. 결과 읽기 — 평균이 아니라 꼬리를 봅니다
마지막 단계가 가장 중요합니다. 1만 개의 결과에서 아래 숫자들을 뽑습니다.
성공 확률: 30년 동안 한 번도 생활비가 끊기지 않은 시나리오의 비율
하위 5%·10% 경로: 운이 나쁜 쪽에서 본 잔고
파산 시점: 실패한 시나리오가 몇 년차에 바닥났는지
1만 개를 모아 다시 '평균'을 보는 실수
1만 번을 돌리면 머리가 복잡해집니다. 그래서 흔히 저지르는 실수가 있습니다. 1만 개의 꼬인 실타래를 모아놓고 또다시 '평균'이나 '중앙값'을 보는 겁니다.
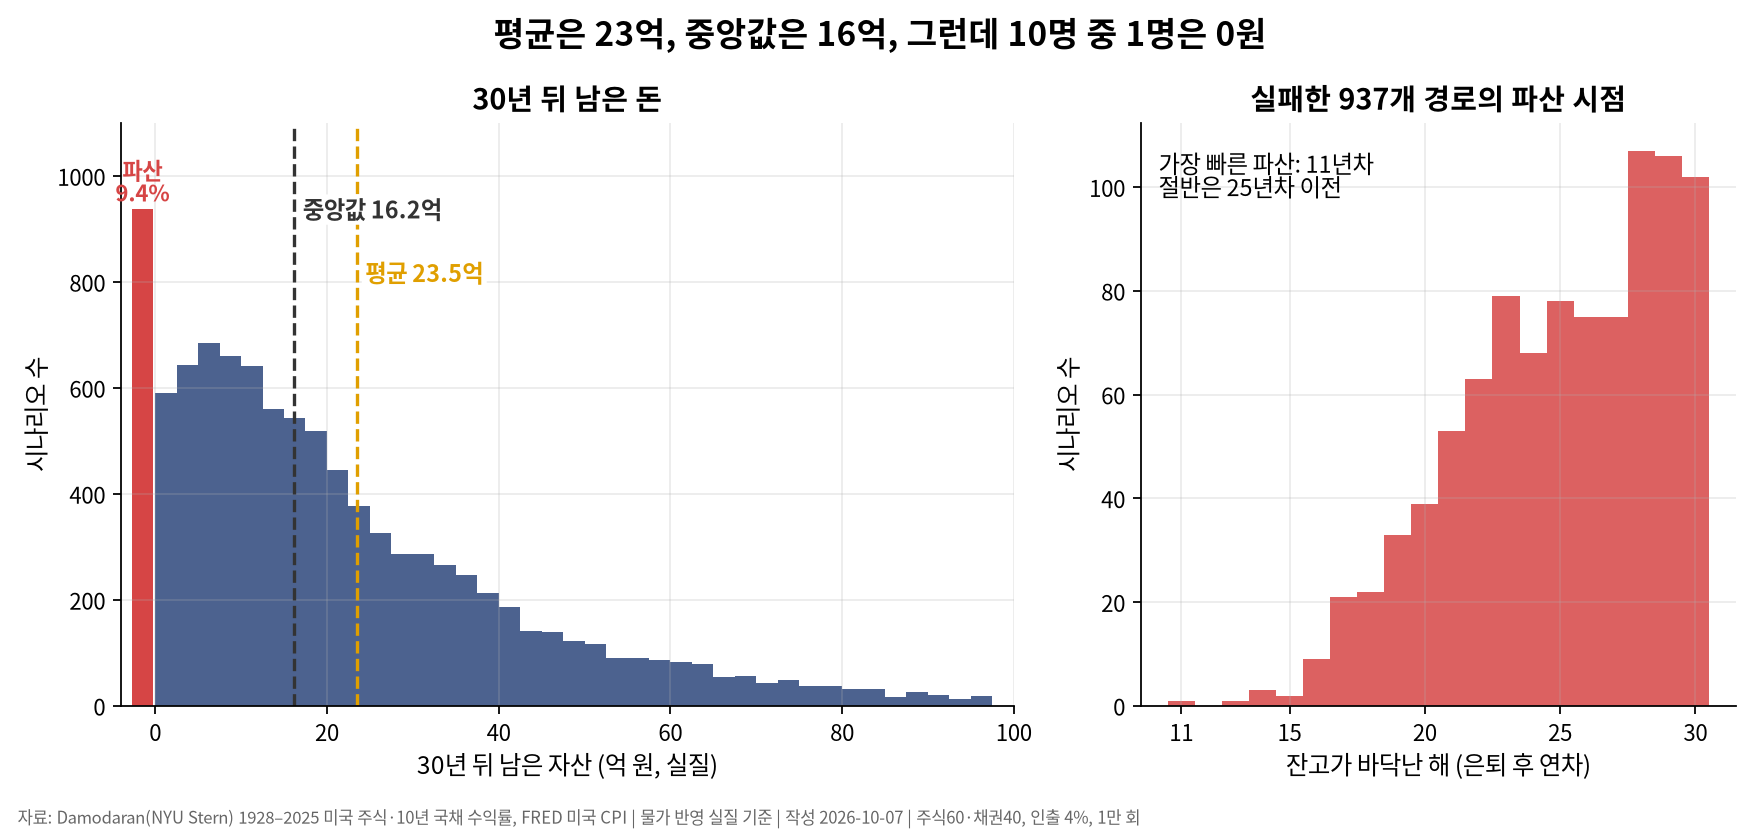
30년 뒤 남은 돈의 평균은 23.5억 원, 중앙값은 16.2억 원입니다. "이 정도면 충분하겠네"라는 생각이 들기 쉽죠. 그런데 왼쪽 끝 빨간 막대를 보세요. 937개(9.4%) 시나리오는 잔고 0원입니다. 평균이 중앙값보다 큰 것도 소수의 대박 경로가 끌어올렸기 때문입니다.
오른쪽은 실패한 경로들이 언제 무너졌는지입니다. 가장 빠른 경우는 11년차였습니다. 실패한 경로의 절반은 25년차 이전에 바닥났습니다. 60세에 은퇴했다면 85세 전입니다.
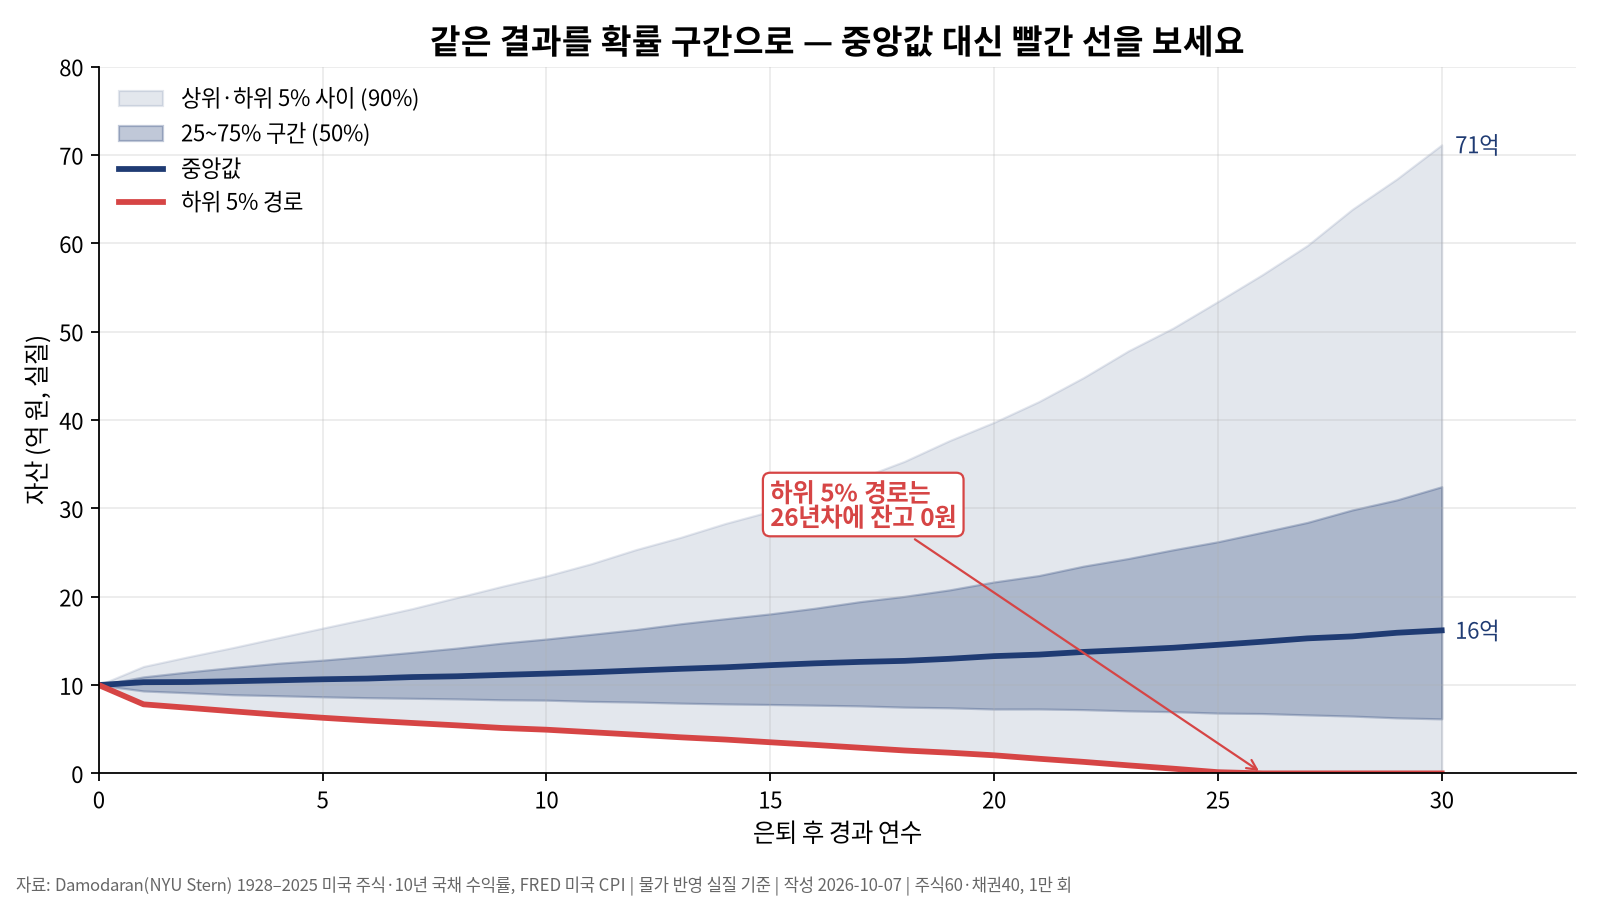
같은 결과를 확률 구간으로 그리면 더 분명합니다. 진한 남색 중앙값 선은 완만하게 오릅니다. 하지만 빨간 하위 5% 선은 꾸준히 내려가다 26년차에 0원에 닿습니다.
우리는 평행우주를 동시에 살 수 없습니다. 1만 번의 기회가 있는 게임이 아니죠. 그중 딱 하나의 경로에 진짜 인생을 걸고 올라타야 합니다. 그 경로가 남색 선일지 빨간 선일지는 아무도 모릅니다.
성공 확률 95%의 진짜 의미
시뮬레이션 결과에서 "성공 확률 95%"가 나왔다고 해봅시다. 시험에서 95점을 받았다면 훌륭하죠. 하지만 투자와 인생에서는 다릅니다. 성공 확률 95%는 100번 중 5번은 은퇴 후 길거리에 나앉는다는 뜻입니다.
비행기를 타려는데 기장이 이렇게 방송한다고 해보죠. "승객 여러분, 이 비행기가 추락하지 않고 도착할 확률은 95%입니다." 그 비행기에 탈 수 있을까요? 확률이 아무리 높아도 실패의 결과가 '파멸'이라면 다시 생각해봐야 합니다.
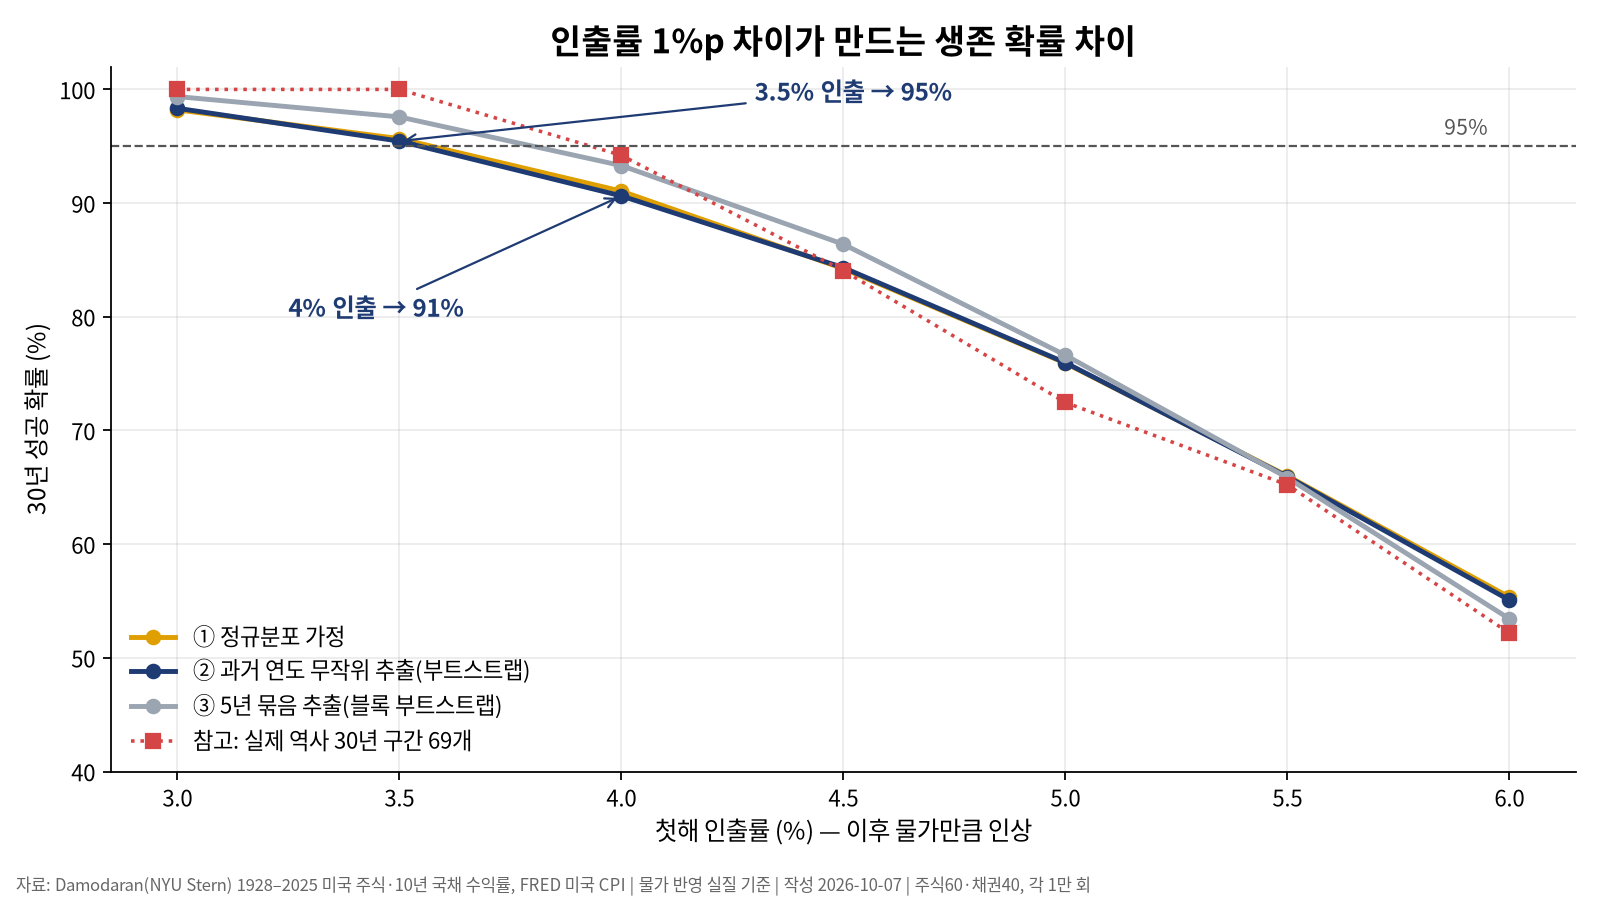
인출률을 바꿔 가며 돌려 봤습니다. 세 가지 주사위 모두 결과가 비슷하게 나왔습니다. 인출률이 0.5%p 오를 때마다 성공 확률은 수 %p씩 떨어집니다. 4%에서 5%로 1%p만 올려도 성공 확률은 91%에서 76%로 내려갑니다.
|
첫해 인출률 |
연 인출액 (10억 원 기준) |
성공 확률 (부트스트랩) |
실패 확률 |
|
3.0% |
3,000만 원 |
98.3% |
1.7% |
|
3.5% |
3,500만 원 |
95.5% |
4.5% |
|
4.0% |
4,000만 원 |
90.6% |
9.4% |
|
4.5% |
4,500만 원 |
84.3% |
15.7% |
|
5.0% |
5,000만 원 |
76.0% |
24.0% |
|
6.0% |
6,000만 원 |
55.1% |
44.9% |
빨간 점선은 1928년부터 실제 역사 30년 구간 69개를 그대로 돌린 결과입니다. 4% 인출의 역사적 성공률은 94.2%였습니다. 몬테카를로가 이보다 낮게 나온 건, 역사에 없던 '더 나쁜 순서'까지 만들어 보기 때문입니다. 이게 몬테카를로를 쓰는 이유이기도 합니다.
하위 5%를 위한 설계
결국 몬테카를로 시뮬레이션의 진짜 교훈은 "미래에 내 자산이 평균 얼마가 될까?"를 맞히는 게 아닙니다. 오히려 그 반대입니다. 운이 가장 나쁜 하위 5% 경로에 걸려도 버틸 수 있나 확인하는거죠.
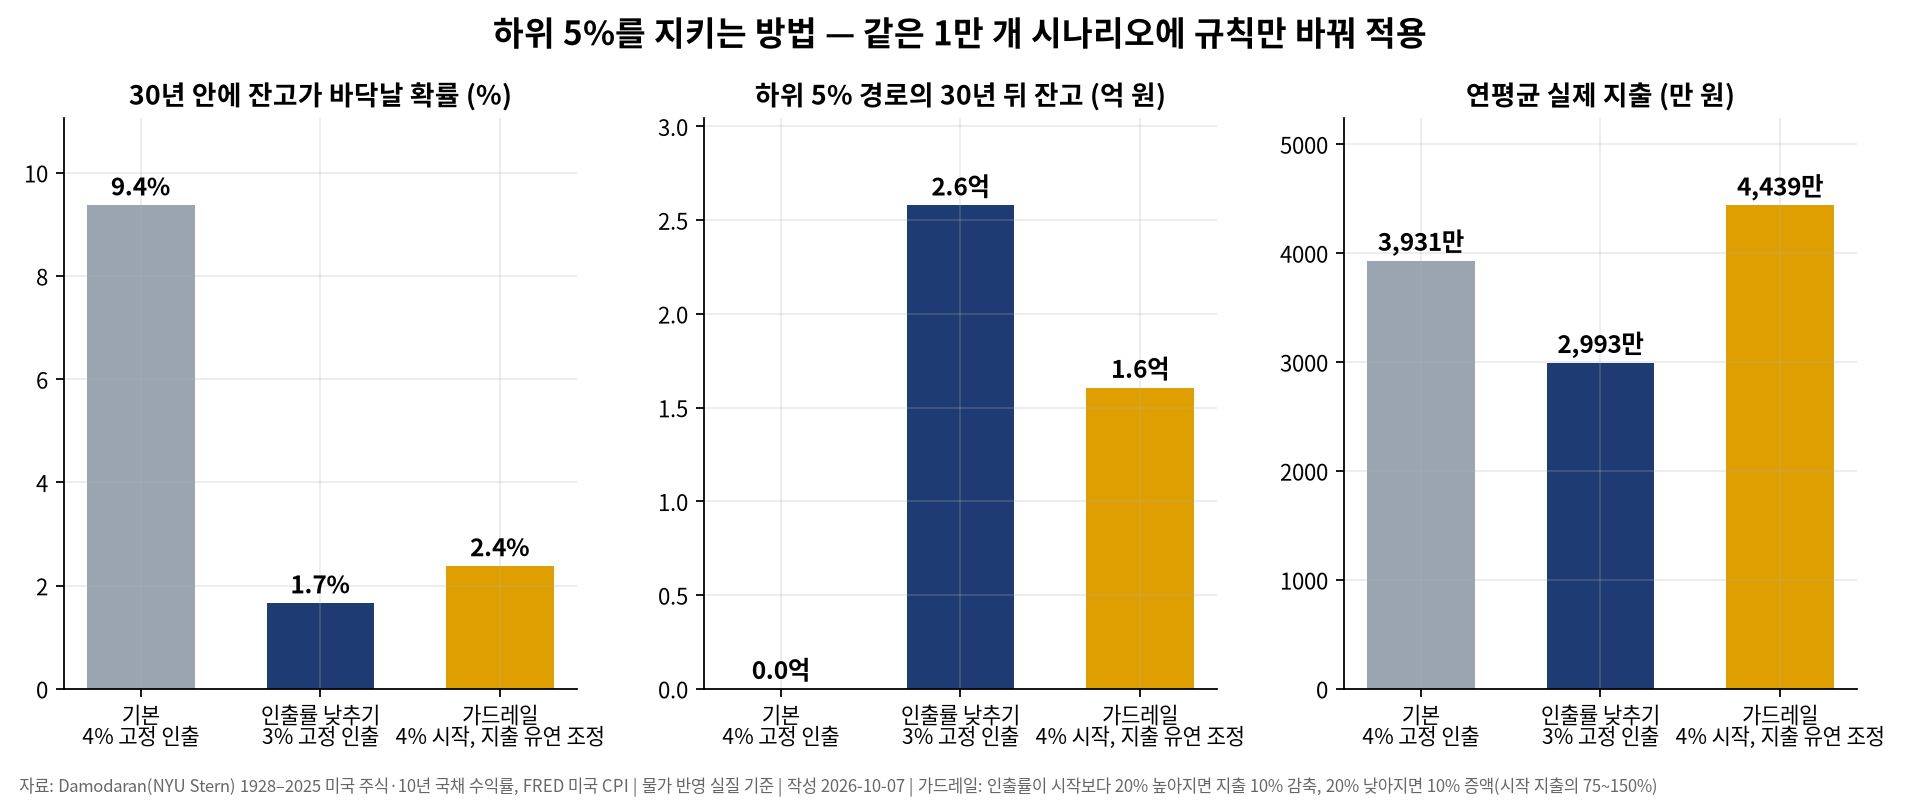
같은 1만 개 시나리오에 규칙만 바꿔서 다시 돌려 봤습니다.
|
전략 |
파산 확률 |
하위 5% 경로의 30년 뒤 잔고 |
연평균 실제 지출 |
|
기본: 4% 고정 인출 |
9.4% |
0원 |
3,931만 원 |
|
인출률 3%로 낮추기 |
1.7% |
2.6억 원 |
2,993만 원 |
|
가드레일: 4%로 시작, 지출 유연 조정 |
2.4% |
1.6억 원 |
4,439만 원 |
인출률 낮추기: 가장 단순하고 확실합니다. 다만 매년 1,000만 원 가까이 덜 써야 합니다. 대부분의 시나리오에서는 큰돈을 남긴 채 생을 마감하게 되죠.
가드레일(지출 유연 조정): 자산이 줄어 인출률이 시작보다 20% 높아지면 지출을 10% 줄입니다. 반대로 자산이 늘어 20% 낮아지면 10% 늘립니다. 이번 설정에서는 파산 확률이 2.4%로 줄면서도 평균 지출은 오히려 늘었습니다. 대가는 하락장에서 생활비가 최저 3,000만 원까지 줄어드는 해를 견디는 것입니다.
현금 버킷: 몇 년 치 생활비를 단기채나 예금으로 따로 떼어 둡니다. 폭락장에서 주식을 헐값에 팔지 않게 해 주는 장치입니다. 이번 시뮬레이션에는 넣지 않았습니다. 숫자보다는 '공포에 팔지 않게 하는 심리적 안전판'으로서 가치가 크다고 봅니다.
어느 쪽이든 공통점이 있습니다. 평균을 키우는 전략이 아니라, 나쁜 꼬리를 줄이는 전략이라는 점입니다.
미래의 최적값은 맞힐 수 없습니다. 그 사실을 인정하고, 어떤 재수 없는 경로가 걸려도 끝까지 살아남는 구조를 짜는 것. 몬테카를로 시뮬레이션의 진짜 목적은 언제든 최악의 경로가 올 수 있음을 잊지 않고 거기에 대비하는 것입니다.
그럼 끝!