섀넌의 도깨비 변형, QQQ·QLD·TQQQ 50:50 / 70:30 / RSI 백테스트
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224410719012
https://m.blog.naver.com/hyunsoo-is-cute/224041873280
예전에 섀넌의 도깨비 전략에 대해 이야기 한적이 있었죠. 이번에는 약간의 변형을 했습니다. RSI를 이용한 리밸런싱입니다.
RSI는 유명한 보조지표중에 하나로 상승한 날의 상승폭과 하락한 날의 하락폭을 비교해 현재 가격의 모멘텀을 0~100으로 표현하는 지표입니다.
일반적인 해석은 70이상이면 과매수, 30이하면 과매도 입니다. 70이상이라고 무조건 앞으로 하락이다 이런건 당연히 아니고, 최근 상승 모멘텀이 매우 강하다 라는 뜻이죠. 평균회귀에 입각해서 보면 강한 상승뒤에는 하락이 올 수 있으니 파는게 좋을수도? 정도로 보면 되겠습니다.
오늘 비교할것은 이 RSI를 이용해서 리밸런싱을 하는겁니다. 과매도 구간에서는 매수 리밸런싱, 과매수 구간에서는 매도 리밸런싱을 합니다.
백테스트 조건
기간은 TQQQ까지 공통으로 비교할 수 있는 2010년 3월 4일부터 2026년 9월 11일까지입니다.
초기자금 10,000달러
추가 납입 없음
매수·매도 수수료 각각 0.1%
실현이익 세율 22%
현금 이자 0%
정수 주식만 거래
신호는 종가 기준, 실제 거래는 다음 거래일 시가
QQQ, QLD, TQQQ 3가지 종목을 가지고 테스트를 진행합니다. 현금 이자를 0%로 잡았다는 점은 주식/현금 혼합 전략에는 꽤 불리한 조건입니다. SGOV 같은 현금성 자산을 사용하면 결과는 조금 달라질 수 있겠죠.
비교한 전략
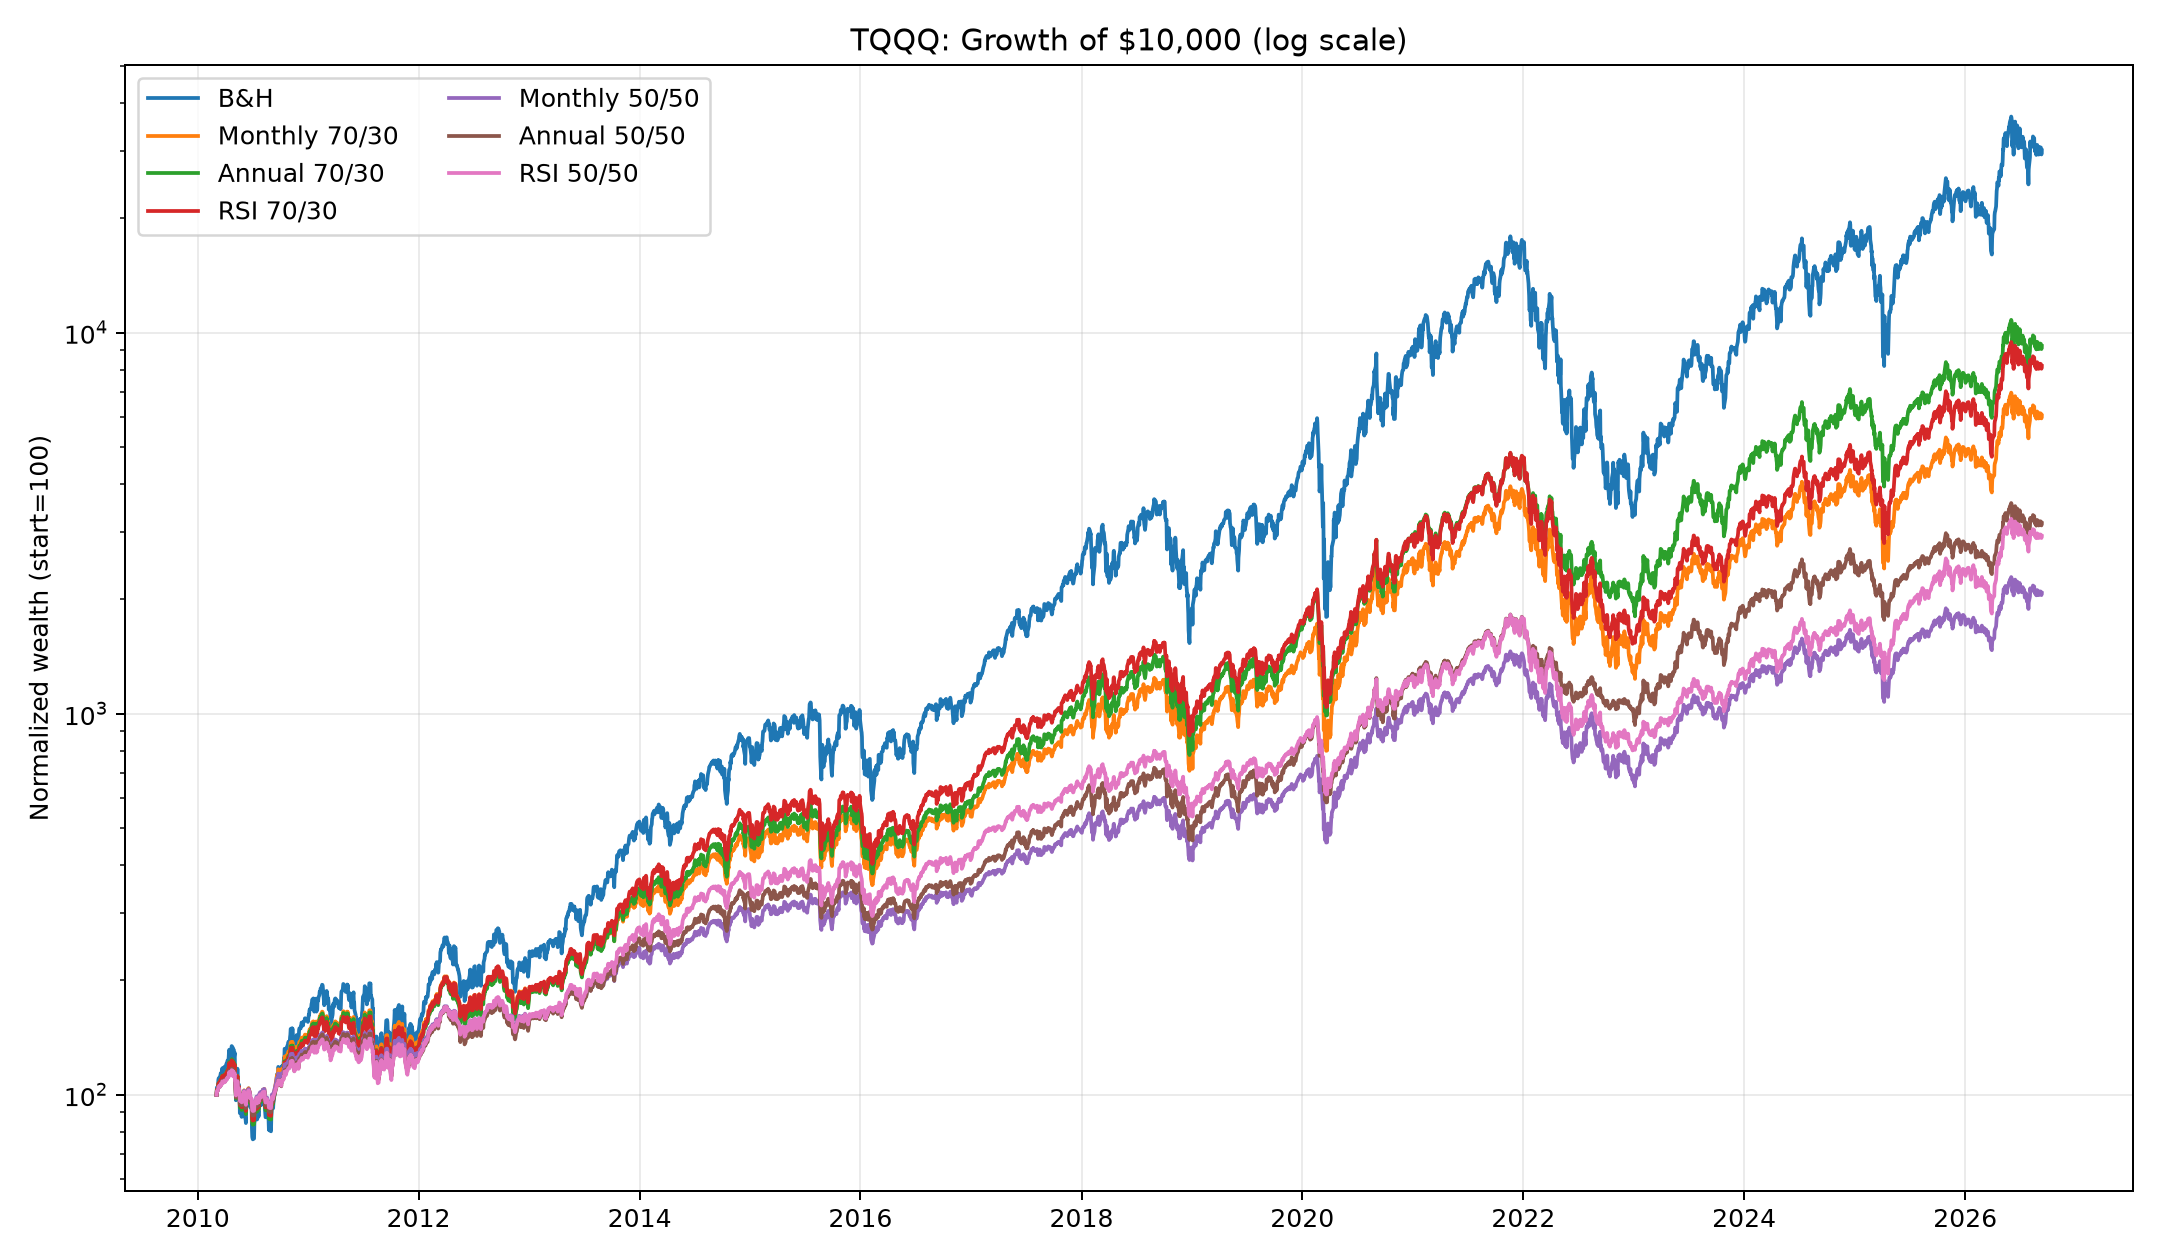
비교군은 총 9개입니다. Buy & Hold, 처음만 50:50 또는 70:30으로 나눈 뒤 그대로 두는 Static 방식, 월 1회 리밸런싱, 연 1회 리밸런싱, 그리고 RSI를 이용한 방식입니다.
RSI는 Wilder RSI 14일을 사용했습니다. 여기서는 일반적인 수치보다 더욱 엄격한 기준을 적용해서 25와 80을 사용했습니다. RSI가 25 이하일 때는 목표비중보다 주식이 적을 경우에만 매수하고, RSI가 80 이상일 때는 목표보다 주식이 많을 경우에만 매도했습니다. 즉 과매도에서 매도하거나 과매수에서 매수하는 반대 방향 거래는 하지 않았습니다.
|
QQQ 전략 |
최종자산 ($) |
세후 CAGR |
MDD |
연 변동성 |
Sharpe |
세금 Drag |
|
Buy & Hold |
180,170 |
19.12% |
-35.11% |
20.66% |
0.952 |
0.00%p |
|
정적 50:50 |
95,085 |
14.60% |
-31.89% |
16.63% |
0.904 |
0.00%p |
|
정적 70:30 |
128,849 |
16.73% |
-33.64% |
18.52% |
0.929 |
0.00%p |
|
월간 리밸런싱 50:50 |
38,864 |
8.56% |
-18.80% |
10.24% |
0.947 |
1.05%p |
|
월간 리밸런싱 70:30 |
69,950 |
12.49% |
-25.65% |
14.39% |
0.949 |
0.93%p |
|
연간 리밸런싱 50:50 |
43,669 |
9.33% |
-18.12% |
10.50% |
0.966 |
0.70%p |
|
연간 리밸런싱 70:30 |
77,771 |
13.22% |
-24.78% |
14.54% |
0.965 |
0.57%p |
|
RSI 리밸런싱 50:50 |
44,746 |
9.49% |
-20.59% |
10.68% |
0.960 |
0.64%p |
|
RSI 리밸런싱 70:30 |
79,166 |
13.34% |
-27.11% |
14.75% |
0.957 |
0.50%p |
|
QLD 전략 |
최종자산 ($) |
세후 CAGR |
MDD |
연 변동성 |
Sharpe |
세금 Drag |
|
Buy & Hold |
998,662 |
32.13% |
-63.68% |
41.24% |
0.884 |
0.00%p |
|
정적 50:50 |
504,331 |
26.78% |
-62.46% |
36.56% |
0.834 |
0.00%p |
|
정적 70:30 |
702,028 |
29.34% |
-63.15% |
38.71% |
0.860 |
0.00%p |
|
월간 리밸런싱 50:50 |
94,816 |
14.58% |
-36.84% |
20.14% |
0.878 |
2.33%p |
|
월간 리밸런싱 70:30 |
227,854 |
20.83% |
-48.77% |
28.42% |
0.880 |
2.45%p |
|
연간 리밸런싱 50:50 |
124,231 |
16.47% |
-33.19% |
20.55% |
0.914 |
1.62%p |
|
연간 리밸런싱 70:30 |
304,039 |
22.96% |
-45.58% |
28.54% |
0.906 |
1.31%p |
|
RSI 리밸런싱 50:50 |
126,754 |
16.61% |
-40.86% |
21.10% |
0.891 |
1.29%p |
|
RSI 리밸런싱 70:30 |
303,582 |
22.94% |
-51.58% |
29.13% |
0.887 |
1.02%p |
|
TQQQ 전략 |
최종자산 ($) |
세후 CAGR |
MDD |
연 변동성 |
Sharpe |
세금 Drag |
|
Buy & Hold |
3,030,278 |
41.31% |
-81.66% |
61.20% |
0.875 |
0.00%p |
|
정적 50:50 |
1,520,139 |
35.54% |
-81.21% |
55.97% |
0.827 |
0.00%p |
|
정적 70:30 |
2,124,167 |
38.31% |
-81.47% |
58.28% |
0.852 |
0.00%p |
|
월간 리밸런싱 50:50 |
208,080 |
20.17% |
-52.23% |
29.51% |
0.869 |
3.50%p |
|
월간 리밸런싱 70:30 |
609,197 |
28.24% |
-66.42% |
41.77% |
0.871 |
3.48%p |
|
연간 리밸런싱 50:50 |
317,554 |
23.28% |
-43.78% |
30.15% |
0.910 |
2.37%p |
|
연간 리밸런싱 70:30 |
927,275 |
31.54% |
-59.42% |
41.60% |
0.905 |
1.97%p |
|
RSI 리밸런싱 50:50 |
293,647 |
22.70% |
-55.97% |
30.77% |
0.872 |
1.67%p |
|
RSI 리밸런싱 70:30 |
821,825 |
30.58% |
-68.49% |
42.43% |
0.872 |
1.31%p |
먼저 결론부터
가장 눈에 띄는 것은 연 1회 리밸런싱입니다.
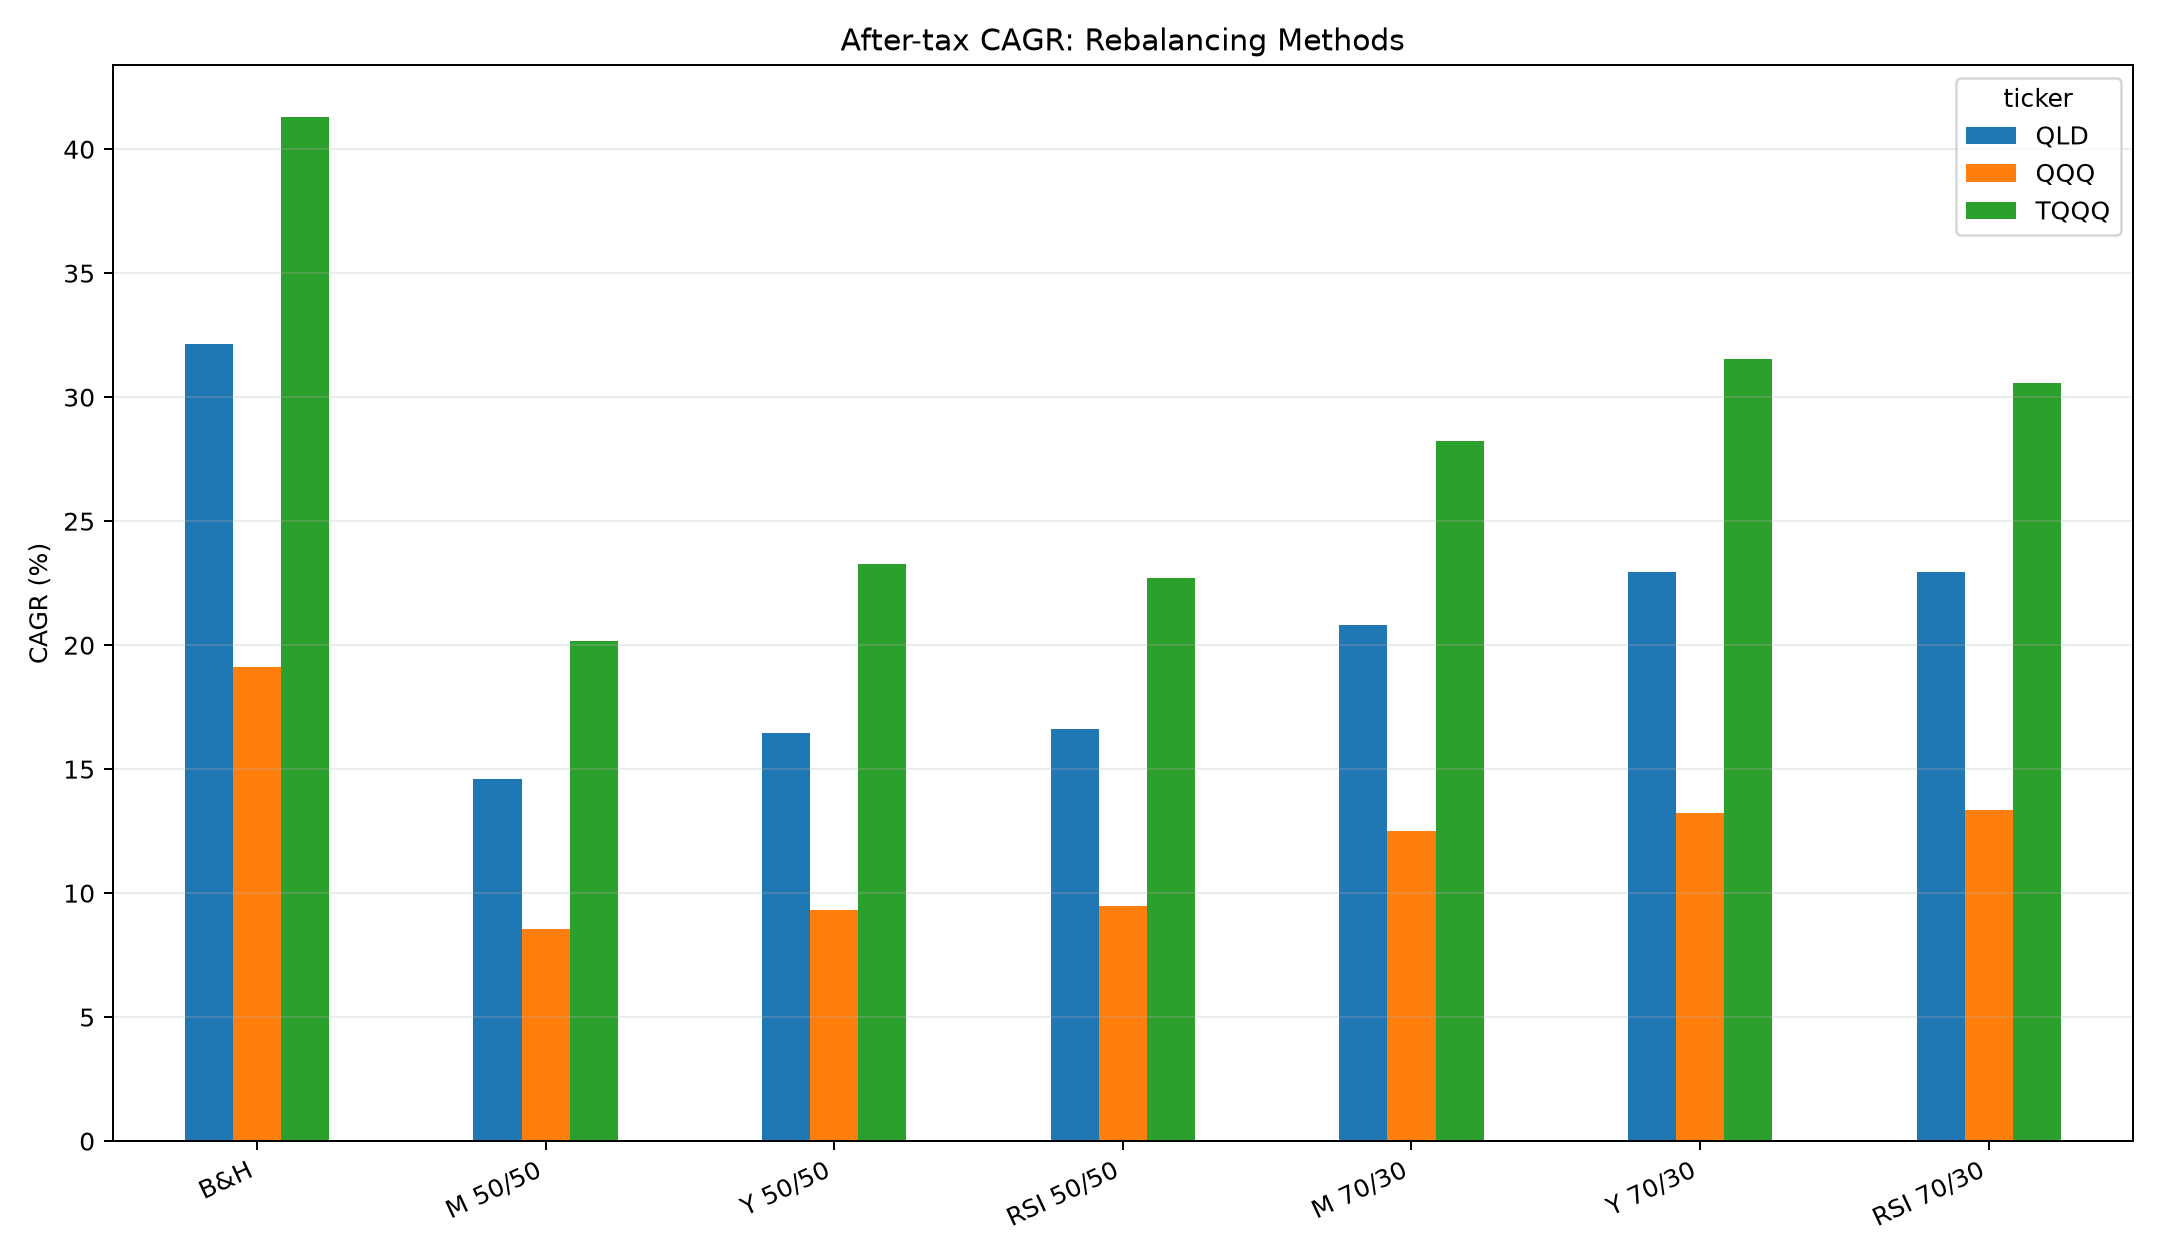
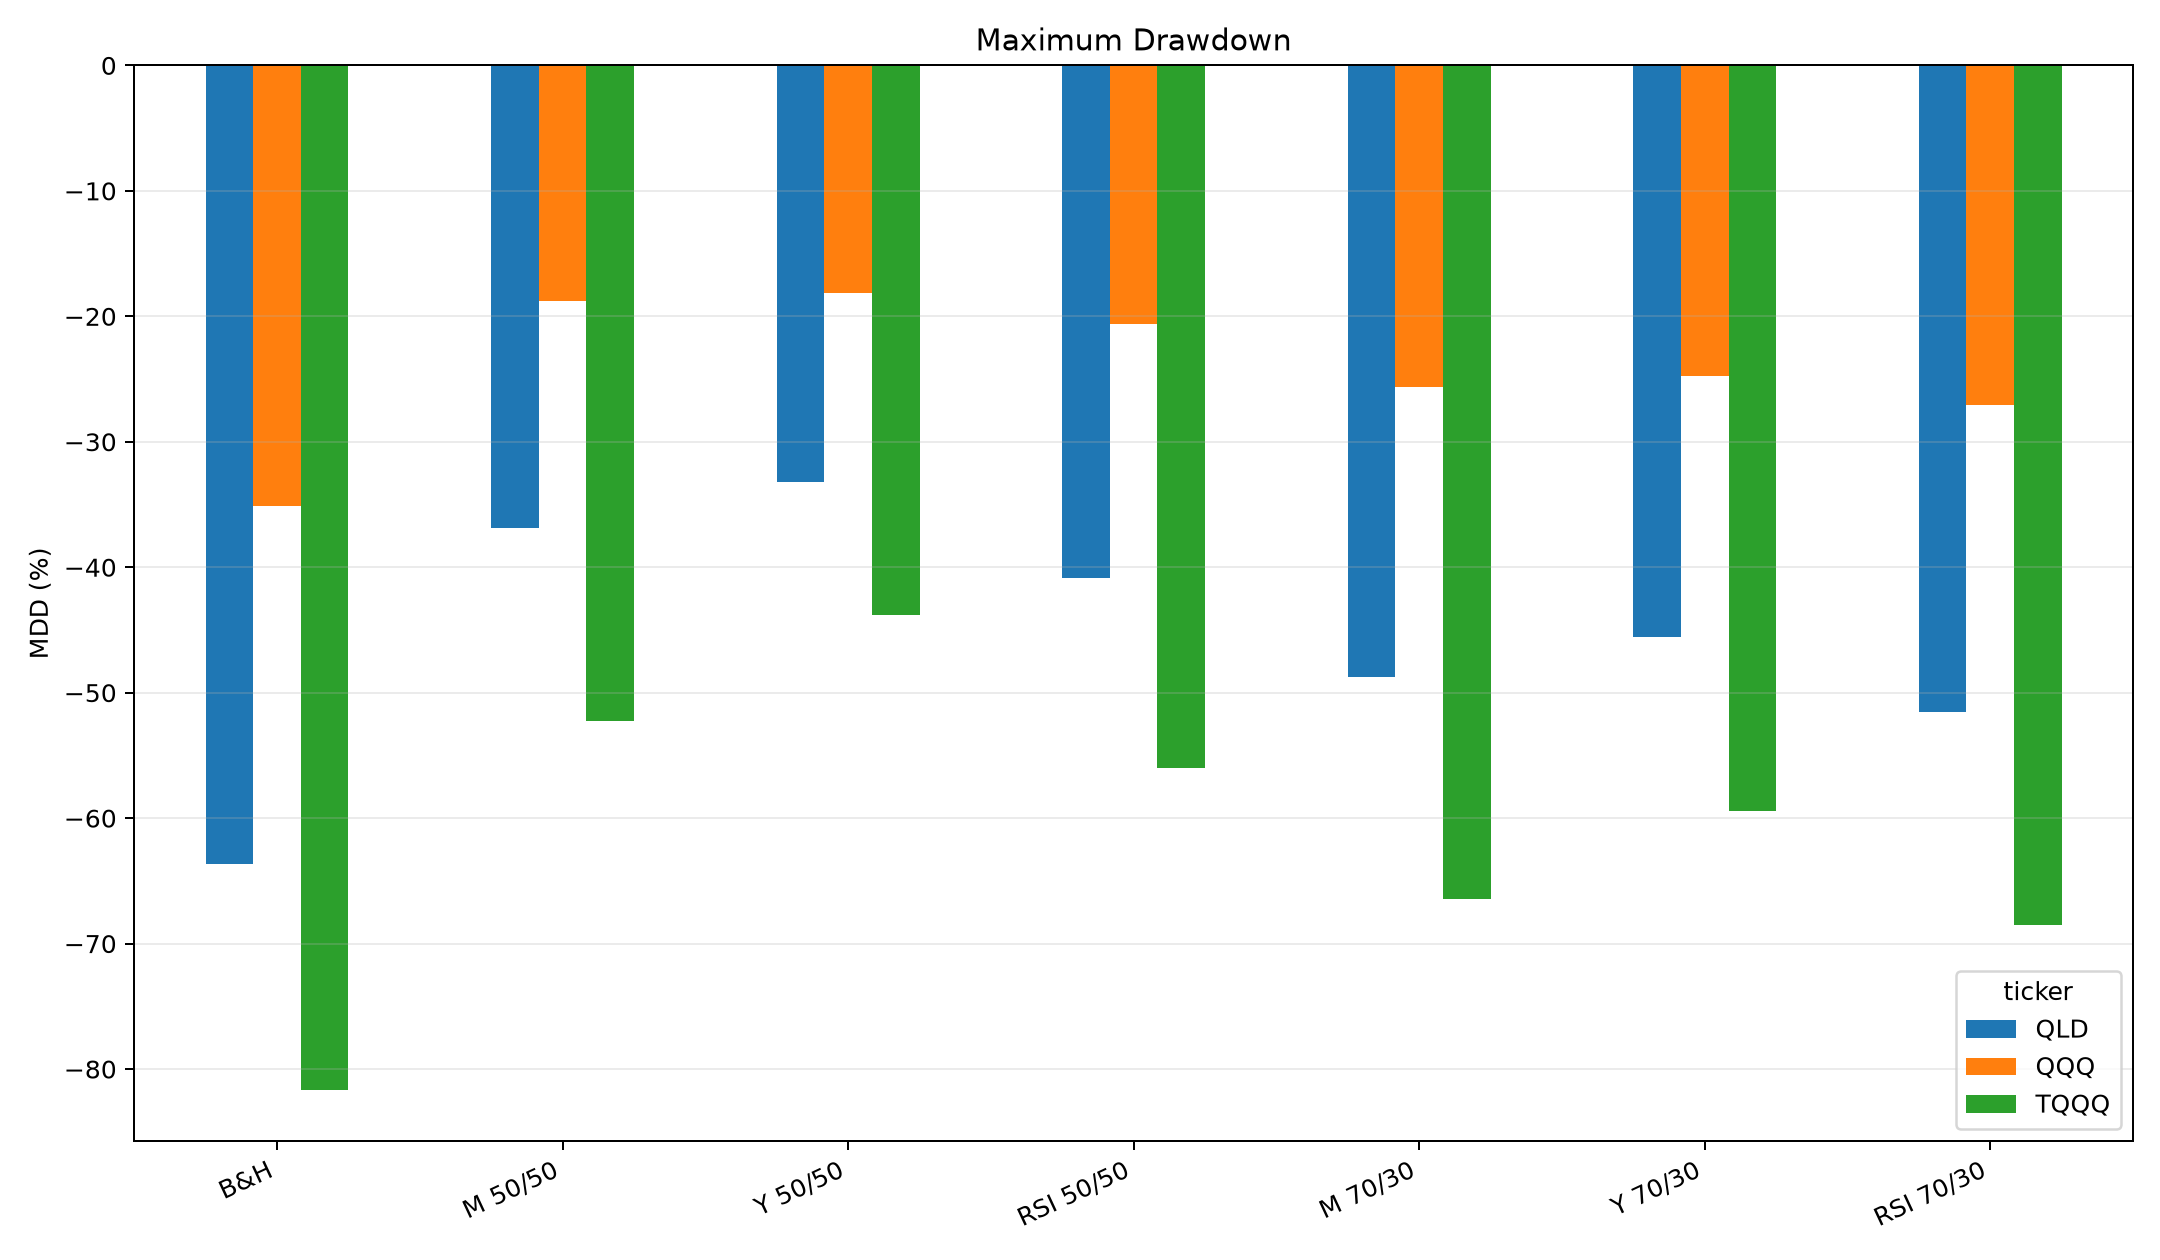
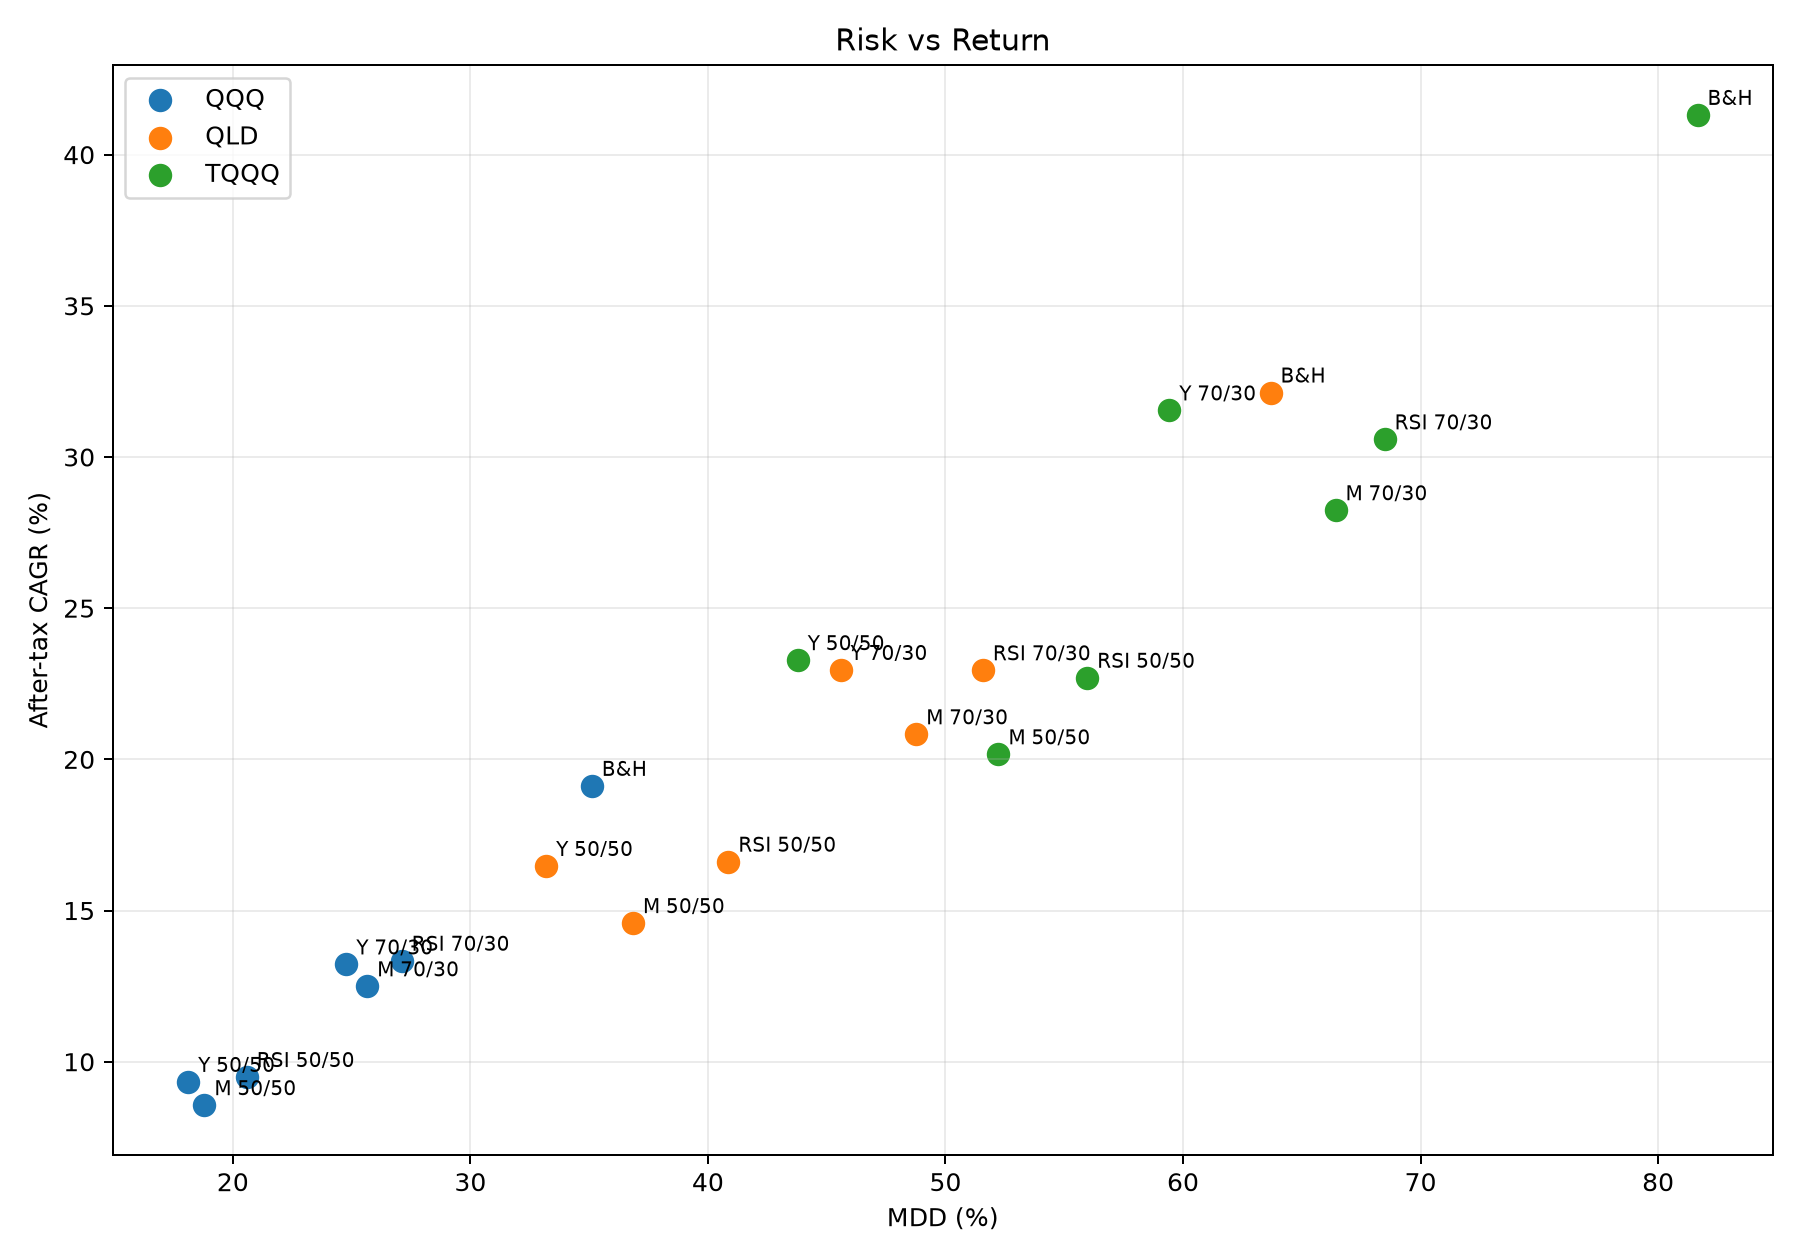
QQQ, QLD, TQQQ 모두 월 1회보다 연 1회가 수익률이 높았고, MDD도 오히려 더 낮았습니다. 리밸런싱을 자주 한다고 꼭 위험관리가 더 잘되는 것은 아니었다는 얘기죠.
RSI 방식은 월별 리밸런싱보다 거래횟수가 훨씬 적으면서 수익률을 잘 보존했습니다. 다만 이번 구간에서는 연 1회 리밸런싱이 RSI보다 MDD 측면에서 더 좋았습니다.
QQQ 결과
QQQ Buy & Hold의 세후 CAGR은 19.12%, MDD는 -35.11%였습니다.
70:30 기준으로 월별 리밸런싱은 CAGR 12.49%, MDD -25.65%, 연간 리밸런싱은 CAGR 13.22%, MDD -24.78%, RSI 리밸런싱은 CAGR 13.34%, MDD -27.11%였습니다.
수익률만 보면 RSI가 연간보다 아주 조금 높았지만, 차이는 거의 없습니다. 반면 MDD는 연간 리밸런싱이 더 좋았습니다.
50:50에서도 비슷했습니다. 월별 8.56%, 연간 9.33%, RSI 9.49%의 CAGR이었고 MDD는 각각 -18.80%, -18.12%, -20.59%였습니다.
QLD와 TQQQ에서는 차이가 더 커집니다
레버리지가 올라갈수록 리밸런싱 방식에 따른 차이도 커졌습니다.
QLD 70:30은 월별 CAGR 20.83%, 연간 22.96%, RSI 22.94%였습니다. MDD는 각각 -48.77%, -45.58%, -51.58%였습니다.
수익률은 연간과 RSI가 거의 같지만 MDD는 연간 방식이 확실히 낮았습니다.
TQQQ 70:30에서는 월별 CAGR 28.24%, 연간 31.54%, RSI 30.58%였습니다. MDD는 각각 -66.42%, -59.42%, -68.49%였습니다.
TQQQ처럼 변동성이 큰 자산에서는 연 1회 70:30 리밸런싱이 꽤 인상적입니다. Buy & Hold의 CAGR 41.31%에는 못 미치지만, MDD를 -81.66%에서 -59.42%까지 줄였습니다.
50:50은 생각보다 보수적입니다
50:50은 위험을 크게 줄여주지만 수익률 희생도 큽니다. 특히 월별 50:50은 상승장에서 계속 주식을 팔아 현금으로 되돌리기 때문에 복리 성장에 상당한 제약이 생깁니다.
TQQQ의 경우 월별 50:50 CAGR은 20.17%였습니다. 연간 50:50은 23.28%, RSI 50:50은 22.70%였습니다.
그 대신 연간 50:50의 MDD는 -43.78%였습니다. TQQQ를 사용하면서 MDD를 이 정도까지 낮춘다는 점은 꽤 흥미롭습니다.
리밸런싱 없이 가져간다면?
벤치마크를 위해서 처음에만 50:50이나 70:30으로 나눠놓고 그대로 두는 방식도 같이 넣어봤습니다.
그런데 장기 상승장이 이어지면 주식 비중이 계속 커집니다. TQQQ Static 50:50의 기간 평균 주식비중이 88.7%, Static 70:30은 94.1%까지 올라갔습니다.
결국 시작할 때만 현금을 섞는 것만으로는 장기적인 위험 관리가 잘 되지 않습니다. 실제 MDD도 Buy & Hold와 큰 차이가 없었습니다.
거래가 많으면 세금도 무시하기 어렵습니다
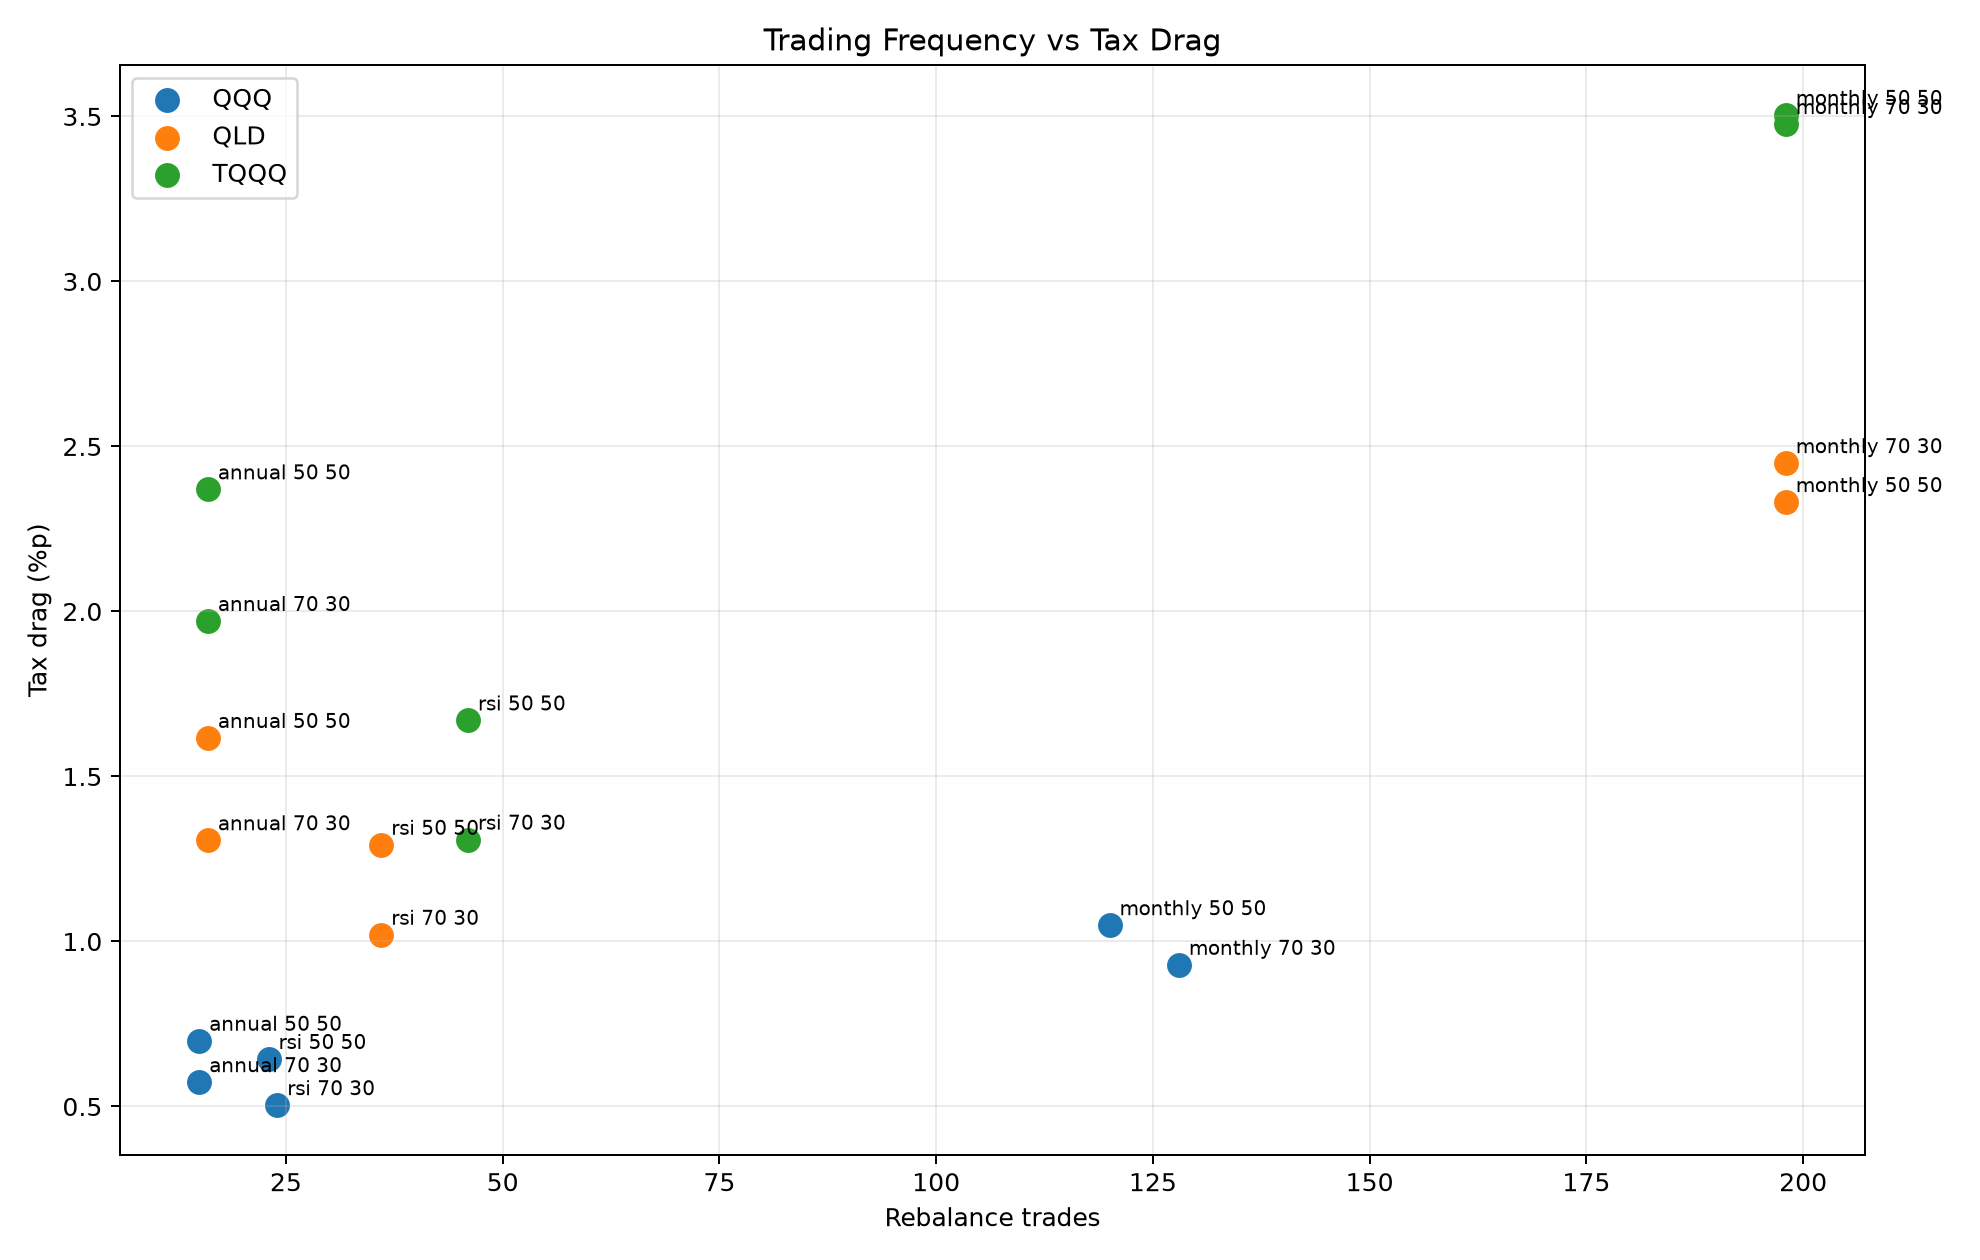
월별 리밸런싱은 거래가 많습니다. TQQQ 70:30은 매수 73회, 매도 125회가 발생했고 세후 수익 감소, tax drag는 3.48%p였습니다.
연간 70:30은 매수 3회, 매도 13회로 크게 줄었고 tax drag는 1.97%p였습니다. RSI 70:30은 매수 5회, 매도 41회였고 tax drag는 1.31%p였습니다.
즉 RSI 방식의 장점은 단순히 신호가 그럴듯하다는 것보다, 필요할 때만 움직이면서 거래와 과세를 줄인다는 데 더 가까워 보입니다.
결론
첫째, 리밸런싱은 자주 할수록 좋은 것이 아니었습니다. 이번 구간에서는 월 1회보다 연 1회가 수익률과 MDD 모두 더 좋았습니다. 이건 지난번 테스트에서도 같은 결론이었죠. 그런데 이건 테스트기간이 전반적으로 상승장이었다는 것을 감안해야 합니다.
둘째, 50:50은 확실히 방어적이지만 장기 수익률 희생이 큽니다. 특히 QQQ처럼 원래 변동성이 아주 높지 않은 자산에서는 굳이 절반을 현금으로 둘 필요가 있나 싶은 결과입니다.
셋째, 레버리지 ETF에서는 70:30이 꽤 재미있습니다. TQQQ 연간 70:30은 Buy & Hold보다 CAGR은 낮지만 MDD를 크게 줄였습니다. 장기 보유에서 실제로 버틸 수 있는 전략인가를 생각하면 단순 CAGR만 볼 문제는 아니죠. 사람마다 버틸 수 있는 MDD의 정도는 다르니 TQQQ에 투자하겠다면 어느정도 현금 비중이 적절한지 고민해봐야합니다.
넷째, RSI 방식도 나쁘지 않았습니다. 월별 리밸런싱보다는 훨씬 효율적이었고 거래횟수와 세금 drag도 줄었습니다. 다만 이번 2010~2026 구간에서는 연 1회 리밸런싱을 이기지는 못했습니다.
이번 결과만 보면 아주 복잡한 신호를 쓰기 전에 연 1회 같은 단순한 규칙을 기준점으로 잡아두는 것이 좋아 보입니다. RSI는 그 다음 비교대상으로 둘 만하고요.
다시 말하지만 이 결과는 2010년 이후 미국 기술주 강세장이 포함된 특정 구간의 백테스트입니다. 미래 수익률을 보장하는 결과는 아니며, 현금 수익률을 0%로 가정했다는 점도 감안해서 봐야 합니다.
그럼 끝!