TQQQ 매매법 : QVA9의 대기자금, 현금 말고 다른 걸 들면?
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224368859180
https://m.blog.naver.com/hyunsoo-is-cute/224355281605
이전 글에서는 분기마다 목표 주식가치를 9%씩 키우고 ±50% 밴드를 벗어날 때만 매매하는 QVA9를 테스트했습니다. 그 글의 핵심은 상승장에서 판 돈을 하락장에서 다시 넣는다는 것이었죠.
그런데 이 전략의 문제가 하나 있습니다. QVA9는 상단 밴드를 넘어 매도한 뒤 그 돈을 현금으로 그대로 들고 있었습니다. 현금 수익률도 0%로 가정했죠. 평균 현금 비중이 10.41%였고, 최대 77.32%까지 올라간 적도 있습니다. 16년 동안 평균적으로 자산의 10분의 1이 아무 일도 하지 않은 셈입니다.
그래서 이번 글에서는 이 질문에 답변해봅니다. 그 대기자금(reserve)을 현금 대신 다른 ETF로 들고 있으면 결과가 좋아질까요?
비교 대상은 CASH, SSO, QLD, SPY, QQQ 다섯 가지입니다.
|
reserve |
최종자산 |
세후 XIRR |
세전 XIRR |
MDD |
Sharpe |
납부세금 |
|
CASH (기준) |
$10.681M |
43.934% |
45.777% |
-67.24% |
0.945 |
$395K |
|
QQQ |
$10.339M |
43.618% |
45.407% |
-69.47% |
0.936 |
$372K |
|
SPY |
$10.312M |
43.592% |
45.535% |
-68.01% |
0.936 |
$376K |
|
QLD |
$9.736M |
43.035% |
44.648% |
-75.21% |
0.918 |
$335K |
|
SSO |
$8.992M |
42.266% |
42.838% |
-74.81% |
0.909 |
$201K |
한 줄 결론 : 대기자금을 위험자산으로 굴린 네 가지 모두 현금보다 못했습니다. 그것도 수익률만 낮아진 게 아니라 MDD까지 함께 나빠졌습니다.
이번 실험에서 QVA9의 규칙 자체는 그대로 입니다. 바꾼 것은 TQQQ 매도 대금과 아직 투입되지 않은 적립금, 그러니까 reserve를 무엇으로 들고 있는가입니다.
- 목표 주식가치와 매수, 매도 신호는 오직 TQQQ 평가액만으로 계산합니다. reserve는 목표 계산에 들어가지 않습니다.
- 리밸런싱할 때 매도가 나오면 그 대금으로 reserve ETF를 삽니다. 매수가 나오면 reserve를 팔아 TQQQ를 삽니다.
- 세금 낼 돈이 필요하면 `현금 → reserve → TQQQ` 순서로 팝니다. reserve가 충분하면 TQQQ는 건드리지 않습니다.
- reserve 매매에도 동일하게 0.1% 수수료와 22% 양도세, FIFO가 적용됩니다.
백테스트 조건
- 기간: 2010-02-11 ~ 2026-08-04 (16.48년, 5개 종목 공통 구간)
- 초기자금 $10,000, 매월 $500 납입, 총 납입액 $109,000
- 거래 종목: TQQQ / 분기 성장률 9% / 밴드 ±50% / 초기 주식비중 100%
- 신호는 분기 첫 거래일 종가, 체결은 다음 거래일 시가
- 수수료 매수·매도 각 0.1%, 슬리피지 0%, 현금 수익률 0%
- 세금: 연간 순실현이익의 22%, FIFO, 이월결손 없음
- 수익률은 XIRR, MDD·변동성은 contribution-neutral NAV 기준
- 세전 성과는 세금을 빼서 되돌린 값이 아니라, 무과세 조건으로 처음부터 다시 돌린 별도 시뮬레이션
(이전 테스트와 값이 달라진 것은 테스트 기간도 조금 더 길어졌기 때문입니다.)
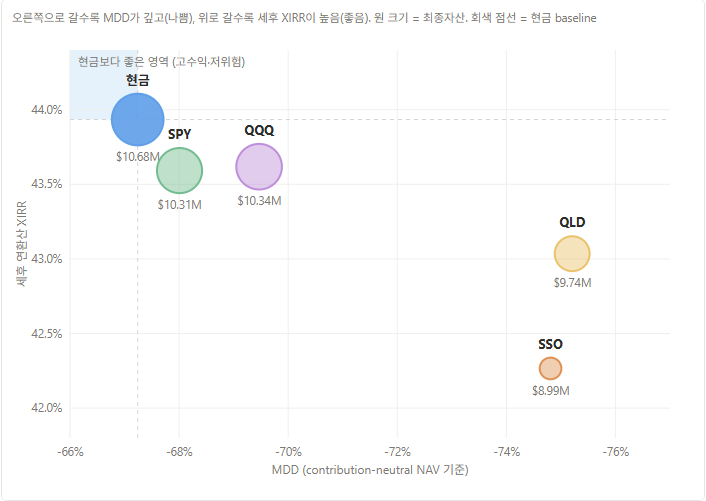
이건 MDD와 세후 XIRR 을 이용해 그린 scatter chart 입니다. MDD는 낮을 수록, 그러니까 좌측일 수록 좋고 XIRR은 높을 수록, 그러니까 상단일 수록 좋은거죠.
보시다시피 현금을 넘어서는 전략은 없습니다.
QQQ와 SPY는 현금과 꽤 비슷한 자리에 있습니다. 세후 XIRR 차이가 0.32~0.34%p, 최종자산 차이가 3.2~3.5%니까 "거의 비슷하지만 조금 못한" 수준입니다. 반면 레버리지 ETF인 SSO와 QLD는 오른쪽 아래, 즉 더 깊게 빠지고 덜 벌었습니다. SSO는 최종자산이 현금 대비 15.8% 적었고 세후 XIRR도 1.67%p 낮았습니다.
재미있는 건 순서입니다. 대기자금의 기대수익률 순서대로 줄을 세우면 QLD·SSO 같은 레버리지가 앞에 와야 하는데, 실제 결과는 정확히 그 반대였습니다.
다섯 개 곡선을 로그 차트로 겹쳐 그리면 거의 구분이 안 갑니다. 차이가 전체 자산의 몇 %대라서요. 그래서 현금 기준선 대비 누적 격차만 따로 그렸습니다. 0% 선이 현금과 똑같은 상태입니다.
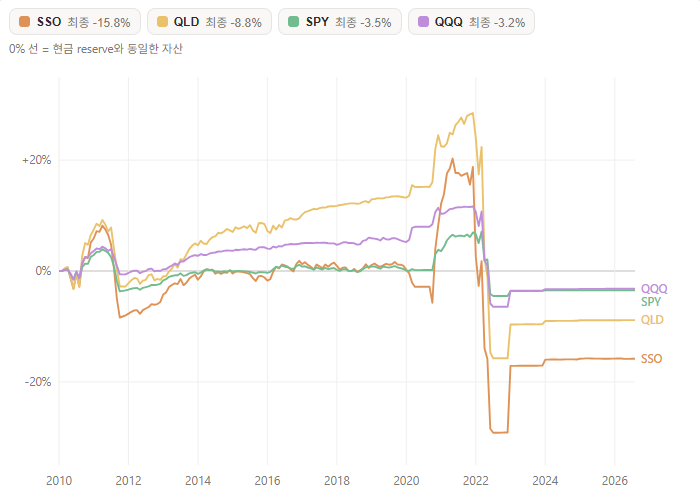
이 그림이 이번 글의 핵심입니다.
2010~2021년: ETF reserve가 앞섭니다. QLD는 한때 현금 대비 +25%, SSO도 +20%까지 앞섰습니다. 상승장이 길게 이어지는 동안 대기자금까지 같이 오르니 당연한 결과입니다.
2022년: 하락장이 시작되자 상황이 뒤집힙니다. 격차가 수직으로 무너져 SSO는 -28%까지 밀립니다. QVA9는 2022년 초에 크게 매도해 대기자금을 잔뜩 쌓아둔 상태였는데, 하필 그 대기자금이 TQQQ와 같은 방향으로 반토막이 났기 때문입니다. 그래서 2022년 하락장에 reserve를 다 털어 TQQQ를 사야 하는데 현금 보유 전략보다 많이 살 수가 없습니다.
2023년 이후: 격차가 거의 평평해집니다. 2022년 하락장에서 reserve를 전부 털어 TQQQ를 사버린 뒤로는 다섯 전략이 사실상 같은 포트폴리오가 됩니다. 그냥 TQQQ 몰빵 포트폴리오인거죠.
대기자금을 위험자산으로 들면, 그 자금이 가장 커져 있는 시점(=대세 상승 끝물)과 그 자금이 가장 필요한 시점(=폭락 직후)이 정확히 겹칩니다. 좋을 때 조금씩 벌고, 결정적인 순간에 크게 잃는 구조입니다.
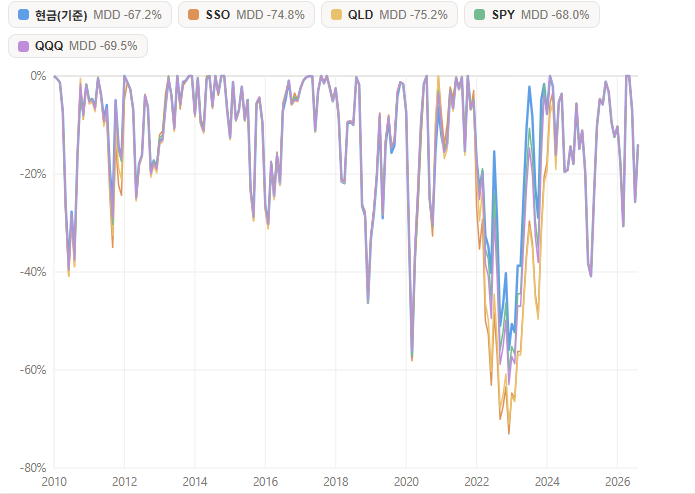
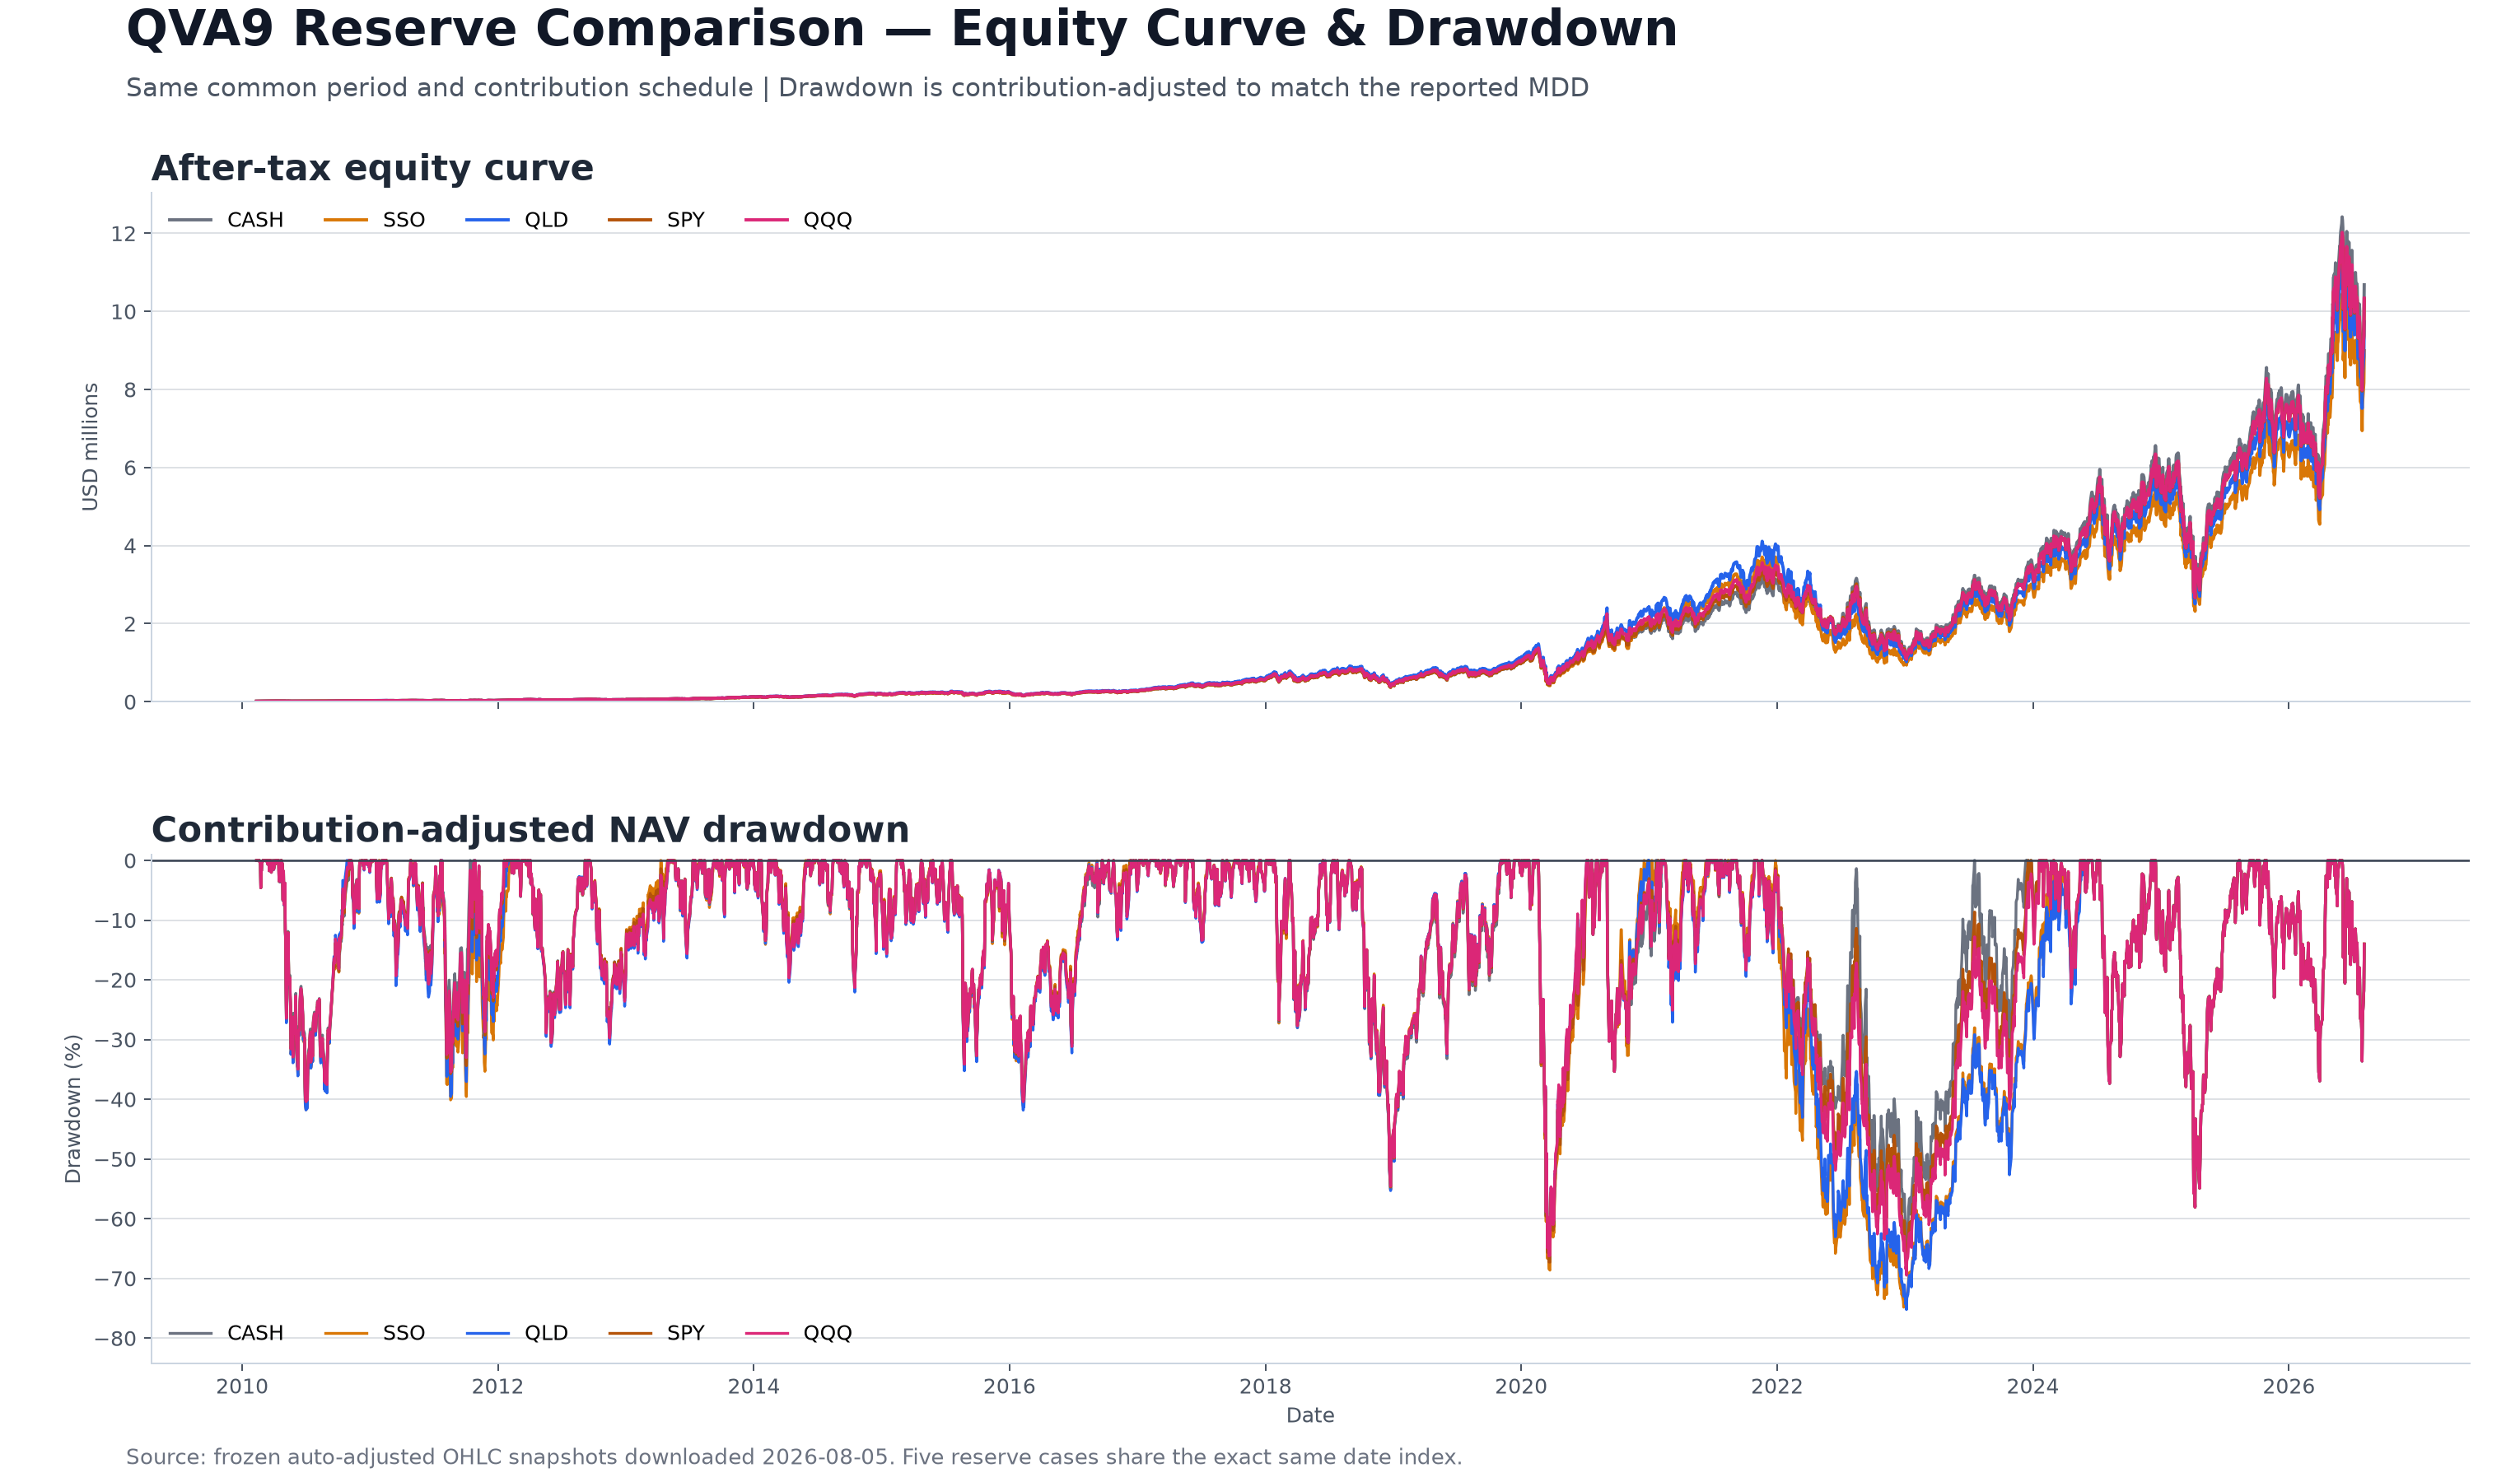
2010~2021년 구간에서는 다섯 곡선이 거의 붙어 있습니다. reserve 비중 자체가 작으니 당연합니다. 차이는 2022~2023년에만 벌어집니다.
CASH: -67.24%
SPY: -68.01%
QQQ: -69.47%
SSO: -74.81%
QLD: -75.21%
QVA9의 MDD -67%라는 숫자는 원래 "상단 밴드에서 판 돈을 현금으로 들고 있었기 때문에" 나온 것이었습니다. 그 현금을 TQQQ와 같은 방향으로 움직이는 자산으로 바꾸면, 애초에 MDD를 줄여주던 장치를 스스로 없애는 셈입니다. SSO, QLD의 MDD가 8%p 가까이 깊어진 이유가 여기 있습니다.
|
reserve |
세금 때문에 판 reserve 주식 수 |
세금 때문에 판 TQQQ 주식 수 |
납부세금 |
세금 drag |
|
CASH |
0 |
27,946 |
$395K |
1.843%p |
|
SSO |
5,492 |
1,116 |
$201K |
0.572%p |
|
QLD |
7,003 |
13,905 |
$335K |
1.613%p |
|
SPY |
376 |
25,220 |
$376K |
1.943%p |
|
QQQ |
541 |
21,556 |
$372K |
1.789%p |
이번엔 세금입니다.
QVA9는 세금을 낼 때 현금 → reserve → TQQQ 순으로 자산을 팝니다. 실제 누적 강제매도 수량은 위 표와 같습니다.
SSO는 TQQQ 강제매도가 1,116주로 가장 적었고, 납부세금도 $201K로 가장 적었으며, 세금 drag도 0.572%p로 가장 낮았습니다. 세금 지표만 보면 압도적인 1등입니다.
그런데 최종 성적은 꼴찌입니다. 세전 XIRR 자체가 42.838%로 가장 낮았기 때문입니다. 세금을 적게 냈다는 건 그만큼 실현이익이 적었다는 뜻이기도 합니다.
고려사항
첫째, 이번 테스트에서 비교한 현금의 수익률은 0%입니다. 실제로는 대기자금을 SGOV 같은 단기채 ETF에 보관하겠죠. 연 4~5%정도 수익이 날 때도 있었는데 현금 수익률이 과소평가된 상태에서도 ETF reserve가 졌다는 게 결과의 핵심입니다.
둘째, 이번에 테스트한 건 현금 대체재가 아니었습니다. SSO, QLD, SPY, QQQ는 전부 TQQQ와 상관관계가 높은 위험자산입니다. "대기자금이 필요한 순간에 대기자금이 같이 녹는" 구조라서 처음부터 불리했습니다. 상관관계가 낮거나 없는 자산(국채나 금 등)이라면 이야기가 달라질 수 있습니다.
셋째, 대기자금의 평균 비중이 10~16%에 불과합니다. 아무리 좋은 대기자산을 골라도 전체 성과를 크게 바꾸기는 어렵습니다. 반대로 나쁜 선택은 결정적인 한 순간에 크게 손해를 입힐 수 있습니다. 비대칭적인 게임입니다.
결론
대기자금을 위험자산으로 바꾼 네 가지 모두 현금 기준선보다 수익률도 낮고 MDD도 깊었습니다.
순위는 CASH > QQQ > SPY > QLD > SSO였고, TQQQ와 상관관계가 높고 레버리지가 클수록 나빴습니다.
격차는 16년에 걸쳐 조금씩 벌어진 게 아니라 2022년 한 번에 결정됐고, 그 뒤로는 회복 기회가 없었습니다.
세금을 가장 적게 낸 SSO가 최종 성적은 꼴찌였습니다. 세금 효율은 그 자체로 목표가 아닙니다.
QVA9에서 현금이 하는 일은 "수익을 내는 것"이 아니라 "폭락했을 때 살 돈이 되어주는 것"입니다. 그 역할을 하려면 폭락할 때 같이 빠지지 않아야 합니다. 대기자금의 기대수익률을 올리려다 이 역할을 망가뜨리면, 전략의 존재 이유 자체가 사라집니다.
그럼 끝!