QQQ에 1억, QLD에 5천만 원 — '그게 그거' 아니에요? (20년 백테스트)
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224388527158
QLD는 나스닥100의 일간 수익률을 2배로 추종하는 레버리지 ETF입니다. 그러면 이런 생각이 자연스럽게 떠오르죠.
QQQ에 1억을 넣는 것과, QLD에 5천만 원만 넣고 나머지 5천만 원을 현금으로 들고 있는 것. 어차피 나스닥 노출은 둘 다 1억인데, 사실 그게 그거 아닌가?
출발 시점만 보면 정확히 맞는 계산입니다.
QLD 5,000만 원 × 2배 = 나스닥 노출 1억
QQQ 1억원 = 나스닥 노출 1억
그런데 실제 데이터로 돌려보니 결과가 전혀 같지 않았습니다. QLD+현금 쪽이 압도적으로 높았죠. 왜 그럴까요?
테스트 조건
|
항목 |
설정 |
|
기간 |
2006-06-21 ~ 2026-08-20 (20.16년, QLD·QQQ 공통 데이터 전 구간) |
|
초기자금 |
$10,000 (QLD 전략은 QLD $5,000 + 현금 $5,000) |
|
가격 |
배당·분할 반영 조정가격(auto-adjust) 고정 스냅샷 |
|
현금 이자 |
0% (보수적 가정) |
|
거래비용 |
매수·매도 각 0.1%, 슬리피지 0%, 정수 주식만 |
|
리밸런싱 |
각 주기 첫 거래일 시가에 QLD 50% / 현금 50%로 복원 |
|
세금 |
세전 기준. 별도로 실현이익 22% 연간 과세 시나리오 병행 |
결과를 보겠습니다.
같은 1만 달러로 출발한 네가지 전략의 20년 뒤 성적표 입니다.
|
전략 |
최종자산 |
CAGR |
MDD |
변동성 |
Sharpe |
|
QLD 50% + 현금 50%, 리밸런싱 없음 |
$452,597 |
20.81% |
−62.33% |
34.21% |
0.73 |
|
QQQ 100% 매수 후 보유 |
$217,555 |
16.50% |
−53.36% |
22.07% |
0.80 |
|
연 1회 50:50 리밸런싱 |
$196,438 |
15.94% |
−49.92% |
20.97% |
0.81 |
|
월 1회 50:50 리밸런싱 |
$140,746 |
14.04% |
−55.54% |
21.25% |
0.73 |
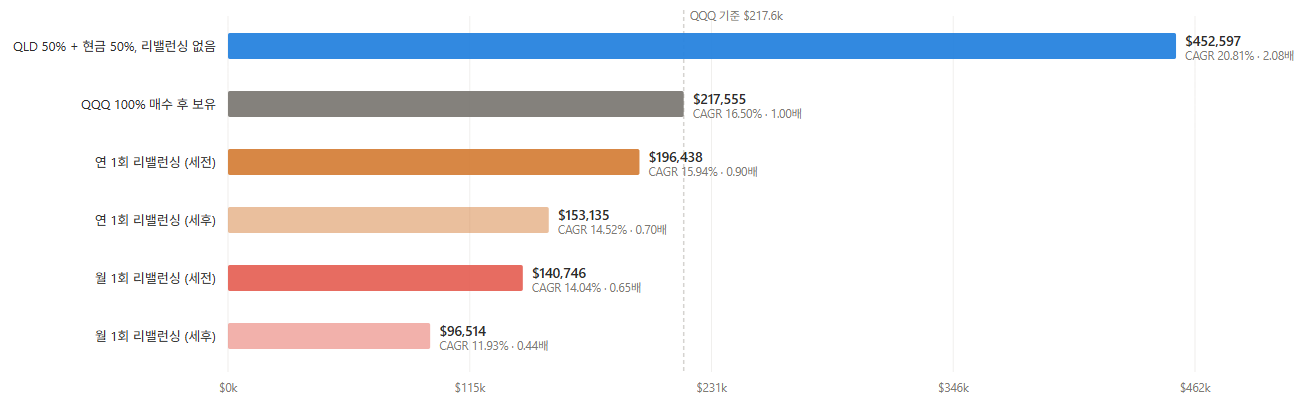
50:50을 계속 유지하면 결과는 QQQ와 비슷하거나 조금 나빴습니다(15.94% vs 16.50%). 즉 애초의 직관은 틀리지 않았죠.
50:50을 한 번만 만들고 놔두면 결과가 완전히 달라졌습니다(20.81%). 같은 자산, 같은 비율, 같은 시작일인데 최종자산이 2.3배 차이 났죠.
이유 ①: 리밸런싱을 안 하면 포트폴리오가 스스로 레버리지를 키웁니다
리밸런싱을 하지 않는 포트폴리오의 유효 노출은 고정값이 아닙니다. QLD 비중에 정확히 비례하죠.
유효 레버리지 ≈ QLD 비중 × 2
비중 50% → 1.00배 · 70% → 1.40배 · 90% → 1.80배 · 98.9% → 1.98배
QLD가 현금보다 빠르게 오르면 QLD 비중이 커지고, 비중이 커지면 노출이 커집니다. 커진 노출이 다시 비중을 키우죠. 이 되먹임이 20년간 누적된 결과, 50%로 출발한 QLD 비중은 2026년 8월 98.9%까지 올라갔습니다. 유효 레버리지 1.98배, 사실상 QLD 100% 포트폴리오입니다.
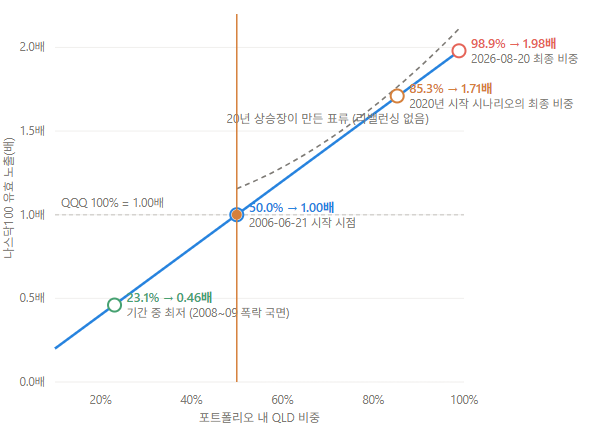
반대 방향도 자동으로 작동합니다. 폭락 국면에서 QLD 비중은 최저 23.1%(유효 노출 0.46배)까지 내려갔죠. 팔지 않아도 노출이 알아서 줄어든 것입니다.
이유 ②: 상승장에서 레버리지 ETF의 양의 복리
무리밸런싱 포트폴리오의 QLD 슬리브만 떼어 계산하면, $5,000이 20년 뒤 $447,596이 됐습니다. 약 89.5배, CAGR 24.97%입니다. 같은 기간 QQQ는 16.50%였죠.
여기서 중요한 건 24.97%가 "QQQ 수익률인 16.50%의 2배"가 아니라는 점입니다. 일간 2배 복리에는 구조적인 누수가 있죠.
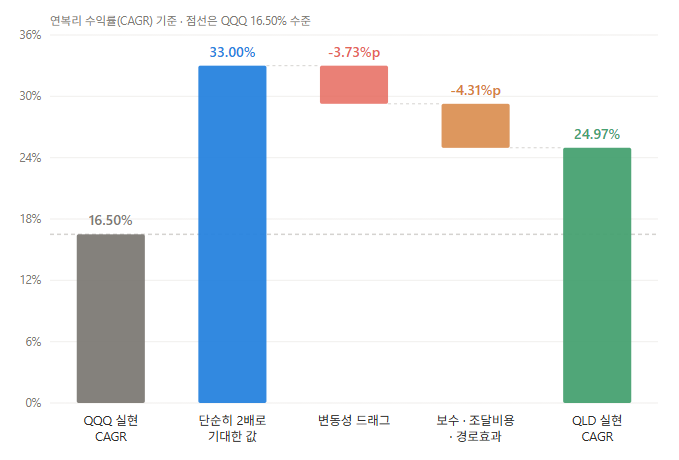
변동성 드래그와 보수, 차입 비용, 경로 효과등으로 인해서 실제 수익률은 2배보다 못한겁니다.
즉 레버리지 ETF의 양의 복리는 실재했지만, 기대의 76% 수준만 실현됐습니다. 방향이 한쪽으로 오래 지속된 20년이었기 때문에 남은 8.5%p가 살아남은 것이고, 횡보 구간이 길었다면 이 계산은 쉽게 뒤집히죠.
이유 ③: 과도한 리밸런싱은 추세를 잘라냅니다
리밸런싱 주기를 짧게 할수록 성적은 단조롭게 나빠졌습니다. 리밸런싱 없음 20.81% → 연 1회 15.94% → 월 1회 14.04%입니다.
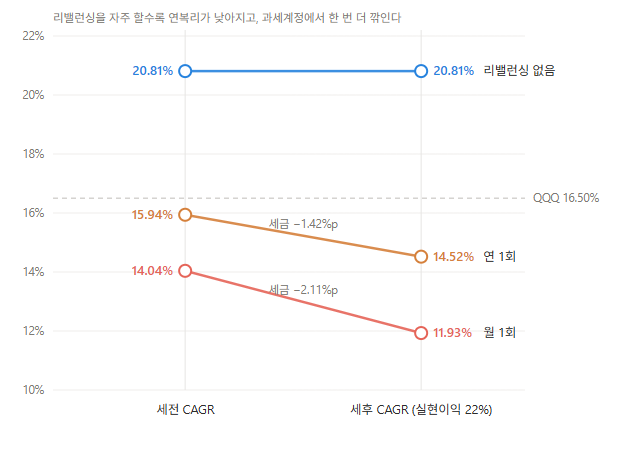
메커니즘은 단순합니다. 월 1회 리밸런싱은 QLD 비중이 50%를 넘어설 때마다 초과분을 팔아 현금으로 되돌립니다. 실제로 월 리밸런싱 포트폴리오의 QLD 비중은 전 구간에서 34.3%~58.1% 안에 갇혀 있었죠(유효 레버리지 0.69~1.16배). 상승 추세가 만들어주는 노출 확대를 매달 잘라낸 셈입니다.
상승 추세가 만드는 노출 확대는 잘라내면서 QLD가 가지고 있는 단점, 거래비용, 세금의 문제도 있습니다.
비용은 그대로 냅니다. QLD의 보수 0.95%와 변동성 드래그는 비중을 줄여도 계속 발생
거래비용이 추가됩니다. 매매 횟수가 늘어난 만큼 0.1%씩 추가
과세계정에서는 복리 원금이 줄어듭니다. 오른 QLD를 팔 때마다 이익이 실현되고 세금이 나감
|
전략 |
세전 CAGR |
세후 CAGR |
세후 최종자산 |
누적 세금 |
|
리밸런싱 없음 |
20.81% |
20.81% |
$452,597 |
$0 |
|
연 1회 |
15.94% |
14.52% |
$153,135 |
$17,392 |
|
월 1회 |
14.04% |
11.93% |
$96,514 |
$14,353 |
|
QQQ 매수 후 보유 |
16.50% |
16.50%* |
$217,555 |
$0 |
그래서 QLD가 더 좋은 전략인가요?
최종 수익률만 보면 그렇지만 그렇게 쉽게 결론내릴 수는 없습니다.
무리밸런싱의 MDD는 −62.3%로 QQQ(−53.4%)보다 9%p 깊었고, 변동성은 34.2% vs 22.1%였습니다. Sharpe는 0.73으로 QQQ 0.80, 연 1회 리밸런싱 0.81보다 낮았죠.
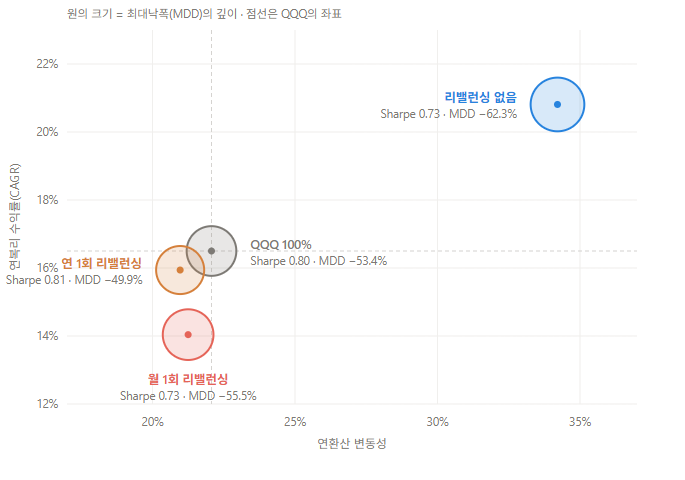
그러니까 위험대비 수익은 QLD가 좀더 낮았던 겁니다.
효율이 좋은 전략이 아니라, 더 많은 위험을 감수하고 그 대가를 받은 것 뿐이죠.
이번에는 구간을 나눠서 볼까요?
|
시작 |
보유기간 |
무리밸런싱 CAGR |
QQQ CAGR |
최종자산 배수 |
최종 QLD 비중 |
|
2006.06 |
20.2년 |
20.81% |
16.50% |
2.08배 |
98.9% |
|
2007.01 |
19.6년 |
20.29% |
16.20% |
1.97배 |
98.7% |
|
2009.01 |
17.6년 |
30.42% |
20.72% |
3.90배 |
99.5% |
|
2010.01 |
16.6년 |
26.27% |
18.84% |
2.74배 |
99.0% |
|
2015.01 |
11.6년 |
22.87% |
18.78% |
1.48배 |
95.4% |
|
2020.01 |
6.6년 |
20.27% |
20.38% |
0.99배 |
85.3% |
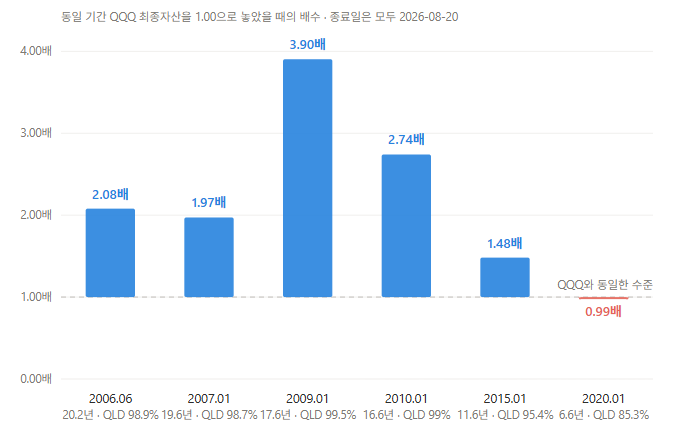
시작일을 바꿔서 진행해봤습니다.
눈에 띄는건 2009년 1월 시작이죠. 3.9배의 성과를 보여줍니다. 대폭락 직후에 시작해 QLD 비중이 초기부터 빠르게 불어난 최상의 경로입니다. 우월성이 가장 컸던 구간은 실력이 아니라 시작 시점의 운이 만든 것이죠.
운이 항상 좋을수는 없죠.
2020년 1월 시작은 0.99배 입니다. 6.6년 동안 QQQ와 사실상 동일했습니다. 레버리지가 충분히 축적되기 전에 2022년 하락을 맞았기 때문이죠. 이 구간에서도 MDD는 −47.6% vs −34.96%로 더 깊었습니다. 그러니까 초과수익 없이 초과 위험만 있었던 겁니다.
즉 이 전략의 우월성은 딱히 없고 20년짜리 나스닥 강세장의 보상이라고 보면 됩니다. 앞으로도 이럴거라는 보장은? 없죠.
결론
QLD 절반 + 현금 절반은 시작 시점에만 QQQ와 같습니다.
리밸런싱을 하지 않으면 노출이 1.00배에서 1.98배까지 표류합니다. 20년 2.08배 차이의 대부분은 여기서 나왔죠.
레버리지 ETF의 양의 복리는 실재했지만 기대치의 76%였습니다. 변동성 드래그 −3.73%p, 비용·경로 −4.31%p를 먼저 냅니다.
잦은 리밸런싱은 비용은 그대로 내면서 추세만 잘라냅니다. 실제 투자에서는 세금문제도 있습니다.
수익의 대가는 MDD −62.3%와 Sharpe 0.73입니다. 그리고 2020년 시작 구간처럼 대가만 치르고 보상은 없는 구간도 있죠.
그럼 끝!