KODEX 200커버드콜액티브 ETF 알아보기
📌 원문: https://m.blog.naver.com/hyunsoo-is-cute/224390692073
커버드콜의 인기가 여전히 좋다보니 새로운 상품도 나오고 있습니다. 이전에도 타겟위클리커버드콜 같은 상품을 소개해드린 적이 있었죠. 더이상은 나올게 없을거라고 생각했는데 예상을 뒤엎고 아예 액티브 ETF로 나왔습니다.
2026년 7월 14일에 상장해서 약 한달 정도 운용되었습니다.
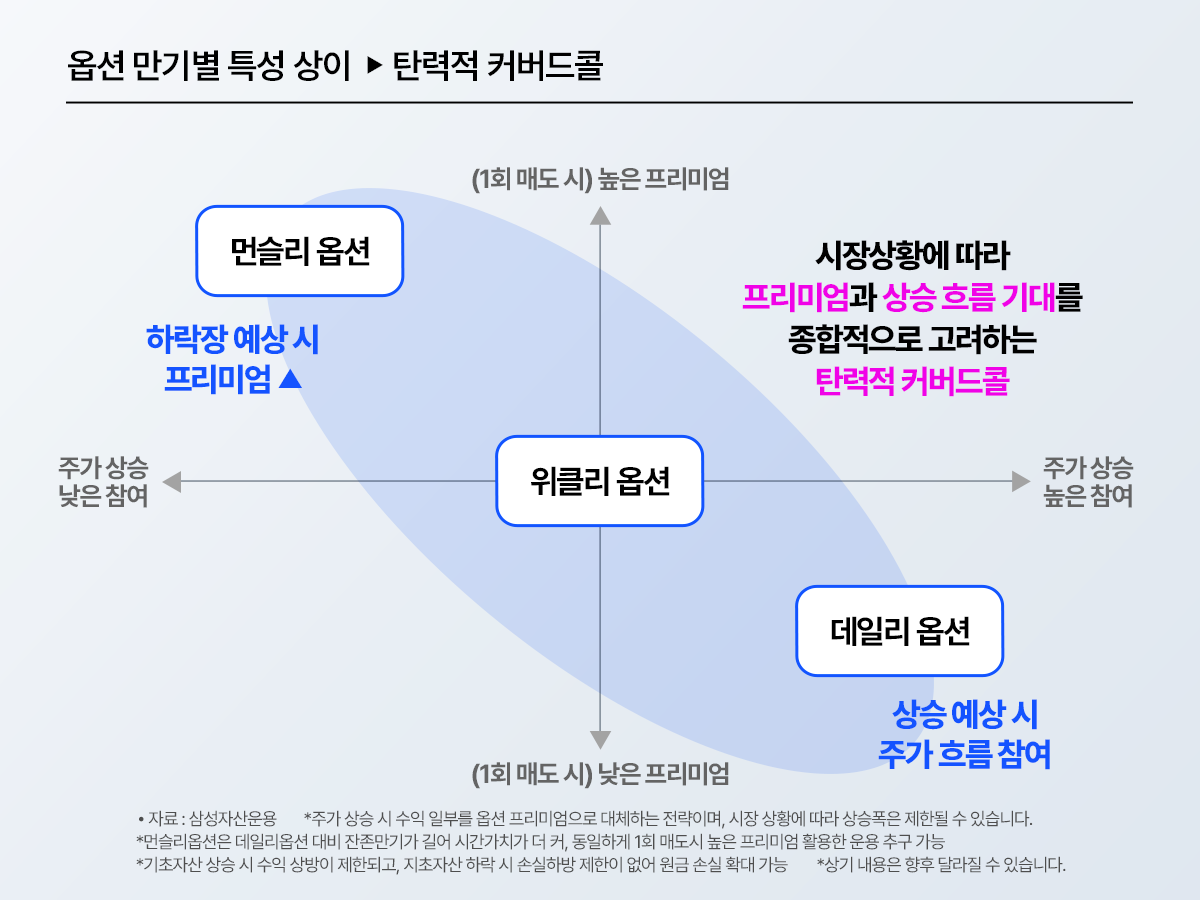
운용사에서 주장하는 장점은 '탄력적' 운용입니다.
주식이 상승장일때는 주식에 집중에서 상승장에 참여하고, 주식이 횡보하거나 하락장일때는 옵션 매도에 집중해서 옵션 프리미엄으로 방어하겠다는거죠.
커버드콜의 대표적인 장점이 상방은 막혀있고 하방은 열려있다는건데 이걸 액티브한 운용으로 극복해보겠다는겁니다.
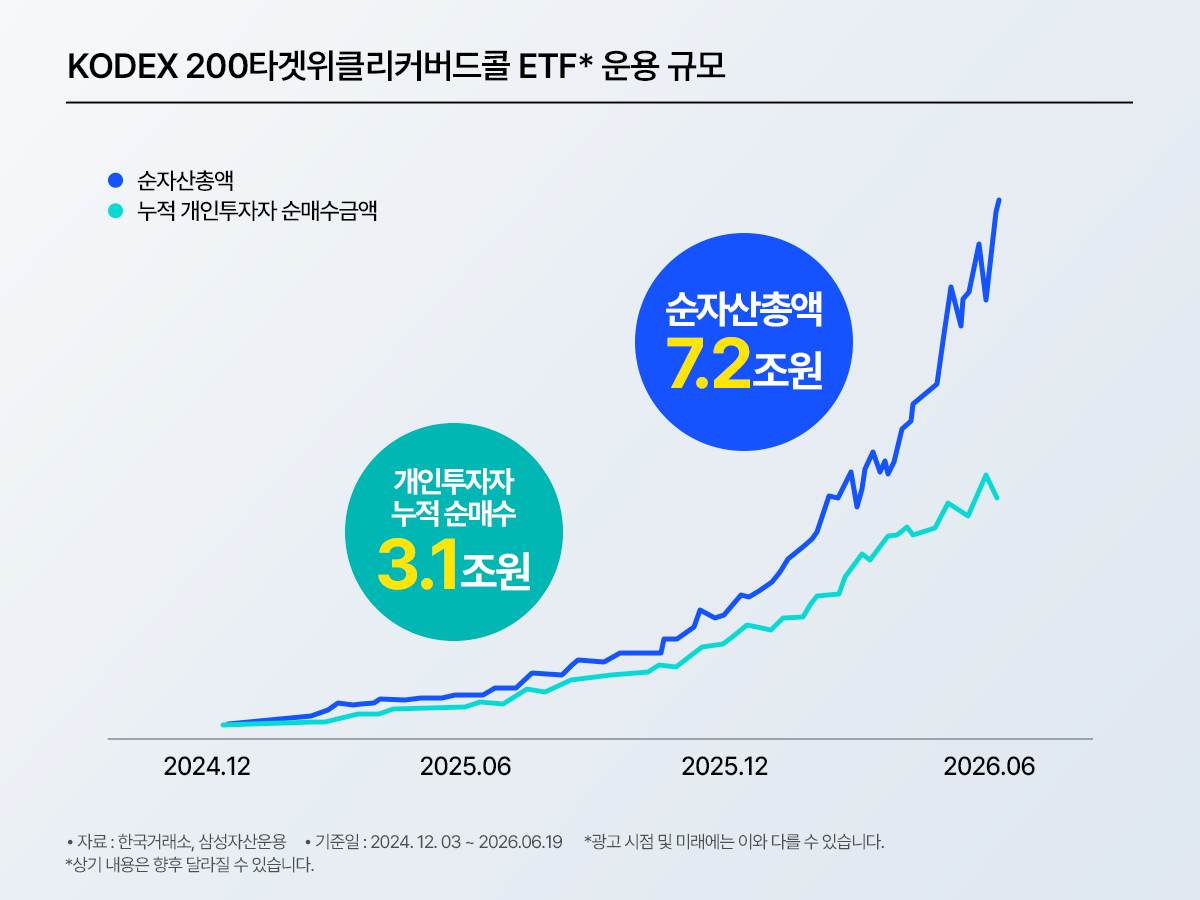
KODEX 200타겟위클리커버드콜이 대흥행했고, 여기서 쌓은 옵션 운용 노하우를 살려서 액티브하게 잘 해보겠다는겁니다.
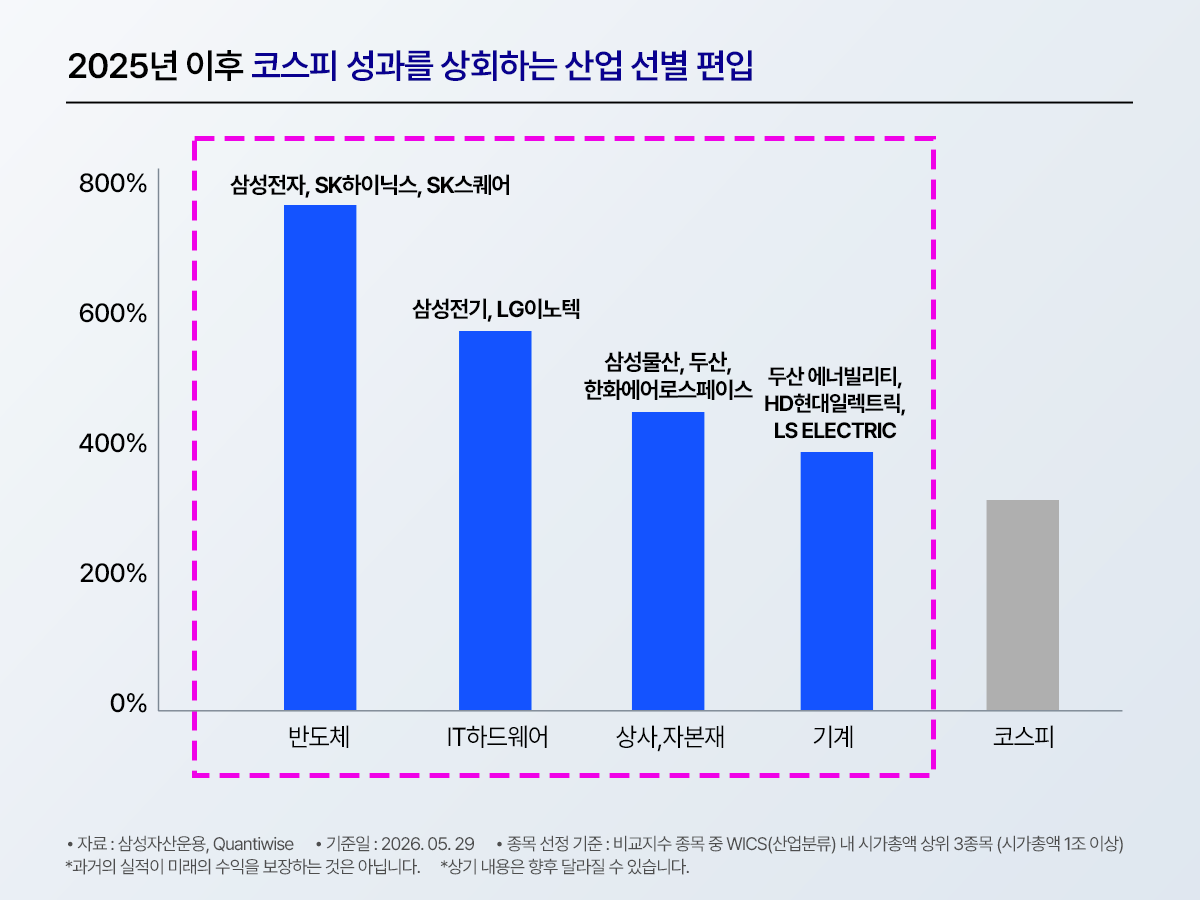
또 한가지는 종목 선택도 액티브 입니다. 코스피 성과를 상회하는 산업을 선별적으로 편입해서 더 좋은 성과를 내보겠다는 거죠.
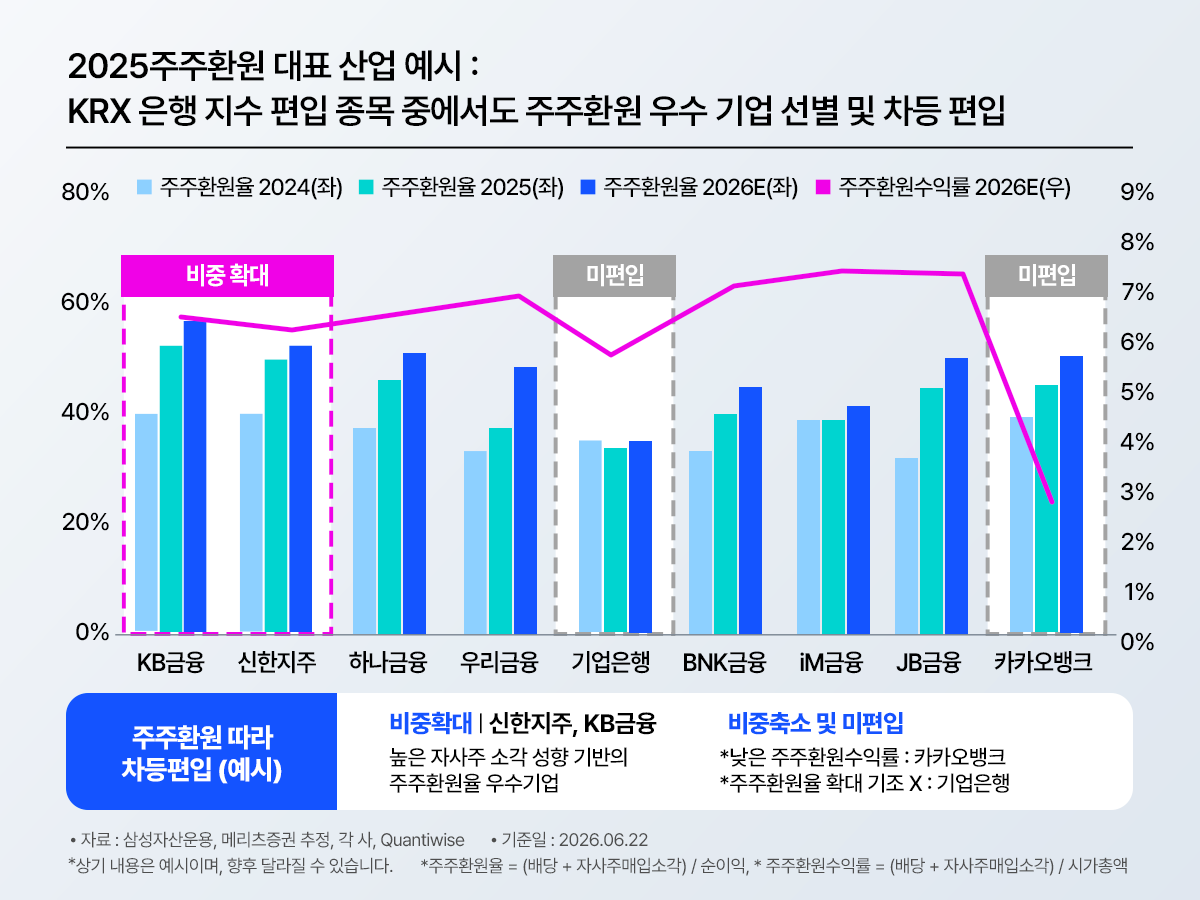
같은 업종 내에서도 주주환원을 많이 하는 기업을 선별해서 담아서 더 좋은 수익률을 내겠다는 겁니다.
그러니까
운용사의 주장을 정리하면
종목 선택도 알아서 잘하고, 옵션 매도도 알아서 잘해서 돈 벌어다줄게! 라고 보면 됩니다.
실제 상품설명서를 보면 이렇습니다.
기초 지수는 코스피200 커버드콜 5% OTM 지수를 사용합니다. 그런데 이건 액티브 ETF니까 기초 지수와 상관계수 0.7 이상만 맞추면 되죠.
세부 운용전략을 보죠.
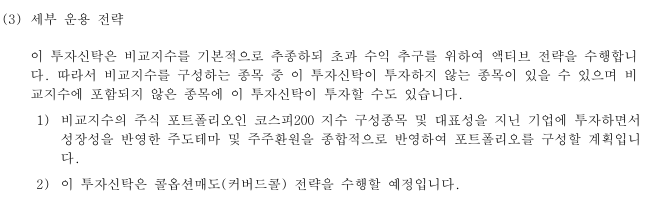
1) 성장성을 반영한 주도테마 및 주주환원을 종합적으로 반영하여 포트폴리오를 구성
2) 콜옵션매도(커버드콜) 전략을 수행할 예정
옵션 매도 전략도 지수 옵션, 개별 종목 옵션 둘 다 선택 가능, 옵션의 만기 (데일리, 위클리, 먼슬리), 행사 가격 (ATM, ITM, OTM), 옵션 매도 비중 등 정해진 것이 하나도 없고 운용역이 '알아서 잘' 하겠다고 써있습니다.
실제로는 어떻게 운용하고 있을까요?
세부 비교
여기서는 총 3개의 ETF를 비교합니다.
1) KODEX 200 : 코스피 200 지수 패시브 대표종목으로, 벤치마크로 선정했습니다.
2) TIGER 200커버드콜OTM : 2012년 부터 운용된 종목으로, 오늘 분석하려는 KODEX 200커버드콜액티브와 기초지수가 같습니다. 기초지수의 패시브라고 보면 됩니다.
3) KODEX 200커버드콜액티브 : 오늘의 관심종목입니다. 2026-07-14~2026-08-24, 총 28거래일을 분석했습니다.
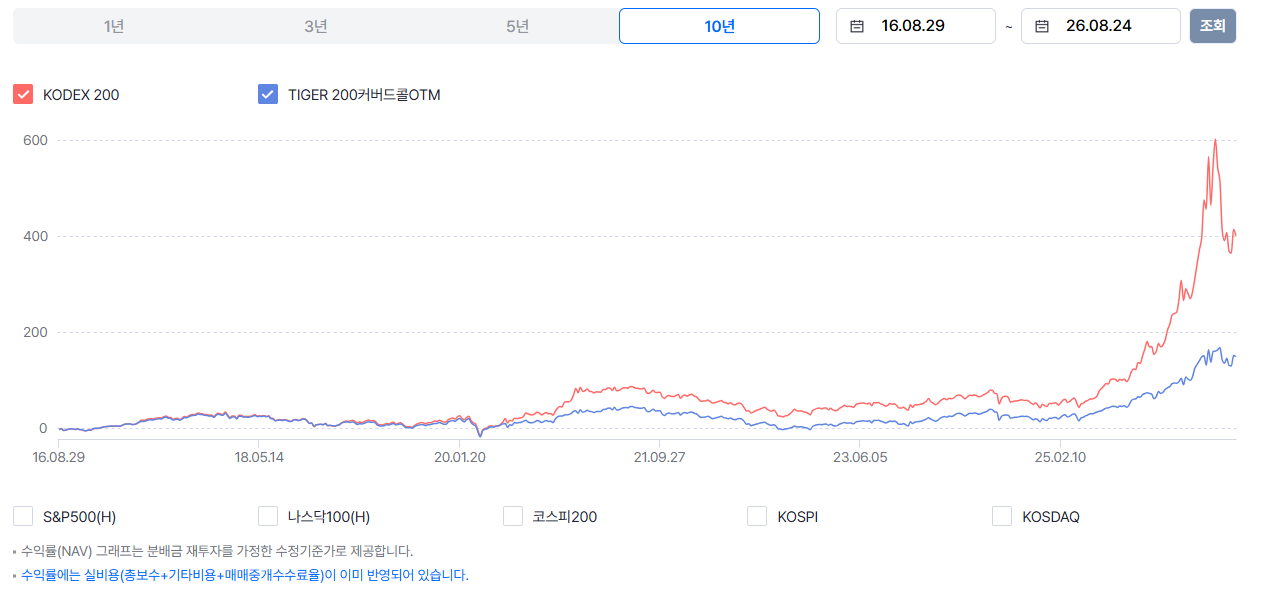
먼저 KODEX 200과 TIGER 200커버드콜OTM 입니다. 빨간색으로 표시된 KODEX 200에 비해 TIGER 커버드콜의 성과는 그다지 좋지 못하네요.
|
장기 지표 (동일 구간) |
KODEX 200 |
TIGER 200커버드콜OTM |
|
누적수익률 |
+345.8% |
+178.7% |
|
CAGR |
13.1% |
7.7% |
|
연환산 변동성 |
21.9% |
17.7% |
|
MDD |
-37.3% |
-36.9% |
|
샤프비율 |
0.67 |
0.51 |
2012-10-29~2026-08-24 장기 성과를 표로 나타낸겁니다. 연환산 변동성을 조금 낮추긴 했지만 CAGR은 거의 절반 수준입니다. MDD는 거의 같고요. 약간의 하락, 횡보장에서는 커버드콜이 이기지만 큰 하락은 방어하지 못하고, 상승장에 참여하지 못하는 커버드콜의 특징을 그대로 보여주는군요. 참고로 이 TIGER 커버드콜 상품은 5% OTM을 100% 매도하는 상품입니다.
KODEX 200커버드콜액티브
|
지표 |
값 |
|
옵션 명목금액 / NAV (커버리지, 평균) |
14.4% |
|
커버리지 최소 / 최대 |
7.8% (8/3) / 22.2% (8/21) |
|
옵션 공정가치 / NAV (평균) |
0.42% |
|
보유 옵션 계약 수 |
초기 4~6개 → 7/27 이후 2개 |
|
PDF 구성 (평균) |
주식 98.5% / 현금 1.0% / 옵션 0.4% |
우선 옵션을 보겠습니다.
평균적으로 14.4%, 최소 7.8%에서 최대 22.2%까지 옵션 매도 비율이 변했습니다. 대략적으로 1/7에만 콜을 씌운 부분 커버드콜이라고 봐야겠죠. 이건 운용사가 주식 상승에 참여하기 위해서 그런건데 7월 중순부터 지금까지는 상승장이라고 보긴 어려웠지만 어쨋든 당시 운용사의 판단은 그랬습니다.
|
옵션 종류 |
평균 행사가 위치 |
성격 |
|
위클리 (목요물) |
+3.16% OTM |
5% OTM 취지에 상대적으로 가까움 |
|
위클리 (월요물) |
-0.26% |
사실상 ATM |
|
월물 코스피200 |
-3.84% |
ITM |
|
월물 개별주식 |
(소량) |
지수가 아닌 개별종목 콜 |
매도한 옵션의 종류도 다양했습니다.
주물 위주에 월물을 섞었고, 일물(데일리)은 없었습니다. 주목할 것은 행사가입니다. 비교지수는 5% OTM을 가정하는데, 실제로는 ATM을 깔고 월물은 ITM에서 팔았습니다. ATM, ITM 콜은 프리미엄이 훨씬 커서 비싸게 팔리지만 그만큼 상승을 많이 반납합니다.
정리하자면 커버리지는 줄이고(14%), 행사가는 당긴다(ATM~ITM)는 전략이었네요. 둘을 곱하면 프리미엄 수취는 확보하면서 상승 반납은 부분만 지는 구조를 만들 수 있습니다.
이번엔 종목 구성을 보겠습니다.
주도주 위주의 구성, 주주환원 종목을 우선한다고 하는데 실제로는 어떨까요?
|
구분 |
종목 |
비중 차이 |
|
오버웨이트 |
KODEX 200 ETF |
+14.49pp |
|
오버웨이트 |
KODEX AI반도체TOP2플러스 ETF |
+2.89pp |
|
오버웨이트 |
이수페타시스 |
+0.29pp |
|
언더웨이트 |
삼성전자 |
-5.62pp (29.76% vs 35.38%) |
|
언더웨이트 |
SK하이닉스 |
-3.97pp (22.50% vs 26.47%) |
|
언더웨이트 |
삼성전기 |
-0.36pp |
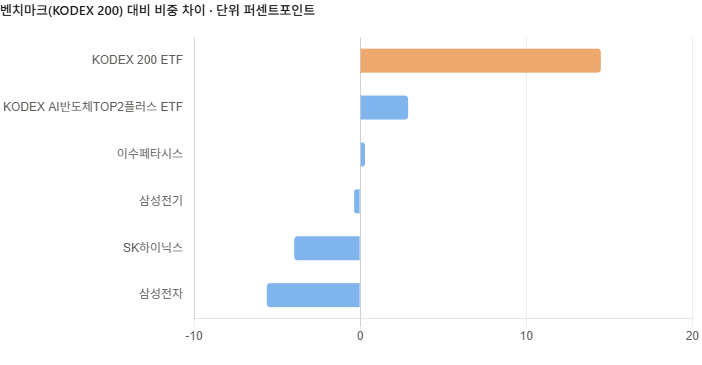
최신일 기준 보유 종목 101개(KODEX 200은 197개), Active share 18.34% 입니다.
그런데 액티브 비중의 구성이 특이합니다.
KODEX 200이랑 KODEX AI반도체TOP2플러스 (코반투)를 많이 담았네요.
그래서 삼성전자, SK하이닉스를 적게 담은거 같지만 KODEX 200과 코반투로 간접적으로 보유하는 삼성전자, SK하이닉스를 고려하면 적게 담은건 아닙니다. 실질 노출은 벤치마크와 거의 같은 수준이라고 봐야 합니다.
결론적으로 이수페타시스를 0.29%p 더 담긴 했는데 시장 주도주에 베팅하는 액티브한 운용 느낌은 아니네요. 그 외에는 그냥 KODEX 200과 큰 차이 없는 느낌입니다. 그러면서 다른 ETF를 간접 보유하게 되어서 수수료가 2중으로 나가는 단점이 있습니다.
이제 KODEX 200과 비교 분석 해보겠습니다.
분석한 28일은 역사적인 날이었습니다. 코스피200이 1,092.23(7/14)에서 872.49(7/30)까지 -25.0% 급락한 다음 1,054.01(8/24)까지 되돌아왔습니다. 커버드콜이 하방을 막아준다면 이런 구간에서 효과가 있었겠죠?
|
지표 |
KODEX 200커버드콜액티브 |
KODEX 200 |
|
누적 총수익률 |
-3.84% |
-3.43% |
|
최대낙폭(MDD) |
-25.6% |
-25.0% |
|
베타 |
1.01 |
1.00 |
|
상관계수 |
0.996 |
— |
|
상승일 캡처 |
98.7% |
100% |
|
하락일 캡처 |
99.2% |
100% |
그런데 아니네요.
같은 기간동안 총 수익률은 -3.84%로 KODEX 200보다 낮았습니다. 최대낙폭도 -25.6%로 더 깊었고요. 베타, 상관계수, 상승일, 하락일 캡처를 살펴봐도 KODEX 200과 별 차이가 없는 수준입니다.
|
항목 |
KODEX 200커버드콜액티브 |
TIGER 200커버드콜OTM |
|
매도 비중 |
탄력적, 실제 평균 14.4% |
100% 전량 |
|
행사가 |
ATM~ITM 혼재, 평균은 5%보다 안쪽 |
5% OTM 고정 |
|
28거래일 총수익률 |
-3.84% |
+1.30% |
|
MDD |
-25.6% |
-18.7% |
|
베타 / 상관 |
1.01 / 0.996 |
0.78 / 0.985 |
|
상승·하락 캡처 |
98.7% / 99.2% |
79.1% / 73.7% |
같은 기간 TIGER 200커버드콜OTM과도 비교했습니다. 이건 실제로 커버드콜의 하방 방어 효과를 보여줬습니다. MDD도 얕고 수익률도 차이가 나죠. 베타도 0.78로 낮습니다. 상승 캡처는 79.1%로 제한되었지만 하락 캡처는 73.7%로 더 낮아서 커버드콜 전략이 효과를 봤다고 할 수 있겠네요. 물론 장기간 비교하면 TIGER 커버드콜은 그렇게 추천할만한 상품이 아니지만 최소한 이 기간동안에는 잘 방어해냈습니다.
KODEX 200커버드콜액티브는 7월 30일 기준으로 주당 153원을 분배했습니다(지급 8/4). 분배율 표기는 2.17%입니다. 그럼 이 돈은 어디서 나왔을까요?
재원을 금액으로 맞춰보면 이렇습니다. (증권수는 상장일 NAV ÷ 기준가로 역산한 약 88,940증권).
|
재원 항목 |
금액(추정) |
설명 |
|
지급한 분배금 총액 |
약 1,361만원 |
153원 × 추정 증권수 |
|
콜옵션 매도 프리미엄 |
약 2,349만원 |
7/14~7/30 신규 매도 16계약, 롤 6회의 최초 관측 공정가치 합 |
|
주식 배당·이자 |
NAV의 0.2% 수준 |
같은 기준일 KODEX 200 분배 183원(0.205%)을 프록시로 사용 |
결론적으로 분배금은 대부분 옵션 매도 프리미엄입니다.
실제 운용사의 분배금 지급 현황을 보면 분배금액은 153원인데 주당 과세 표준액은 0원으로 나와서 전액 옵션 매도 프리미엄으로 지급한 것을 알 수 있습니다.
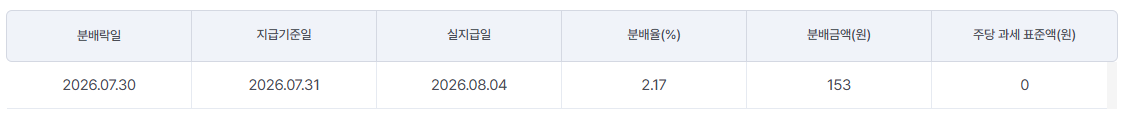
옵션 매도 비중이 그렇게 높지 않았지만 역대급 변동성 장세에서 옵션 가격이 올랐고 ATM, ITM 옵션을 비싸게 팔아서 얻은 성과가 아닐까 합니다.
결론
코스피200 상승을 그대로 가지고 싶다 → KODEX 200 같은 패시브 사세요. 200TR ETF도 있습니다. 과세를 최대한 뒤로 미룰 수 있습니다.
변동성 완충이 목적이다 → 변동성 완충을 꼭 커버드콜로 하고 싶다면 이 상품 말고 다른 커버드콜을 사세요. 동일 기간 KODEX 200타겟위클리커버드콜은 -3.15%로 덜 하락했습니다. KODEX 200커버드콜액티브는 하락 방어 기능이 사실상 없었습니다(하락 캡처 99%).
매월 현금플로우가 필요하다 → 분배율은 2주 정도만에 2%를 만들었기 때문에 상당히 높은 편입니다. 단 분배율과 총수익률을 반드시 분리해 봐야 합니다. 이 기간은 2.17% 분배하고 총수익 -3.84%였습니다. 또한 액티브 운용이라서 앞으로 분배율이 달라질 수도 있습니다.
운용사의 옵션 핸들링 역량을 사고 싶다 → KODEX의 운용 역량을 믿고 여기에 베팅하고 싶다면 사세요. 최근 성과는 별로지만 실력이 없다고 하기에는 평가기간이 너무 짧았고 너무 특별한 장세였습니다. 앞으로는 좋은 모습 보여줄 수도 있겠죠.
그럼 끝!